
Nastroje rynkowe są ostatnio nieco ospałe, zwłaszcza w niegdyś gorącym sektorze inteligencji ucieleśnionej, gdzie niektórzy uważają, że „stygnie” lub „zupełnie ostygł”. Spójrzmy na dane, aby zobaczyć, co naprawdę się dzieje—
Dane IT Juzi pokazują, że w lutym 2026 r. Sequoia China uczestniczyła w 6 rundach finansowania inteligencji ucieleśnionej; do października liczba ta spadła do 1. Hillhouse Venture Capital również zwolniło tempo: uczestniczyło w 7 rundach w kwietniu, ale w październiku nie pojawiło się na liście finansowania.
Czołowe instytucje rzeczywiście podejmują mniej działań, a tempo finansowania kompletnych robotów humanoidalnych rzeczywiście spadło. Jednak wyciąganie z tego wniosku, że inteligencja ucieleśniona nie przyciąga już uwagi kapitału, byłoby zbyt wąskim spojrzeniem.
Według danych IT Juzi w pierwszych 10 miesiącach 2026 r. w dziedzinie inteligencji ucieleśnionej miało miejsce 668 rund finansowania, w porównaniu z 287 w tym samym okresie 2025 r., co stanowi wzrost rok do roku o około 133%. Projekty nadal otrzymują pieniądze; po prostu gorączka nie rozkłada się równomiernie na każdą instytucję i każdy kierunek.
Roboty humanoidalne są jedną z form inteligencji ucieleśnionej, a nie całym tym sektorem. Kiedy inwestorzy dyskutują, czy roboty mogą wejść do fabryk, domów lub innych rzeczywistych scenariuszy, liczy się nie tylko wygląd robota, ale także oprogramowanie i technologia, które umożliwiają mu postrzeganie otoczenia, rozumienie zadań i wykonywanie operacji. Ta ścieżka jest szersza niż budowa robota humanoidalnego, a jej pokonanie zajmuje również więcej czasu.
Czołowe instytucje zwolniły tempo—to nie jest złudzenie
Najpierw spójrzmy na zapisy inwestycyjne 10 aktywnych instytucji inwestycyjnych. Od drugiej połowy 2026 r. do 15 listopada średnia miesięczna liczba uczestnictwa tych 10 instytucji w dziedzinie inteligencji ucieleśnionej była niższa niż w pierwszej połowie roku.
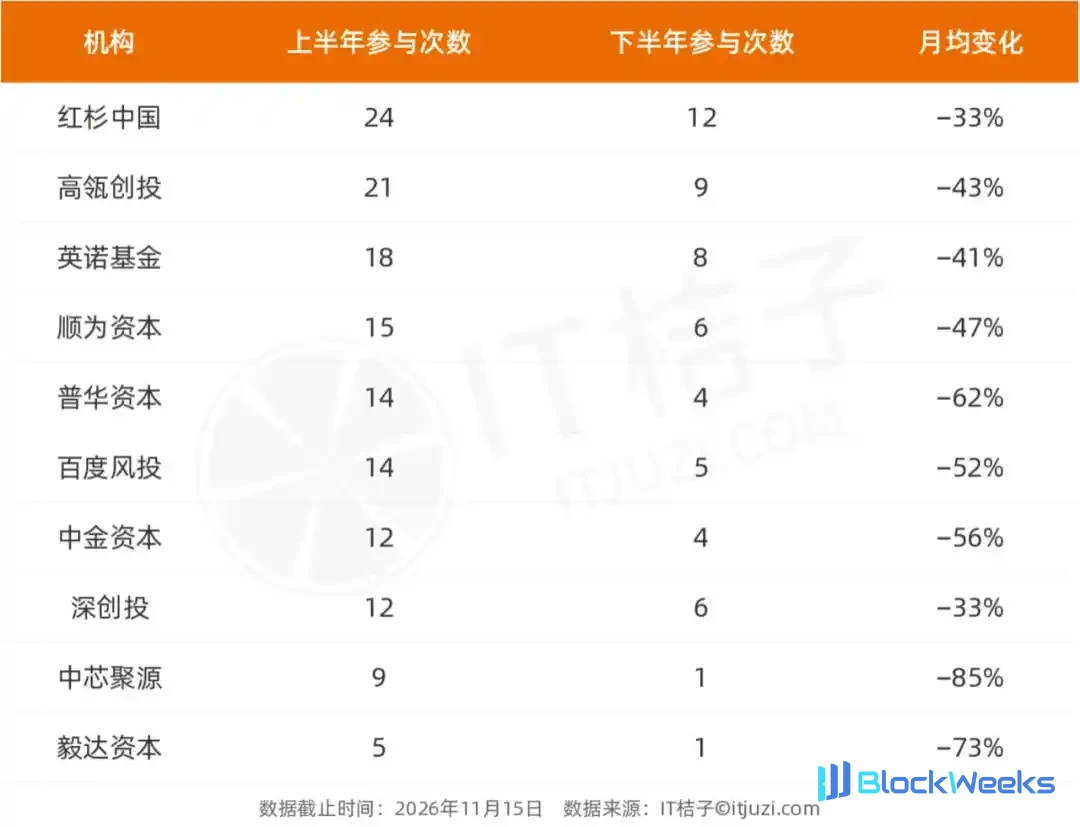
Pierwsza połowa jest obliczana na podstawie 6 miesięcy, a druga na podstawie około 4,5 miesiąca. Sequoia China spadła z uczestnictwa w 4 rundach miesięcznie do około 2,7 rundy, a Hillhouse Venture Capital z 3,5 rundy do 2 rund. To nie jest tak, że jedna instytucja od czasu do czasu zrobiła sobie przerwę: częstotliwość inwestycji wszystkich 10 instytucji spadła.
Ale „podejmowanie mniejszej liczby działań” i „wycofanie się z sektora” to dwie różne rzeczy. Liczona jest tutaj liczba przypadków uczestnictwa instytucji w nowym finansowaniu, a nie to, ile posiadanych udziałów sprzedały; ani 10 instytucji nie może reprezentować wszystkich inwestorów. Przynajmniej z tej próby wynika, że czołowe instytucje spowalniają tempo inwestowania w nowe projekty, a nie że dane dowiodły, iż opuściły tę dziedzinę.
Oddalmy się, a obraz znów wygląda inaczej. Inteligencja ucieleśniona odnotowała 365 rund finansowania w pierwszej połowie roku i 333 w drugiej połowie do 15 listopada. W przeliczeniu na średnią miesięczną faktycznie wzrosła z około 60,8 rundy do 74,0 rund.
Spowolnienie kilku czołowych instytucji nie oznacza, że aktywność inwestycyjna na całym rynku zwolniła.
Finansowanie nadal ma miejsce—po prostu nie rosło przez cały czas
W pierwszych 10 miesiącach 2026 r. 668 rund finansowania w dziedzinie inteligencji ucieleśnionej już przekroczyło 403 rundy w całym 2025 r. Z tej perspektywy stwierdzenie, że kapitał „całkowicie się wycofuje”, nie pasuje do danych.
Ale aktywne finansowanie nie oznacza, że każdy miesiąc jest gorętszy od poprzedniego. W sierpniu odnotowano 87 rund finansowania, co było jednomiesięcznym maksimum w 2026 r. do października; we wrześniu i październiku liczba ta spadła odpowiednio do 72 i 69 rund. Gorączka inwestycyjna podlega wahaniom; dwumiesięcznego spadku nie można bezpośrednio rozumieć jako kurczenia się całego sektora, ani nie można przyjmować dotychczasowego wzrostu jako trendu, który z konieczności będzie kontynuowany.
Mniej finansowań robotów humanoidalnych nie oznacza, że wszystkie kompletne maszyny ostygły
W porównaniu z sumą sektora bardziej oczywista zmiana nastąpiła w przypadku robotów humanoidalnych.

Przeliczając według czasu trwania różnych okresów, średnia miesięczna liczba rund finansowania humanoidalnych robotów spadła o około 24%. To nie jest tylko porównanie marcowego szczytu z jakimś dołkiem: zestawiając oba okresy razem, spowolnienie jest równie widoczne.
Ale kompletne roboty nie ochłodziły się wraz z tym. Roboty usługowe wzrosły z około 6,3 rund miesięcznie do 10 rund, a roboty przemysłowe również urosły. W sumie średnia miesięczna liczba rund finansowania czterech kategorii kompletnych maszyn w tabeli wzrosła z około 27,8 do 30,2.
To pokazuje, że inwestowanie w roboty niekoniecznie oznacza inwestowanie wyłącznie w roboty, które wyglądają jak ludzie. Roboty usługowe i roboty przemysłowe są również kierunkami, przez które inteligencja ucieleśniona wchodzi do rzeczywistych scenariuszy. Kilka mniej rund finansowania humanoidalnych robotów nie może oznaczać, że inne formy również utraciły swoje szanse.
Inteligencja ucieleśniona to więcej niż budowanie ciał — szanse rozszerzają się na zewnątrz
Aby robot naprawdę wykonał zadanie, samo ruchome ciało nie wystarczy. Musi rozpoznać swoje otoczenie, zrozumieć, co robić, a następnie przełożyć osąd na działanie. Wokół tych kwestii projekty związane z oprogramowaniem i sztuczną inteligencją są również częścią rynku finansowania.

Po scaleniu według podbranży w bazie danych średnia miesięczna liczba rund finansowania projektów związanych z oprogramowaniem i sztuczną inteligencją wzrosła o około 40%, szybciej niż w przypadku kompletnych maszyn i komponentów. Obejmują one oprogramowanie robotów, warstwę technologii AI oraz warstwę infrastruktury AI, co pokazuje, że szanse finansowania w tej próbie nie koncentrują się wyłącznie na ciałach humanoidalnych robotów.
Oczywiście wyższa liczba rund nie oznacza więcej zebranych pieniędzy, ani nie można na tej podstawie wnioskować, że kapitał całkowicie przesunął się z ciał na oprogramowanie. Działalność niektórych firm obejmuje już zarówno oprogramowanie, jak i sprzęt, a klasyfikacje w bazie danych nie są całkowicie równoważne granicom produktów.
Ale ta zmiana przypomina nam: obserwując inteligencję ucieleśnioną, nie można wpatrywać się tylko w humanoidalnego robota na scenie. Różne formy robotów, oprogramowanie i technologie bazowe mogą być wszystkimi elementami dalszego rozwoju tej branży.
Czołowe instytucje zwolniły, ale droga się nie zwęziła
Zestawiając te dane razem, odpowiedź nie jest skomplikowana: niektóre czołowe instytucje spowolniły swoje działania, a finansowanie humanoidalnych robotów również spadło; jednocześnie ogólna aktywność finansowania w inteligencji ucieleśnionej pozostaje żywa, a inne formy robotów oraz projekty związane z oprogramowaniem i sztuczną inteligencją wciąż mają inwestorów.
Droga inteligencji ucieleśnionej jest wciąż szeroka, ponieważ nie ogranicza się do jednego rodzaju robota ani jednego ogniwa; droga jest również długa, ponieważ przejście od technologii do różnych rzeczywistych scenariuszy wciąż wymaga ciągłego rozwiązywania problemów percepcji, rozumienia i wykonania. Liczby finansowania nie mogą udowodnić, kiedy te problemy zostaną rozwiązane, ale pokazują, że obecna eksploracja nie zatrzymała się na żadnym pojedynczym hotspocie.
Ten artykuł pochodzi z publicznego konta WeChat „IT Juzi” (ID: itjuzi521), autor: Judy




