
Broadcom (AVGO) wkrótce opublikuje najnowszy raport kwartalny, a Goldman Sachs obniżył swoją 12-miesięczną cenę docelową z 540 USD do 460 USD, utrzymując rekomendację „Kupuj”. James Schneider z zespołu badawczego ds. półprzewodników Goldman Sachs zauważył w raporcie opublikowanym 18 listopada 2026 r., że chociaż oczekuje się, iż ostatnie wyniki i prognozy spółki nieznacznie przebiją oczekiwania, kluczem do kierunku akcji jest widoczność wdrożeń centrów danych w 2028 r., a także wyzwania związane z udziałem w rynku chipów niestandardowych ze strony konkurentów takich jak MediaTek.
Wyniki prawdopodobnie nieznacznie przebiją oczekiwania, obniżka wyceny prowadzi do obniżenia ceny docelowej
Oczekiwania rynkowe dotyczące wyników Broadcom są tym razem ogólnie niskie.
Jednakże, napędzane przez lepsze wyniki akcji w porównaniu z szerszym rynkiem w ciągu ostatniego tygodnia, nastroje rynkowe nieco się poprawiły. Goldman Sachs oczekuje, że wyniki i prognozy Broadcom za czwarty kwartał roku obrotowego 2026 (FY4Q26) i pierwszy kwartał roku obrotowego 2027 (FY1Q27) nieznacznie przebiją oczekiwania.
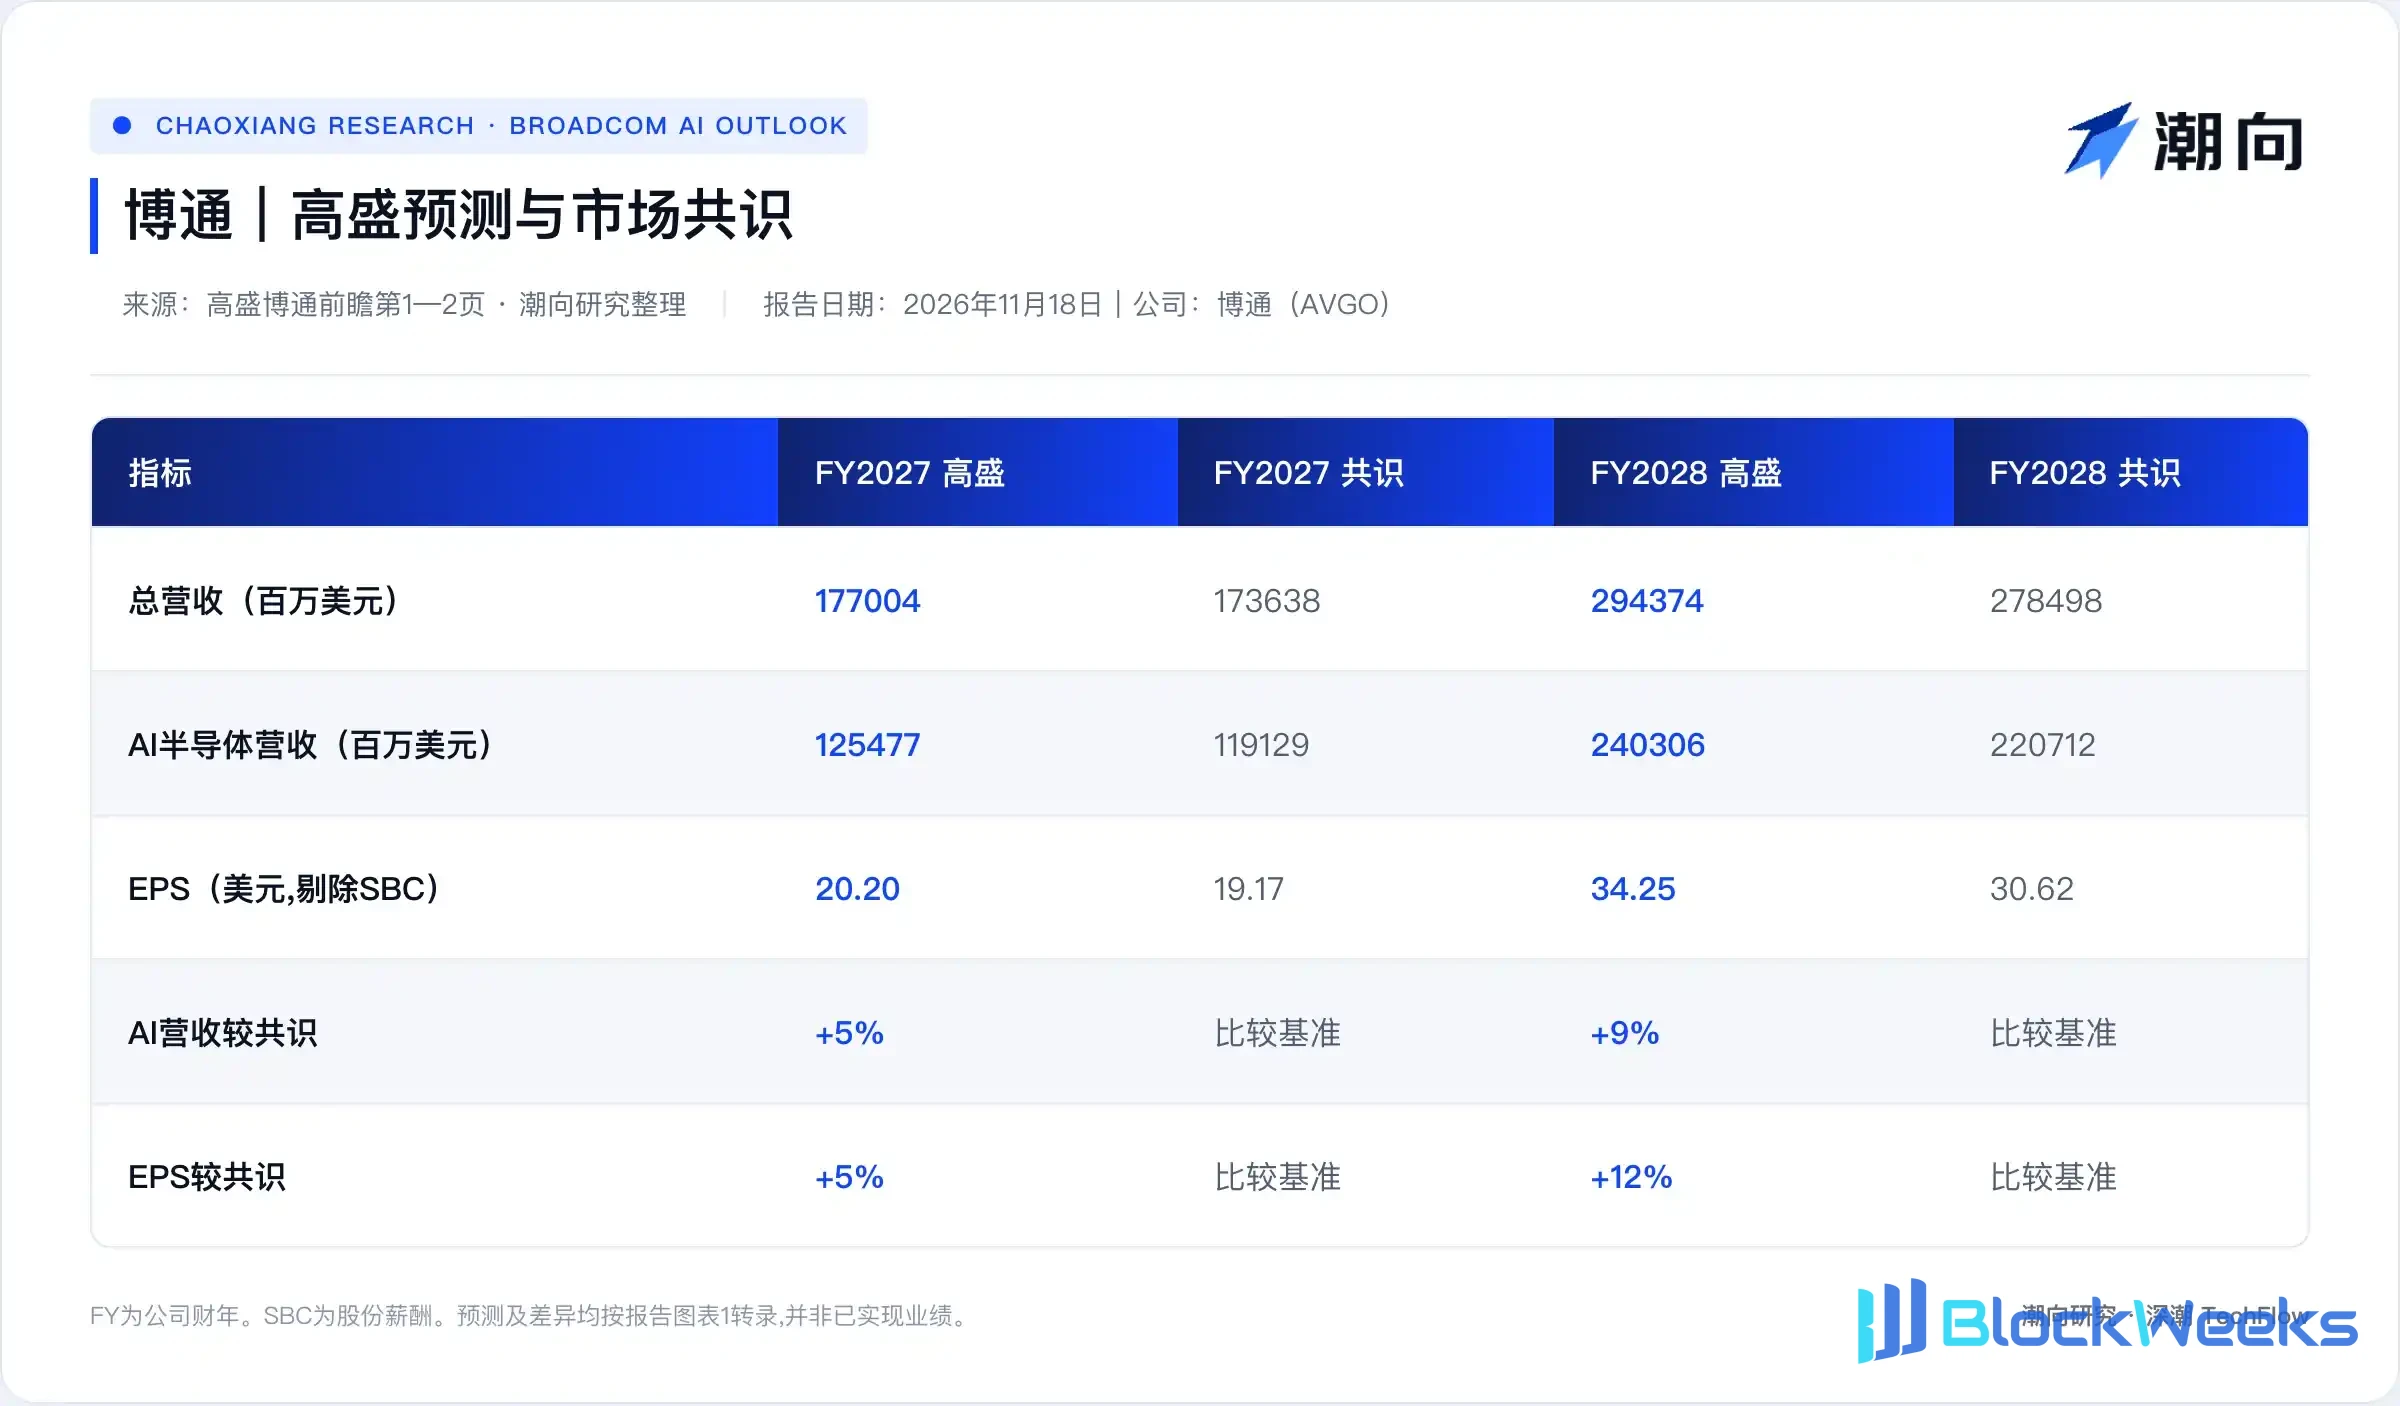
W odniesieniu do konkretnych prognoz finansowych Goldman Sachs oczekuje, że całkowite przychody Broadcom za rok obrotowy 2027 osiągną 177,004 mld USD, powyżej konsensusu szacowanego na 173,639 mld USD; zysk na akcję ma wynieść 20,20 USD, o 5% powyżej konsensusu. Do roku obrotowego 2028 Goldman Sachs oczekuje wzrostu całkowitych przychodów do 294,374 mld USD, a zysku na akcję do 34,25 USD, odpowiednio o 6% i 12% powyżej konsensusu.
Oczekiwania dotyczące zysków pozostają silne, jednak cena docelowa została obniżona. Goldman Sachs obniżył 12-miesięczną cenę docelową Broadcom z 540 USD do 460 USD, co implikuje 34,7% potencjału wzrostu (w oparciu o cenę zamknięcia z 17 listopada 2026 r. wynoszącą 341,60 USD).
Powodem obniżki jest przesunięcie w dół mnożników wyceny porównywalnych spółek. Goldman Sachs utrzymał prognozę znormalizowanego zysku na akcję Broadcom na poziomie 18,00 USD bez zmian, ale obniżył docelowy mnożnik wyceny z 30x do 25x.
Nowe chmury wspierają 70% chipów niestandardowych, finansowanie i moc stają się zmiennymi
To, czy telekonferencja wyników będzie w stanie zapewnić wyraźniejszą długoterminową widoczność, bezpośrednio wpłynie na zmienność kursu akcji.
Działalność związana ze sztuczną inteligencją pozostaje głównym motorem wzrostu Broadcom. Goldman Sachs oczekuje, że przychody Broadcom z półprzewodników AI osiągną 125,477 mld USD w roku obrotowym 2027 i podwoją się do 240,306 mld USD w roku obrotowym 2028, odpowiednio o 5% i 9% powyżej konsensusu. Działalność związana z półprzewodnikami nie-AI i oprogramowaniem infrastrukturalnym jest stosunkowo płaska, a prognozy przychodów Goldman Sachs dla tych dwóch segmentów na rok obrotowy 2027 są odpowiednio o 5% i 3% poniżej konsensusu.
U podstaw tego wysokiego wzrostu leży ogromny plan wdrożenia niestandardowych chipów akceleratorowych (XPU), ale finansowanie nabywców i wąskie gardła infrastrukturalne budzą obawy rynku.
Goldman Sachs ujawnił, że z planowanych przez Broadcom około 10 gigawatów (GW) wdrożeń niestandardowych XPU na rok obrotowy 2027, wschodzące hiperprzetwarzacze odpowiadają za około 6,3 gigawata. Do roku obrotowego 2028 planowany cel wdrożenia niestandardowych XPU przez Broadcom podwaja się do 20 gigawatów, a udział wschodzących dostawców chmur wzrasta dalej do około 75%.
Po amerykańskich wyborach w połowie kadencji inwestorzy zauważalnie zwiększyli kontrolę nad ograniczoną podażą gruntów pod centra danych, mocy i powierzchni powłok (LPS) w 2028 r. Tymczasem wschodzący dostawcy chmur są silnie uzależnieni od zewnętrznego finansowania, a stabilność ich łańcuchów finansowania jest bezpośrednio powiązana z tym, czy zamówienia mogą zostać zrealizowane zgodnie z harmonogramem. Goldman Sachs uważa, że jeśli kierownictwo będzie w stanie przedstawić na telekonferencji wyników istotne szczegóły, aby rozwiać wątpliwości rynku dotyczące dostaw w 2027 r. i realizacji celu 20 gigawatów w 2028 r., byłby to ważny katalizator dla akcji.
Wejście MediaTek zaostrza konkurencję, udział Google w centrum uwagi
Poza fizyczną infrastrukturą i ograniczeniami finansowania, krajobraz konkurencyjny w dziedzinie chipów niestandardowych również się zmienia.
W miarę jak popyt na obliczenia AI przesuwa się w kierunku kustomizacji, konkurenci tacy jak MediaTek przyspieszają wejście na rynek ASIC. Goldman Sachs zauważył, że inwestorzy są bardzo skupieni na lojalności klientów Broadcom w następnym cyklu produktów XPU, zwłaszcza na stabilności udziału w rynku z kluczowymi głównymi klientami takimi jak Google.
Jeśli kierownictwo może dodatkowo ujawnić postępy w długoterminowej współpracy przy projektach układów scalonych nowej generacji na zamówienie, pomogłoby to złagodzić obawy rynku dotyczące utraty udziału w rynku.
Patrząc w przyszłość na główne tematy rynkowe po publikacji wyników, Goldman Sachs uważa, że inwestorzy będą nadal koncentrować się na dwóch kluczowych napięciach: po pierwsze, rzeczywistej zdolności zakupowej wschodzących dostawców usług chmurowych w 2027 r. w warunkach zaostrzającego się zewnętrznego finansowania, a po drugie, postępach w łagodzeniu wąskich gardeł w zakresie zasilania i lokalizacji centrów danych w 2028 r. W raporcie wskazano również cztery ryzyka spadkowe, w tym spowolnienie wydatków na infrastrukturę AI, utratę udziału w rynku w biznesie obliczeń na zamówienie, wolniejsze niż oczekiwano rozładowywanie zapasów układów scalonych nie związanych z AI oraz rosnącą konkurencję w biznesie oprogramowania VMware.

Niniejszy artykuł jest opracowaniem i interpretacją raportu badawczego domu maklerskiego strony trzeciej przygotowanym przez Chaoxiang Research. Oceny, ceny docelowe, prognozy zysków i powiązane sądy przytoczone w artykule są poglądami analityków tego domu maklerskiego, reprezentują wyłącznie stanowisko ich instytucji, a nie Chaoxiang Research, i nie stanowią żadnej porady inwestycyjnej.
Rynki niosą ryzyko; decyzje należy podejmować samodzielnie. Niniejszy artykuł nie powinien być wykorzystywany jako podstawa do kupna lub sprzedaży jakichkolwiek papierów wartościowych.




