Oryginalny autor: Long Yue
Oryginalne źródło: Wallstreetcn
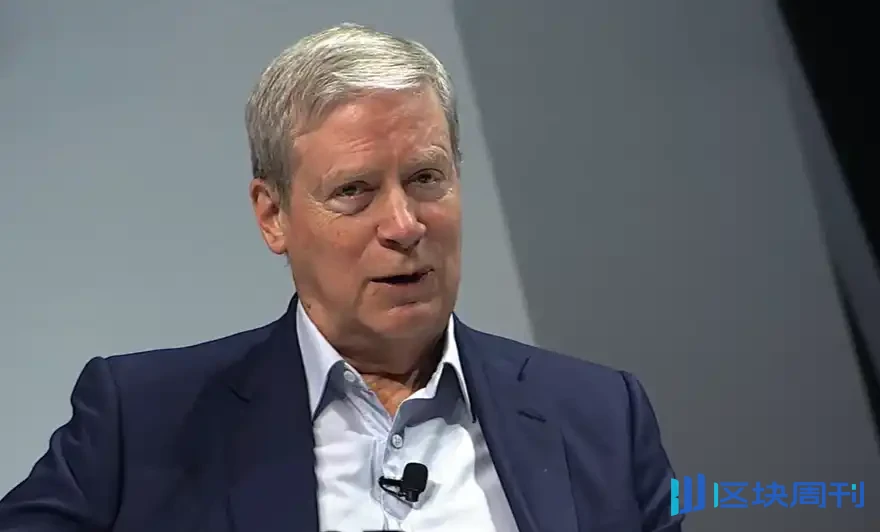
Legendarny inwestor Stan Druckenmiller publicznie oświadczył, że obecnie niemal całkowicie opróżnił swoje pozycje akcyjne i wszedł w „tryb ochrony kapitału” — rzadkie dobrowolne wyjście w jego 50-letniej karierze inwestorskiej.
18 listopada 2026 roku Druckenmiller rozmawiał z Ilianą Bouzali, globalną szefową ds. instrumentów pochodnych w Morgan Stanley, podczas szczytu TomorrowX odbywającego się w Austin w Teksasie. Powiedział wprost, że dzisiejsze otoczenie makroekonomiczne „całkowicie się odwróciło” w porównaniu ze styczniem tego roku: Rezerwa Federalna przeszła od obniżek stóp do podwyżek, surowce zmieniły kierunek ze wzrostowego na spadkowy, spready kredytowe nadal się rozszerzają, a widoczność rynku jest niższa niż w jakimkolwiek momencie jego kariery. „Nie przypominam sobie żadnego okresu, w którym miałbym tak mało rozeznania co do tego, dokąd zmierzają sprawy w ciągu najbliższych 12 miesięcy” — powiedział.
Zaledwie dziewięć miesięcy wcześniej Druckenmiller był agresywnie nastawiony byczo w ramach tego samego schematu rozmowy — długie pozycje w akcjach, długie w miedzi, krótkie w amerykańskich obligacjach skarbowych i zakłady na przełom w ochronie zdrowia. Teraz ten portfel został niemal zredukowany do zera. Opisując swoje obecne pozycje, powiedział: jego ekspozycja na akcje zarówno po stronie długiej, jak i krótkiej jest zasadniczo płaska, posiada niewielką pozycję w dolarze i ma krótką pozycję w miedzi. Ogólnie wszedł w „tryb ochrony kapitału” (we're in capital preservation.).
Mówi się, że automatyczna odpowiedź na jego telefonie zawiera tylko kilka krótkich słów: „Nie rozmawiaj ze mną. Nie gram.”
Ujawnił również, że uważa, iż następna wielka szansa w AI leży w „sprzedawaniu zadań”, a nie w „sprzedawaniu mocy obliczeniowej” — gdy czołowe laboratoria AI opanują najpotężniejszą inteligencję świata, będą mogły całkowicie ominąć model cenowy tokenów i bezpośrednio wejść na pionowe ścieżki, takie jak cyberbezpieczeństwo i ochrona zdrowia, aby zbudować własne imperia biznesowe.
Bycza logika ze stycznia tego roku całkowicie się zawaliła
Osąd Druckenmillera ze stycznia tego roku opierał się na kompletnych ramach makroekonomicznych: stopa funduszy federalnych na poziomie 3,5%, wzrost nominalny na poziomie 6%, a polityka pieniężna w rzeczywistości wyjątkowo luźna; wykres kropkowy Fed wskazywał na więcej obniżek stóp w ciągu roku; surowce, takie jak cena miedzi, osiągały nowe szczyty; linia wzrostów i spadków na rynku stale biła nowe rekordy; a spready kredytowe były wyjątkowo wąskie.
„Przy nadmiernie luźnej polityce pieniężnej recesja w ciągu 6 do 12 miesięcy wydawała mi się niemal niemożliwa” — powiedział. Wówczas był również byczo nastawiony do przyspieszających nakładów inwestycyjnych w AI, zajął długie pozycje w akcjach, długie w miedzi i krótkie w amerykańskich obligacjach skarbowych jako zabezpieczenie, a także optymistycznie patrzył na sektor ochrony zdrowia.
Jednak około miesiąc później wydarzenie związane z „amerykańskimi cłami” zakłóciło rytm. Przyznał, że wówczas miała miejsce paniczna wyprzedaż, ale szybko odkupił pozycje później, a w tym procesie dokonał naturalnego oczyszczenia portfela — pozycje bez istotnego potencjału wzrostowego zostały wyeliminowane, podczas gdy logika pozycji związanych z infrastrukturą AI stała się jeszcze jaśniejsza.
Na dzień dzisiejszy, w listopadzie, wymienił po kolei każdy warunek, który wspierał byczy osąd, i wskazał, że wszystkie się odwróciły: Fed nie obniża już stóp, lecz je podnosi; wspomniał o osobie, która pracowała u jego boku przez 15 lat, głęboko niezadowolonej z polityki zerowych stóp procentowych z ostatnich 15 lat i jeszcze bardziej niezadowolonej z inflacji przekraczającej cel przez pięć kolejnych lat, sugerując, że orientacja polityki wewnątrz Fed uległa fundamentalnej zmianie. Surowce przeszły od bicia nowych szczytów do szczytowania i spadku, a on obecnie ma krótką pozycję w miedzi; linia wzrostów i spadków na giełdzie osiągnęła szczyt już 14 sierpnia, choć szczyt indeksu pojawił się w październiku; a spready kredytowe nadal się rozszerzają.
„Powinniście wiedzieć, co mam na myśli. Wszystko jest całkowitym przeciwieństwem tego, co było wtedy” — powiedział.
„Nie gram!” Dobrowolne wyjście w momencie zamętu
W obliczu tej sytuacji wybór Druckenmillera polega na wycofaniu się. Jego pozycje akcyjne są zasadniczo płaskie po zrównoważeniu długich i krótkich, utrzymuje niewielką pozycję w dolarze, a ogólnie znajduje się w stanie wyczekiwania. Bouzali zażartował, że ustawił w rozmowie na Zoomie przycisk „automatycznej odpowiedzi” z tylko jednym zdaniem: „Nie rozmawiajcie ze mną. Nie gram”. Nie zaprzeczył temu.
Wyjaśnił, że to dobrowolne wyjście nie jest przyznaniem się do porażki, lecz przejawem jego konsekwentnej logiki zarządzania ryzykiem. Jego ramy inwestycyjne obejmują cztery główne klasy aktywów — surowce, obligacje, akcje i stopy procentowe — co oznacza, że nigdy nie musi utrzymywać ciągłej ekspozycji na jakąkolwiek pojedynczą kategorię. „Obligacje i waluty często generują swoje największe ruchy podczas bessy na rynkach akcji” — powiedział, co sprawia, że chętniej pozostaje bezczynny w akcjach i zamiast tego szuka okazji w innych narzędziach makroekonomicznych.
Przyznał również, że nie używa VaR i nie przeprowadza testów warunków skrajnych; głównym sygnałem jego zarządzania ryzykiem jest to, czy wyniki samego P&L spełniają oczekiwania. „Kiedy rynki pogrążają się w chaosie i wchodzą w fazę bessy, wszystkie korelacje zawodzą” — powiedział. „Niektórzy bardzo utalentowani ludzie boleśnie to zweryfikowali w tym roku, gdy zajmowali krótkie pozycje w oprogramowaniu i długie w infrastrukturze AI”.
Mówił także o swojej wierze w „passy zwycięstw i passy porażek” — uważa, że cykle wyników w inwestowaniu znacznie przewyższają rozkład losowy, a rozpoznanie, czy znajduje się obecnie w stanie „gorącej ręki” czy „zimnej ręki”, jest jedną z najważniejszych części tej pracy.
„Kiedy jestem w dobrej formie, stawiam duże zakłady; kiedy jestem w złej formie, stawiam tylko małe zakłady, czekam, aż średni koszt się odbuduje, a potem decyduję, czy dodać ponownie”. Obecny okres określił jako „odpoczynek”, który może trwać dwa dni lub sześć miesięcy.

Od sprzedaży łopat do sprzedaży usług — druga połowa AI?
Pomimo ogólnego zmniejszenia pozycji, długoterminowy osąd Druckenmillera dotyczący AI nie zachwiał się. Wyraźnie stwierdził, że nie będzie zajmował krótkich pozycji w innowacjach w tej dziedzinie, częściowo dlatego, że powiązane spółki są już wyprzedane, a pozycje zostały już oczyszczone.
Jego osąd dotyczący następnego etapu AI koncentruje się na „przypadkach użycia”, a nie na „infrastrukturze”. Uważa, że w sektorze infrastruktury AI mogą istnieć taktyczne okazje handlowe, ale nie będzie to już główny motor napędowy, jakim był w ciągu ostatnich czterech lat. Prawdziwa okazja, jego zdaniem, leży w samych czołowych laboratoriach AI.
Jego logika jest następująca: laboratoria kontrolujące najpotężniejszą inteligencję na świecie nie mają powodu pozostawać w modelu biznesowym, który pobiera opłaty za token. „Jeśli masz najpotężniejszą inteligencję na świecie, możesz zacząć sprzedawać zadania zamiast sprzedawać tokeny i możesz samodzielnie tworzyć biznesy” — powiedział.
Jako najbardziej intuicyjny przykład wskazał cyberbezpieczeństwo: „Kto może konkurować z tymi ludźmi w cyberbezpieczeństwie? Oni stworzyli te problemy, więc teraz mogą użyć rojów agentów, aby nas chronić”. Ochrona zdrowia również jest w jego polu widzenia.
Podsumował ten osąd jednym zdaniem: „Sprzedawaj zadania, nie tokeny”.
Ryzyko fiskalne i obawy edukacyjne: wolno zmieniające się zmienne cicho się rozwijają
Zapytany, jakie ważne trendy obecnie dzieją się „cicho”, Druckenmiller podniósł dwie kwestie strukturalne, na których od dawna się koncentruje.
Pierwszą jest ciągłe pogarszanie się amerykańskiej edukacji podstawowej i średniej (K-12). Wskazał, że Stany Zjednoczone od dawna kompensują tę wadę, przyciągając najlepsze talenty z zagranicy: „Założę się, że osiem z dziesięciu najlepszych firm technologicznych zostało założonych lub kierowanych przez imigrantów”. Martwi się jednak, że zaostrzanie polityki imigracyjnej zagraża temu mechanizmowi kompensacyjnemu, a oba problemy razem wzięte nie przyciągnęły jeszcze wystarczającej uwagi politycznej.
Drugi problem to problem fiskalny. Już w latach 2011–2012 jeździł na najważniejsze uniwersytety, próbując przekonać młodych ludzi, by zwrócili uwagę na międzypokoleniową niesprawiedliwość fiskalną, ale prawie nikt nie zwracał na to uwagi. Zacytował stare powiedzenie: „Jak dochodzi do bankructwa? Najpierw powoli, potem nagle wszystko naraz”. Uważa, że Stany Zjednoczone najprawdopodobniej doświadczą w ciągu najbliższych 10 lat reformy fiskalnej wymuszonej przez kryzys na rynkach finansowych: „To będzie kryzys całkowicie odmienny od obecnego”. Stwierdził również, że zachowuje ostrożnie optymistyczne nastawienie co do tego, że reforma ostatecznie będzie mogła nastąpić.
Prognozy na 10 lat: fuzja jądrowa, centra danych w kosmosie, wyleczenie raka
Druckenmiller przedstawił także trzy prognozy na 10 lat, każdą z prawdopodobieństwem, które uważa za rozsądne:
- Fuzja jądrowa: 20% prawdopodobieństwa, że zostanie osiągnięta w ciągu 10 lat, lub przynajmniej wyraźnego dostrzeżenia, że „zamierzamy ją osiągnąć”.
- Centra danych w kosmosie: mówiąc o tym w Austin, podał prawdopodobieństwo „co najmniej 70%”.
- Wyleczenie raka: przez 30 lat zasiadał w zarządzie Sloan Kettering Cancer Center, będąc świadkiem iteracji od sekwencjonowania genów i immunoterapii po AI. „Uważam, że wyleczymy raka. Uważam, że stanie się chorobą możliwą do opanowania. Mówię o tym w perspektywie 10 lat, nie 20”.
Co czyni najlepszego inwestora
Pod koniec rozmowy Druckenmiller podzielił się swoją oceną cech inwestorów. Uważa, że różnica między najlepszymi inwestorami a dobrymi inwestorami tkwi w czterech punktach: niemal patologiczna pasja do biznesu, niezwykle silne pragnienie wiedzy, konkurencyjność w „patologicznym stopniu” oraz ścisła samodyscyplina. „Za każdym razem, gdy kupujesz, po drugiej stronie jest sprzedawca. Jeśli nie masz zdumiewającego zaangażowania w pracę, przegrasz w tej branży” – powiedział.
Mówił także o wspólnej pułapce osób wysoce inteligentnych: zakochaniu się we własnej tezie do tego stopnia, że zapominają o drugiej połowie powiedzenia „włóż wszystkie jajka do jednego koszyka, a potem pilnie go obserwuj”. „Mogą mieć świetną tezę, może to być świetny zakład, ale rzeczy po prostu się zmieniają, a oni po prostu nie potrafią dostosować się tak szybko jak inni”.
Wspomniał także swoją najbolesniejszą lekcję: w styczniu 2000 roku sprzedał Nasdaq, ale odkupił go dokładnie w dniu szczytu, „myślę, że przegapiłem szczyt o nie więcej niż godzinę”. Zapytany, czego się z tego nauczył, odpowiedział: „Niczego. Wiedziałem wtedy, że nie powinienem tego robić, ale po prostu nie potrafiłem się opanować”.
Pełny zapis rozmowy przedstawia się następująco:
Stan Druckenmiller: Dlaczego teraz „stoi w miejscu” | Szczyt TomorrowX
18 listopada 2026 r.
Legendarny inwestor i dyrektor generalny Duquesne Family Office Stan Druckenmiller rozmawiał z Ilianą Bouzali z Morgan Stanley na głównej scenie szczytu TomorrowX w Austin.
Stan podzielił się tym, dlaczego po 50 latach inwestowania nigdy nie miał tak małej pewności; oraz swoim obecnym skupieniem: scenariuszami zastosowań AI rather niż infrastrukturą, dlaczego wiodące laboratoria mogą sprzedawać „zadania” rather niż „tokeny”, oraz jak klastry agentów AI mogą pomóc w obronie cyberbezpieczeństwa.Mówił także o momencie, w którym zdał sobie sprawę, że AI jest najważniejszym wydarzeniem w historii amerykańskiego biznesu, o swoich śmiałych prognozach na następną dekadę — od fuzji jądrowej i centrów danych w kosmosie po wyleczenie raka w ciągu dziesięciu lat — oraz o tym, co odróżnia najlepszych inwestorów od dobrych inwestorów.
Rozdział pierwszy: Jak Gavin Baker przewidział boom AI
Iliana: Witaj, Stan.
Stan: Witaj, Iliano. Gavin, dziękuję, że dałeś nam powód, by znów się spotkać. Nasza ostatnia rozmowa odbyła się około dziewięciu miesięcy temu.
Zanim zaczniemy, wiem, że czas jest napięty, ale chcę opowiedzieć krótką historię o Ilianie i Gavinie. Iliana kieruje globalnymi instrumentami pochodnymi w Morgan Stanley. Organizowała rozmowy na Zoomie, a nasza grupa nazywała się wtedy „legendy makro” — moim zdaniem trafniejsza nazwa brzmiałaby „makro-odpadki”.
Około miesiąc po premierze ChatGPT odbyliśmy rozmowę na Zoomie. Te tak zwane „legendy makro” wszystkie wygłaszały kazania o stopach procentowych i innych tematach. Wtedy dołączyła do rozmowy osoba, której nigdy wcześniej nie widziałem — Gavin — i powiedziała: „Wszyscy się oszukujecie. Dzieje się najważniejsza rzecz w historii amerykańskiego biznesu, a wy tu targujecie się o drobiazgi”.
Rozdział drugi: Przegląd portfela ze stycznia
Stan (ciąg dalszy): Gavin, chcę ci podziękować, ponieważ to był dokładnie ten punkt, w którym wszystko się zaczęło, przewidziałeś całą tę sprawę, przewidziałeś jej głębokość i zakres. Jednocześnie chcę też podziękować Ilianie, ponieważ gdyby nie ty, nie spotkałbym Gavina. Dziękuję wam obojgu.
Iliana: Nie ma za co. Wróciłam do naszej podobnej rozmowy ze stycznia, kiedy publiczność była mniejsza. Wtedy byłeś byczo nastawiony do gospodarki, miałeś długie pozycje w akcjach, krótkie w obligacjach skarbowych jako zabezpieczenie, długie w miedzi i mocno wierzyłeś, że sektor opieki zdrowotnej się wyróżni. Ile z tych pozycji nadal utrzymujesz dzisiaj?
Stan: Zasadniczo prawie wszystkie zamknięte.
Patrząc wstecz na ten styczniowy wywiad, to był szczególny okres. W mojej karierze czasami widzę rzeczy bardzo wyraźnie, a czasami nie mam zupełnie poczucia kierunku. Kiedy widzę wyraźnie, lubię uderzać mocno; kiedy nie widzę wyraźnie, czasami stoję prawie całkowicie nieruchomo.
W tamtym czasie gospodarka była bardzo silna. Co ważniejsze, z perspektywy wyprzedzającej stopa funduszy federalnych wynosiła 3,5%, wzrost nominalny wynosił 6%, a polityka pieniężna była niezwykle luźna. Sądząc po tak zwanym wykresie punktowym Fed, oczekiwano dalszych obniżek stóp w ciągu roku. Surowce—w tym miedź—przełamywały się na nowe szczyty. Linia wzrostów i spadków oraz inne wskaźniki techniczne, których używam, obserwując rynek, również osiągały nowe szczyty. Spready kredytowe były bardzo, bardzo wąskie.
Dlatego na tle nadmiernie luźnej polityki pieniężnej było prawie niemożliwe, aby gospodarka pogrążyła się w recesji w ciągu najbliższych 6 do 12 miesięcy. Ponadto poprzedniej jesieni Claude Code właśnie podekscytował wtajemniczonych przyspieszeniem AI. Byliśmy dość optymistycznie nastawieni do nakładów inwestycyjnych, a wszystko to sprawiało, że byliśmy bardzo byczo nastawieni do akcji i gospodarki.
Niestety, około miesiąc później wybuchła tak zwana „wojna handlowa”. Spanikowałem i sprzedaliśmy partię pozycji. Ale wynik okazał się błogosławieństwem w przebraniu—ponieważ kiedy odkupiliśmy (bardzo szybko), trend wszechstronnego startu infrastruktury AI był wyraźniejszy niż kiedykolwiek. Ta operacja wygodnie oczyściła także portfel z pozycji, które nie wzrosłyby znacząco.
Rozdział trzeci: Dlaczego wszystko się odwróciło
Stan (ciąg dalszy): Teraz spójrzmy na dzisiejszą sytuację.
Gospodarka jest nadal silna, ale wszystkie inne aspekty, o których właśnie wspomniałem, całkowicie się odwróciły. Fed nie obniżył stóp, lecz je podnosi—w Fed nastąpiła zmiana kursu polityki. Jest pewna osoba, którą znam, która siedziała obok mnie przez 15 lat, która jest niezadowolona z ostatnich 15 lat łagodzenia polityki pieniężnej, deficytów i wszystkiego, co nastąpiło, a jeszcze bardziej oburzona inflacją utrzymującą się powyżej celu przez pięć kolejnych lat.
Dlatego obecnie znajdujemy się w cyklu zacieśniania polityki pieniężnej. Surowce, które w styczniu przełamywały się na nowe szczyty, teraz wydają się osiągnąć szczyt i zmierzają w dół—w rzeczywistości mamy już krótkie pozycje w miedzi. Linia wzrostów i spadków wciąż osiągała nowe szczyty, gdy udzielaliśmy wywiadu, ale jej szczyt nastąpił już wcześnie, bo 14 sierpnia, chociaż szczyt szerokiego indeksu rynkowego przypadł na październik. Spready kredytowe się rozszerzają.
Myślę, że już rozumiesz—wszystko teraz jest dokładnym przeciwieństwem tego, co wtedy. Dlatego nie mamy ani długich, ani krótkich pozycji w akcjach.
Rozdział czwarty: Stoję z boku
Stan (ciąg dalszy): Przyznaję, że lubię grać na krótko. Ale z powodu, dla którego większość ludzi przyszła na tę konferencję, nigdy nie odważyłbym się grać na krótko przeciwko innowacjom technologicznym i całemu postępowi, o którym tu dyskutowano. Co więcej, wiele powiązanych spółek spadło już zbyt mocno, a pozycjonowanie jest już bardzo niskie z taktycznego punktu widzenia.
Więc mój wybór to wciąż zwykłe podejście—kiedy nie mam pewności, odsuwam się i obserwuję. Jestem w tym biznesie, mój Boże, od 50 lat. Nie pamiętam żadnego okresu, w którym miałbym tak mało pewności co do kierunku na najbliższe 12 miesięcy, co jest całkowicie inne niż w zeszłym styczniu.
Tak jak drażniłeś się ze mną podczas rozmowy na Zoomie kilka dni temu—powiedziałeś: „Stan ma teraz przycisk automatycznej odpowiedzi, a za każdym razem, gdy zadzwonisz, pokazuje: 'Stoję z boku.'”—automatyczna odpowiedź: nie szukaj mnie, nie gram.
To jest miejsce, w którym teraz jesteśmy. Nadal utrzymujemy kilka małych pozycji w dolarze, nasze pozycje w akcjach są zasadniczo płaskie, ale wewnętrznie występują pewne niedopasowania długich i krótkich pozycji—jest kilka krótkich i długich, ale zasadniczo unikamy rynku.
Iliana: W wprowadzeniu pojawiły się słowa pochwały na temat twoich wyników. Czy chcesz powiedzieć, że nigdy nie straciłeś pieniędzy? Nigdy nie miałeś roku ze stratą?
Stan: Rzeczywiście, nigdy. Ale to tylko kalendarzowe szczęście — doświadczyłem bardzo dużych obsunięć, tylko nigdy pełnej rocznej straty od 31 grudnia do 31 grudnia.
Moje wyniki w gruncie rzeczy wynikają częściowo z kilku rzeczy: po pierwsze, handlujemy czterema głównymi klasami aktywów — surowcami, obligacjami, akcjami i stopami procentowymi — więc nie czujemy potrzeby, by być mocno zaangażowanym w którąkolwiek z nich.
Iliana: I ten styl został zapoczątkowany przez ciebie, i wyraźnie nie jesteś inwestorem ograniczonym mandatem inwestycyjnym.
Stan: Ten styl rzeczywiście mógł zostać zapoczątkowany przeze mnie, ale zrobiłem to z konieczności — ponieważ w tamtym czasie nie miałem pojęcia, co robię. W każdym razie, czystym zbiegiem okoliczności, obligacje i waluty często wykonują swoje największe ruchy, gdy akcje znajdują się na rynku niedźwiedzia. To sprawia, że chętniej odkładam akcje na jakiś czas i nie muszę mieć pozycji w tej klasie aktywów — masz inne alternatywy, a to naturalnie tworzy pewnego rodzaju dyscyplinę.
Przechodziliśmy przez okresy wyjścia z rynku i okresy aktywnego działania w innych narzędziach makro poza akcjami. Teraz, ponieważ nie mam dużej pewności co do niczego, jesteśmy w dużej mierze w fazie ochrony kapitału — staramy się nie tracić pieniędzy, a nie zarabiać.
Iliana: Kiedy rozmawialiśmy za kulisami, wspomniałeś, że ktoś przeanalizował twój styl inwestycyjny na przestrzeni 50 lat, co nas wszystkich rozśmieszyło. Czy możesz podzielić się tym z wszystkimi?
Stan: Nie słuchałeś uważnie, ponieważ myślę, że to, co właśnie powiedziałem, jest odpowiedzią. Duquesne zarabiał przez lata dzięki „wybuchowemu wzrostowi”: przez kilka lat wlekliśmy się, zyskując 5% do 8%, potem nagle następował wybuchowy skok trwający trzy lub cztery lata, a potem wchodziliśmy w konsolidację boczną. Ale unikaliśmy spadków.
Myślę, że to w dużej mierze dlatego, że miałem wystarczająco dużo szczęścia, w zespole jest wielu młodych ludzi, a telefon Gavina też odegrał swoją rolę. Właśnie przeszliśmy przez wspaniały trzy-czteroletni okres wybuchowy, a wiele z czynników, które właśnie wymieniłem, wiąże się z dużą niepewnością, więc na razie po prostu robię przerwę — może trwać dwa dni, a może sześć miesięcy, nie wiem.
Rozdział piąty: Gorąca ręka i zimna ręka, oraz zarządzanie ryzykiem
Iliana: Więc jesteś w fazie „zimnej ręki”, skąd wiesz, kiedy odzyskasz formę?
Stan: Nie jestem „zimną ręką”, jestem w „okresie poza grą”. Prawdopodobnie masz na myśli moje podejście do zarządzania ryzykiem — to rzeczywiście jest nieco inne. Nie używamy VaR, nie używamy testów warunków skrajnych, nie używamy żadnych z tych narzędzi. Pamiętam, kiedy zarządzałem Funduszem Quantum dla Sorosa, banki nie chciały nam pożyczać, ponieważ nie używaliśmy VaR, więc dałem im ten bezużyteczny model VaR.
To, co zawsze robiłem — ponieważ jesteśmy inwestorami międzyklasowymi — to patrzenie na wyniki mojego P&L. Jeśli wyniki nie spełniają oczekiwań, jeśli korelacje są błędne, zaczynam redukować pozycje. Wyniki P&L to mój prawdziwy sygnał. Dlaczego uważam, że to lepsze niż VaR? Ponieważ gdy rynki są chaotyczne i wchodzą w fazę rynku niedźwiedzia, wszystkie te korelacje zawodzą. Myślę, że wcześniej w tym roku niektórzy bardzo utalentowani ludzie, gdy skracali oprogramowanie i zajmowali długie pozycje w infrastrukturze AI, zweryfikowali to wielkim kosztem — zaczęły dziać się najróżniejsze dziwne rzeczy, a twoje wyniki P&L wychwycą to wszystko.
Wspomniałeś o jednej z najważniejszych części mojej pracy — wierzę w „efekt serii”. Przyjaciele w Teksasie rozumieją sport, jak kolejne trafienia i serie zwycięstw w baseballu, to zjawisko znacznie przekracza losowe prawdopodobieństwo. To samo dotyczy mojej branży, czasami jestem w świetnej formie, czasami nie.
Rozdział szósty: Na co patrzy: scenariusze zastosowań AI
Stan (ciąg dalszy): Duża część mojej pracy polega na ocenie, czy obecnie mam „zimną rękę”, czy „gorącą rękę”. Kiedy jestem w dobrej formie, zamacham się mocno; kiedy jestem w złej formie, gram ostrożnie. Jeśli moja „średnia uderzeń” zaczyna się poprawiać, czuję, że być może zaczynam widzieć wyraźnie, i wtedy zwiększam intensywność.
Iliana: Pierwotnie przygotowałam pytanie wielokrotnego wyboru, prosząc cię o wybranie celów zakupowych z kilku tematów lub akcji, ale wygląda na to, że nie chcesz niczego kupować, więc pominiemy to pytanie. Oto podobne pytanie: chociaż nie jesteś jeszcze gotowy do zakupów na dużą skalę, czy na rynku akcji jest coś, na co patrzysz, co cię interesuje i w czym mógłbyś w przyszłości zająć pozycję?
Stan: Biorąc pod uwagę trend w surowcach i jeden punkt, którego jeszcze nie wspomniałem — rok temu spółki cykliczne radziły sobie lepiej niż spółki defensywne, a teraz spółki defensywne prowadzą we wszystkich obszarach — jestem bardzo czujny wobec możliwości, że gospodarka rozczaruje w drugiej połowie 2027 roku, i uwzględniam to po stronie stóp procentowych.
Po stronie akcji obserwujemy scenariusze zastosowań AI, a nie infrastrukturę. Infrastruktura może być dobrą transakcją taktyczną — odpowiednie pozycje już gwałtownie spadły — ale nie sądzę, by ponownie stała się motorem napędzającym nasz „wybuchowy wzrost”, jak to było przez ostatnie cztery lata.
A scenariusze zastosowań mogą być najciekawszą okazją. Jak na ironię, najciekawszym scenariuszem zastosowania mogą być same laboratoria AI. Osobiście uważam, że nie pozostaną długo w biznesie „sprzedaży tokenów”. Moja ocena jest taka, że nie zawsze będą wydawać modele — jeśli posiadasz najlepszą inteligencję na świecie, możesz absolutnie zacząć sprzedawać „zadania” zamiast „tokenów” i stworzyć własny biznes.
To nie wymaga dużej wyobraźni. Weźmy cyberbezpieczeństwo — kto może konkurować z tymi laboratoriami AI w dziedzinie cyberbezpieczeństwa? One stworzyły te problemy, więc teraz są również tymi, które najbardziej potrafią rozmieszczać roje agentów AI, by nas chronić. Inny przykład to opieka zdrowotna i wszelkiego rodzaju scenariusze zastosowań.
Więc jeśli na rynku akcji pojawi się kolejna duża siła napędowa, myślę, że jest właśnie tam. Sprzedawać zadania, a nie tokeny — usłyszeliście to tutaj jako pierwsi.
Rozdział siódmy: Co dzieje się po cichu
Iliana: Dobrze, przejdźmy do nieco innego pytania i odłóżmy AI na pięć minut. Media społecznościowe bardzo dobrze wychwytują to, co jest teraz gorące, ale wiele ważnych rzeczy dzieje się po cichu, ewoluując powoli pod powierzchnią w dłuższych przedziałach czasowych. Jakie ważne rzeczy dzieją się po cichu na świecie, na które powinniśmy zwrócić uwagę?
Stan: Jedna rzecz, która dzieje się po cichu, ale którą uważam za rozdzierającą serce, to ciągłe pogarszanie się podstawowej edukacji K-12 w tym kraju. I ściśle z tym związane — kiedyś rekompensowaliśmy ten deficyt, sprowadzając dużą liczbę wybitnych talentów z zagranicy. Na konferencjach technologicznych trudno sobie wyobrazić, że wśród dziesięciu najlepszych firm technologicznych — nie pamiętam dokładnie których w tej chwili, ale założyłbym się, że co najmniej osiem z nich jest kierowanych przez założycieli lub menedżerów imigrantów.
Martwię się teraz, że nie tylko K-12 nadal się pogarsza, ale nikt jednocześnie nie bada towarzyszącego temu problemu — nasza polityka imigracyjna zagraża temu impulsowi napływu talentów. Jestem również optymistą, że polityka w końcu się dostosuje, ale to jest coś, o czym myślałem głęboko, niezależnie od naszego biznesu.
Inna rzecz, która dzieje się powoli, przypomina mi stare powiedzenie: Jak ludzie bankrutują? Powoli, a potem nagle wszystko naraz.
Dla tych, którzy nie znają kontekstu, między 2011 a 2012 rokiem podróżowałem po głównych uniwersytetach, próbując przekonać młodych ludzi, mówiąc im, że moje pokolenie ograbiło ich przyszłość poprzez system opieki społecznej i że musimy rozwiązać problem deficytu — ponieważ wystarczy jedno spojrzenie na tabelę demograficzną, by zobaczyć, że między 2020 a 2030 rokiem ta bomba zegarowa musi wybuchnąć.
Oczywiście Stany Zjednoczone, ze statusem waluty rezerwowej, mogą nadal funkcjonować pomimo tego, co powiedziałem w 2011 i 2012 roku — a wtedy nie przewidywałem również, że 5 bilionów dolarów zostanie wydane na pandemię, a następnie kontynuowane dodatkowe wydatki, a zerowe stopy procentowe dały im pewność, by dalej trwonić.
Ale martwię się, że w pewnym momencie zobaczymy, jak Stany Zjednoczone powtarzają błędy Francji. Jestem również optymistą, że jeśli ten dzień nadejdzie, zdecydujemy się przeprowadzić reformy. Ale jako inwestor makro będzie to kryzys bardzo różny od obecnego. Naprawdę wierzę, że w pewnym momencie w ciągu następnej dekady doświadczymy reformy fiskalnej wymuszonej przez kryzys na rynkach finansowych.
Rozdział ósmy: Jak mądrzy ludzie sami sobie szkodzą
Iliana: Około dziewięciu miesięcy temu powiedziałeś coś, co zrobiło na mnie duże wrażenie — lubię cytować ten wywiad, ponieważ timing był całkiem dobry.
Stan: Musisz celowo wybierać dobre rzeczy do powiedzenia.
Iliana: Rzeczywiście. Powiedziałeś: Moją przewagą nie jest IQ, ale zdecydowane działanie. Powiedziałeś, że myślenie kontrariańskie jest nadmiernie mitologizowane i że wielu ludzi poświęca ogromną część zysku tylko po to, by wydawać się innymi. Mówiłeś też o tym, jak inteligentni ludzie sami sobie szkodzą, ponieważ nie wiedzą, kiedy przestać badać. Teraz dodajmy jeszcze jedną pozycję do tej listy—w jaki jeszcze sposób inteligentni ludzie sami sobie szkodzą?
Stan: Uważam, że ta branża wymaga intelektualnej pokory, a intelektualna pokora wymaga otwartego umysłu. Jestem wielkim zwolennikiem przekonania—kiedyś cytowałem Marka Twaina, który powiedział: „Włóż wszystkie jajka do jednego koszyka, a potem pilnuj tego koszyka”. Jestem za dużymi, skoncentrowanymi zakładami, ale problem polega na tym, że wielu bardzo inteligentnych ludzi często zapomina o drugiej połowie—„pilnuj tego koszyka”. Tak bardzo kochają logikę inwestycyjną, którą zbudowali, że przestają zachowywać otwarty umysł.
Rozdział dziewiąty: Klucz do odróżnienia najlepszych inwestorów
Stan (ciąg dalszy): Możesz mieć świetną tezę i postawić świetny zakład, ale rzeczy po prostu się zmieniają, a oni wydają się po prostu niezdolni do dostosowania się na czas tak jak inni. Nie potrafię dokładnie powiedzieć dlaczego, ale wysoka inteligencja często sprzyja sztywności umysłowej—nie zawsze, ale często.
Iliana: To jest ściśle związane z inną rzeczą—spotkałeś i mentorowałeś kilku wybitnych inwestorów. Co jest kluczem do odróżnienia dobrego inwestora od najlepszego inwestora?
Stan: Muszą mieć niemal fanatyczną pasję do tej branży i muszą utrzymywać intensywną ciekawość intelektualną. Muszą mieć tak silny napęd konkurencyjny, że aż niemal patologiczny—ta żądza wygrywania i strach przed przegrywaniem wykraczają poza normalny zakres, i po prostu nie istnieje coś takiego jak równowaga między pracą a życiem. Ale za każdym razem, gdy coś kupujesz, po drugiej stronie jest sprzedawca. Jeśli nie masz niezwykle silnego zaangażowania w pracę, przegrasz w tym biznesie.
Czwarty punkt, i być może równie ważny: wszyscy są niezwykle zdyscyplinowani. Forma dyscypliny każdej osoby może być bardzo różna, być może zupełnie inna od mojej, ale niezależnie od tego, jaka to forma dyscypliny, oni się jej trzymają. Łącząc te cztery punkty, myślę, że to odpowiada na twoje pytanie.
Rozdział dziesiąty: Jak Stan podejmuje decyzje
Iliana: Gdyby nasi słuchacze chodzili za tobą w pracy przez miesiąc—oczywiście to byłoby dziwne—co najbardziej by ich zaskoczyło w sposobie, w jaki podejmujesz decyzje?
Stan: To jest to, co nasza firma nazywa „najpierw inwestuj, potem badaj”. Usłyszę pomysł albo, jako analityk techniczny, zobaczę wykres, który mi się podoba, historia ma sens, albo osoba opowiadająca historię pracowała głęboko w tej dziedzinie przez wiele lat i czuję jej szczerą pasję—wtedy buduję pozycję, nie ogromną pozycję, ale wystarczająco dużą, że jeśli się mylę, zaboli. W tym momencie mam tylko około 15% informacji, których tradycyjny inwestor wymagałby przed działaniem.
Następnie przekazuję pomysł zespołowi badawczemu na dwa lub trzy tygodnie głębokich badań, a potem decyduję, czy zwiększyć pozycję, czy ją zlikwidować. Więc w tym, co robię, jest dużo intuicyjnego obstawiania, obejmującego pewne rzeczy, do kupowania których może nie jestem szczególnie kwalifikowany—ale na dłuższą metę to podejście u mnie działa.
Rozdział jedenasty: Przewidywania na następne dziesięć lat
Iliana: Rozmawialiśmy dużo za kulisami o historii, psychologii, rynkach i różnych śmiałych hipotezach. Chcę też wprowadzić tutaj publiczność do rozmowy: daj mi jedno lub dwa przewidywania dotyczące następnych dziesięciu lat, które brzmią nieprawdopodobnie, ale którym po cichu przypisałbyś 20% prawdopodobieństwa.
Stan: Po pierwsze, uważam, że istnieje 20% prawdopodobieństwa, że osiągniemy fuzję jądrową, albo przynajmniej będziemy mogli wyraźnie zobaczyć, że fuzja jądrowa jest bliska.
Po drugie, jestem w Austin, więc powiem, że istnieje co najmniej 70%, a nawet wyższe prawdopodobieństwo, że zbudujemy kosmiczne centra danych.
Po trzecie, przez 30 lat zasiadałem w zarządzie Memorial Sloan Kettering Cancer Center. Pierwsze dziesięć lat to w zasadzie stagnacja, ale później mieliśmy sekwencjonowanie genów, uznaliśmy, że rak jest chorobą zindywidualizowaną, a potem przyszły badania mutacji genów, immunoterapia, a teraz AI.
Uważam, że pokonamy raka. Uważam, że stanie się możliwą do opanowania chorobą przewlekłą—i mam na myśli w ciągu 10 lat, a nie 20.
[Brawa]
Rozdział dwunasty: Uzupełnij luki
Iliana: Wspaniale. Musimy skończyć ten segment, zanim poproszą nas o opuszczenie sceny, więc zróbmy ćwiczenie polegające na uzupełnianiu luk. Te przerażające czerwone światła...
Stan: Wiem, myślę, że ktoś prawdopodobnie po prostu wyprowadzi nas ze sceny, ale chcę dokończyć to ćwiczenie.
Iliana: Dobrze, zaczynajmy. Spotykając osobę, w pierwszych 15 minutach...
Stan: Potrafię stwierdzić, czy jest oszustem.
Iliana: Cechą osobistą, która przyniosła mi najwięcej pieniędzy, jest...
Stan: Otwarty umysł.
Iliana: I równowaga między życiem zawodowym a prywatnym.
Stan: [Śmieje się] Cechą osobistą, która kosztowała mnie najwięcej pieniędzy, jest...
Kilka razy złamałem własną dyscyplinę. Straciłem kontrolę nad emocjami i zrobiłem kilka rzeczy, o których wiedziałem, że nie powinienem ich robić—to było około 26 lat temu, ale pamiętam to jak wczoraj. W styczniu 2000 roku zająłem krótką pozycję na Nasdaq, a następnie odkupiłem w dniu historycznego maksimum. Myślę, że byłem prawdopodobnie około godziny po szczycie. Ponieważ miałem najgorsze FOMO. Ktoś zapytał mnie, czego się z tego nauczyłem, a ja powiedziałem: „Nic. Wiedziałem wtedy, że nie powinienem tego robić, ale po prostu nie mogłem się opanować.”
Iliana: Do dziś masz PTSD. Argument niedźwiedzi wobec AI, z którym najbardziej się zgadzam, to...
Stan: Czynniki polityczne i obawy o finansowanie—oba są niepokojące.
Iliana: To zaszczyt dzielić scenę z tobą, Gavin, i dziękuję ci za ponowne danie nam tej możliwości. Stan, a co ważniejsze, dziękuję ci za twoją przyjaźń.
Stan: Dziękuję, Iliana. Dziękuję wszystkim tutaj.