
最近的市場情緒有點低迷,尤其是大熱一波的具身智能賽道,一些人會覺得「要降溫」「涼了」。我們從數據來看下到底是怎麼回事——
IT桔子數據顯示,2026年2月,紅杉中國參與了6筆具身智能融資;到10月,這個數字降至1筆。高瓴創投也慢了下來:4月參與7筆,10月沒有出現在融資名單中。
頭部機構確實出手少了,人形機器人整機的融資節奏也確實放緩了。但如果因此認為具身智能已經不受資本關注,就看窄了。
根據IT桔子數據,2026年前10個月,具身智能領域發生668筆融資,2025年同期為287筆,同比增長約133%。項目仍在拿錢,只是熱度並不平均地落在每一家機構、每一個方向上。
人形機器人是具身智能的一種形態,不是這個賽道的全部。當投資者討論機器人能不能走進工廠、家庭或其他真實場景時,要看的不只是機器人的外形,還有讓它看懂環境、理解任務、完成操作的軟件和技術。這條路比造一台人形機器人更寬,也需要更長時間去走。
頭部機構慢下來了,這不是錯覺
先看10家活躍投資機構的出手記錄。2026年下半年截至11月15日,這10家機構在具身智能領域的月均參與次數,都低於上半年。
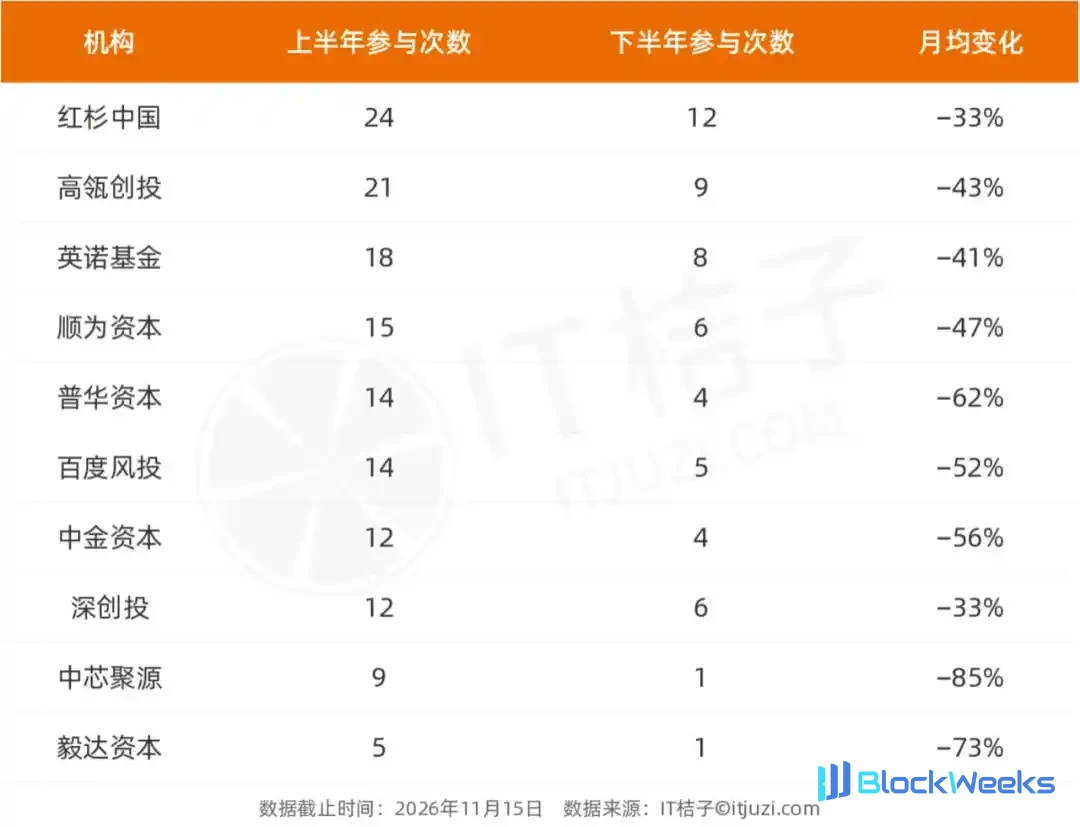
上半年按6個月、下半年按約4.5個月折算。紅杉中國從每月參與4筆降至約2.7筆,高瓴創投從3.5筆降至2筆。不是某一家機構偶爾歇了一陣:這10家機構的出手頻率都降了。
但「出手變少」和「撤出賽道」是兩回事。這裡統計的是機構參與新融資的次數,不是它們賣掉了多少已有持倉;10家機構也不能代表全部投資方。至少從這組樣本看,頭部機構正在放慢新項目投資的節奏,而不是數據已經證明它們離場了。
把鏡頭拉遠,情況又不一樣。具身智能上半年共發生365筆融資,下半年截至11月15日為333筆。換算成月均,反而從約60.8筆升至74.0筆。
幾家頭部機構慢下來,不等於市場裡的投資活動都慢下來了。
融資還在發生,只是沒有一路往上
2026年前10個月,具身智能領域的668筆融資,已經超過2025年全年的403筆。從這個角度看,說資本「全面撤離」並不符合數據。
但融資活躍,也不意味著每個月都比上個月更熱。8月發生87筆融資,是2026年截至10月的單月高點;9月和10月分別回落至72筆、69筆。投資熱度有起伏,不能把兩個月的回落直接理解為整個賽道收縮,也不能把過去的增長當作今後必然延續的趨勢。
人形機器人融資少了,不等於整機都冷了
相比賽道總量,更明顯的變化發生在人形機器人身上。

按不同階段的時長折算,人形機器人月均融資筆數下降約24%。這不是只拿3月的高點和某一個低谷相比:把上下兩個階段放在一起看,放緩同樣存在。
但機器人整機並沒有跟著一起降溫。服務機器人從月均約6.3筆增至10筆,工業機器人也有所增長。合起來看,表中四類整機的月均融資筆數從約27.8筆增至30.2筆。
這說明,投資機器人,不一定都要投外形像人的機器人。服務機器人、工業機器人同樣是具身智能進入現實場景的方向。人形機器人少了幾筆融資,不能代表其他形態也失去了機會。
具身智能不止造本體,機會還在往外延伸
要讓機器人真正完成一件事,光有能動的身體還不夠。它要識別周圍的環境,理解要做什麼,再把判斷變成動作。圍繞這些問題,軟件和AI相關項目也是融資市場的一部分。

按數據庫子行業歸併,軟件及AI相關項目的月均融資筆數增長約40%,快於整機和零部件。它們涵蓋機器人軟件、AI技術層和AI基礎層,說明這份樣本中的融資機會並不只集中在人形機器人本體上。
當然,筆數多不等於拿到的錢更多,也不能據此斷定資本已經從本體全面轉向軟件。部分公司的業務本就同時涉及軟硬件,數據庫分類也不完全等同於產品邊界。
但這個變化提醒我們:觀察具身智能,不能只盯著台上那台人形機器人。機器人的不同形態、軟件和底層技術,都可能是這個產業繼續發展的組成部分。
頭部機構慢了,路沒有走窄
把這些數據放在一起,答案並不複雜:部分頭部機構出手放緩了,人形機器人融資也少了;與此同時,具身智能的整體融資活動仍然活躍,其他機器人形態和軟件及AI相關項目還有人在投。
具身智能的路還很寬,是因為它不只有一種機器人、一個環節;路也很長,是因為從技術走到不同真實場景,還要持續解決感知、理解和執行等問題。融資筆數證明不了這些問題何時能被解決,但它說明,當下的探索並沒有停在某一個熱點上。
本文來自微信公眾號 「IT桔子」(ID:itjuzi521),作者:Judy




