
博通(AVGO)即將披露最新財報,高盛將其 12 個月目標價從 540 美元下調至 460 美元,維持「買入」評級。高盛半導體分析團隊詹姆斯·施耐德(James Schneider)在 2026 年 11 月 18 日發布的報告中指出,儘管公司近期業績與指引有望小幅超預期,但決定股價走向的核心在於 2028 年資料中心落地能見度,以及聯發科等競爭對手帶來的客製化晶片份額挑戰。
業績看小幅超預期,估值下調壓低目標價
市場對博通本次財報的預期整體偏低。
不過受過去一週股價跑贏大盤帶動,市場情緒已有所回暖。高盛預計博通 2026 財年第四季度(FY4Q26)及 2027 財年第一季度(FY1Q27)業績與指引均將實現小幅超預期。
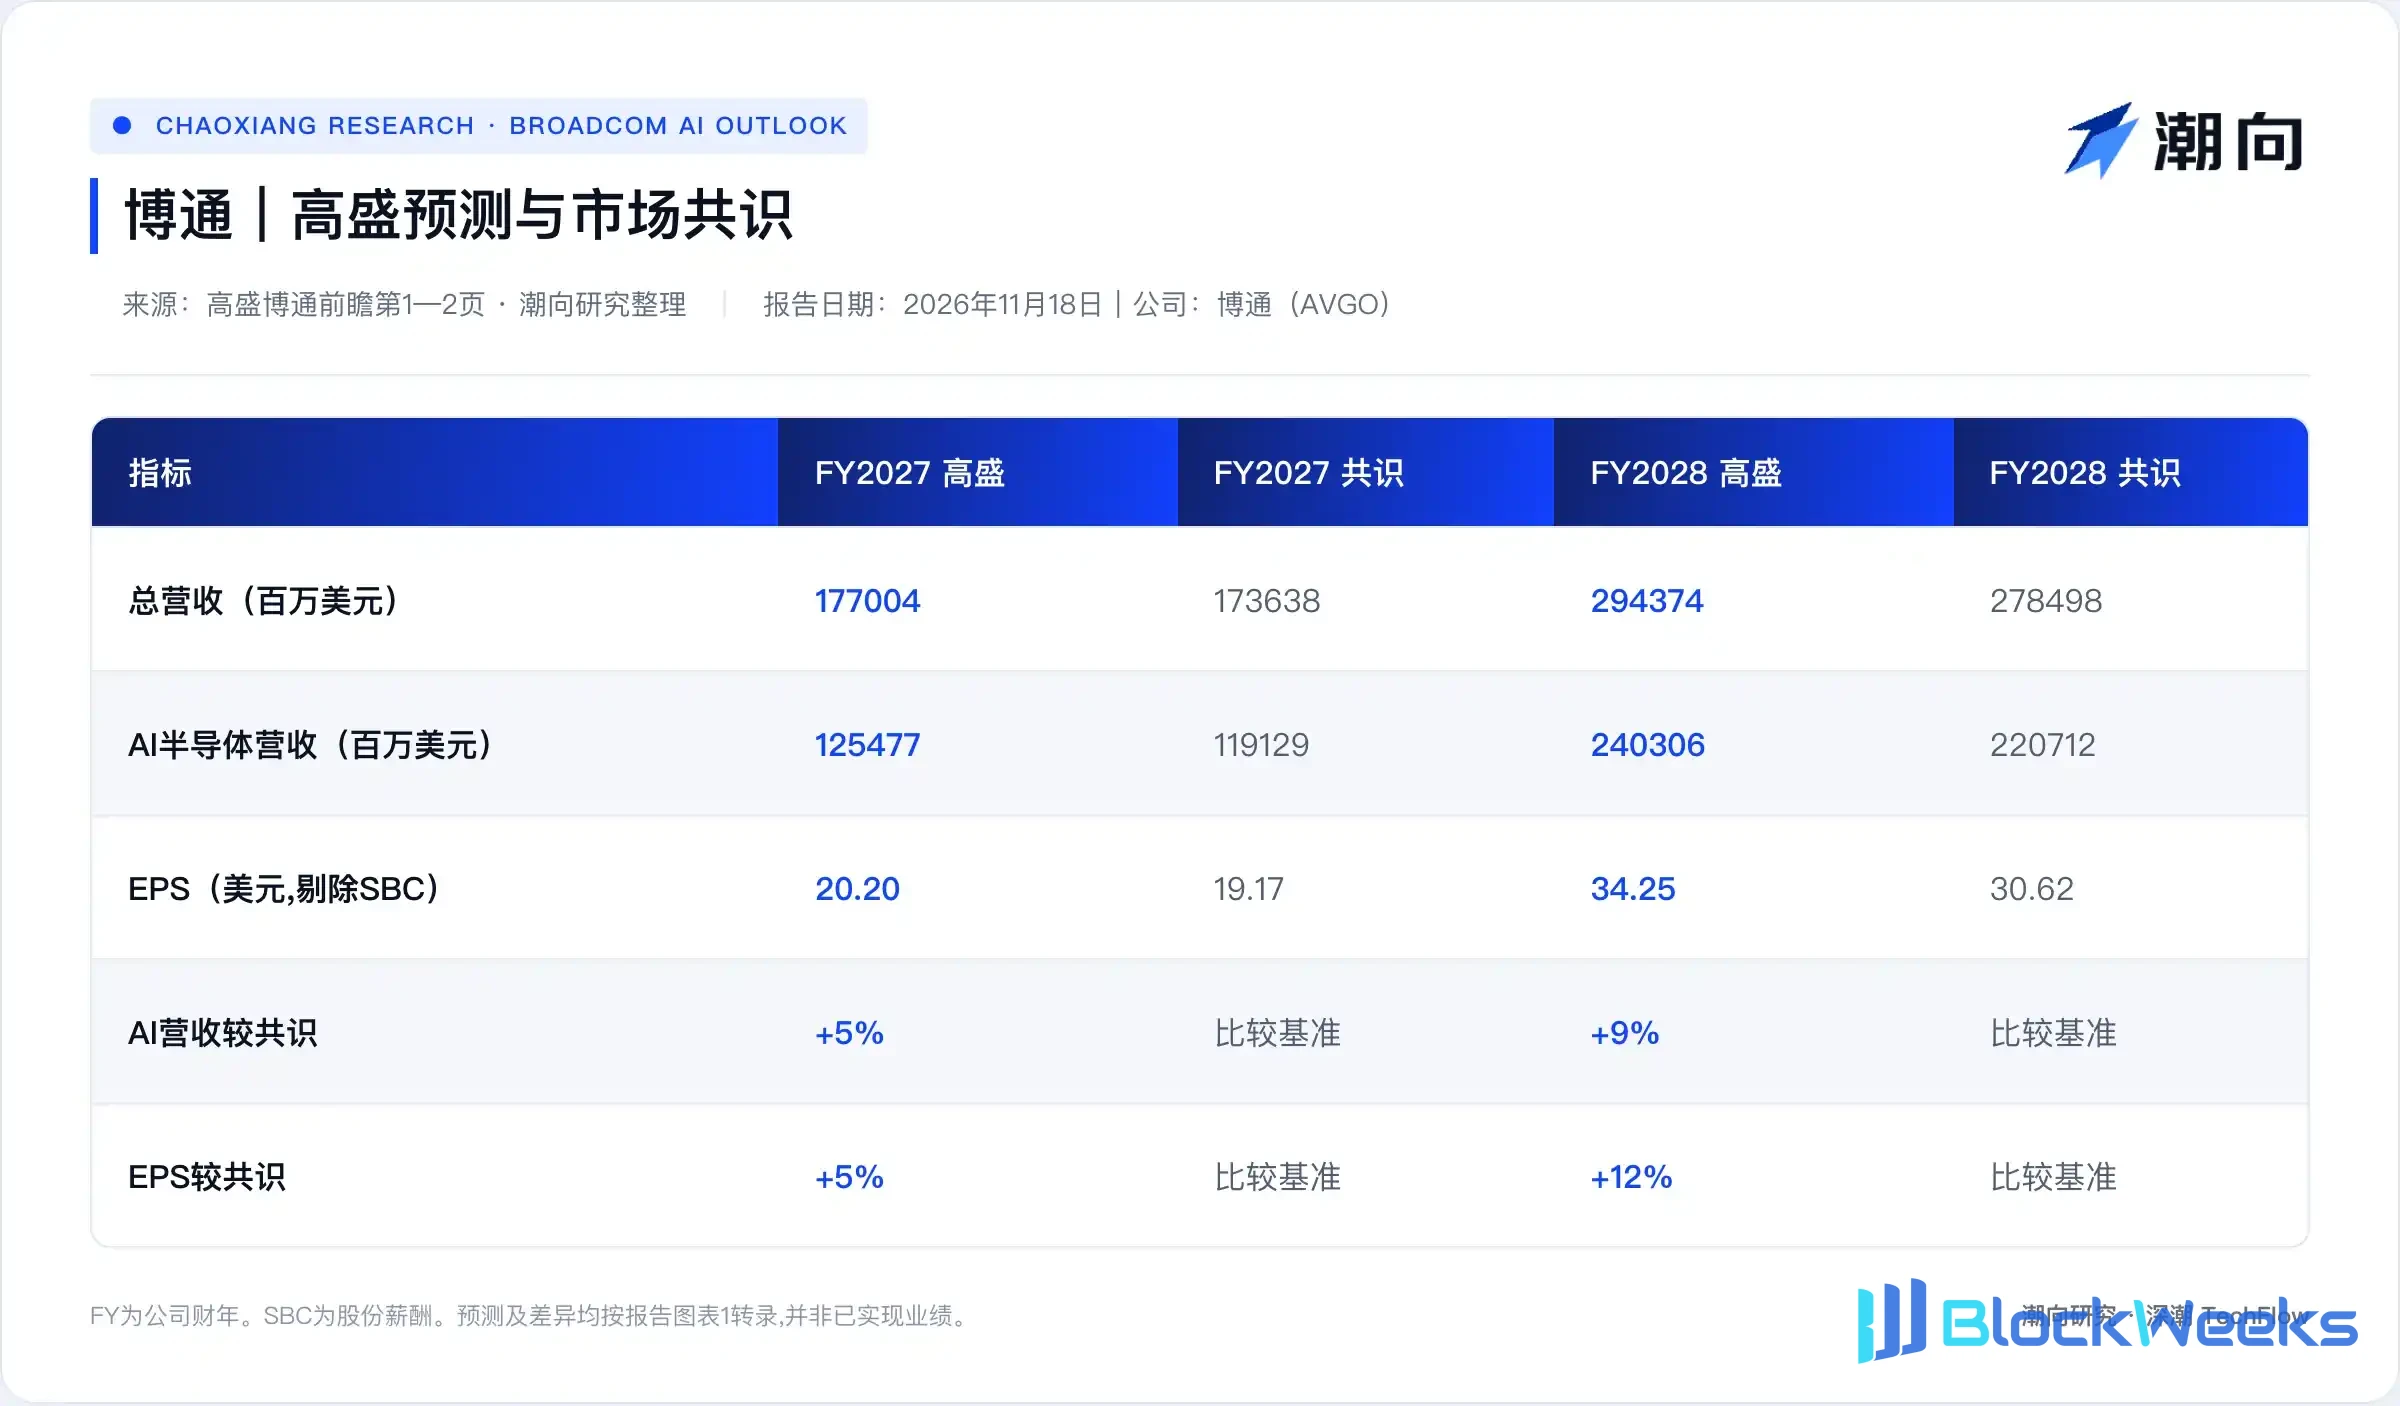
具體財務預測上,高盛預計博通 2027 財年總營收達 1770.04 億美元,高於市場一致預期的 1736.39 億美元;每股盈利預計為 20.20 美元,高出一致預期 5%。到 2028 財年,高盛預計總營收攀升至 2943.74 億美元,每股盈利達到 34.25 美元,分別高出一致預期 6% 和 12%。
盈利預期依然強勁,目標價卻遭下調。高盛將博通 12 個月目標價從 540 美元調降至 460 美元,對應 34.7% 的潛在上漲空間(基於 2026 年 11 月 17 日收盤價 341.60 美元)。
下調原因在於同業估值中樞下移。高盛維持博通 18.00 美元的常態化每股盈利預期不變,但將目標估值倍數從 30 倍下調至 25 倍。
新雲撐起七成客製化晶片,融資電力成變數
業績電話會能否給出更清晰的長期能見度,將直接左右股價波動。
AI 業務依然是博通的核心增長引擎。高盛預計博通 2027 財年 AI 半導體營收將達 1254.77 億美元,2028 財年進一步翻倍至 2403.06 億美元,分別高於市場一致預期 5% 和 9%。非 AI 半導體與基礎設施軟體業務則相對平淡,高盛對這兩塊業務 2027 財年的營收預測分別較一致預期低 5% 和 3%。
支撐高增長的底層是龐大的客製化加速晶片(XPU)部署計劃,但買家的資金與基建瓶頸正引發市場擔憂。
高盛披露,博通 2027 財年規劃的約 10 吉瓦(GW)客製化 XPU 部署量中,新興超大規模雲廠商(Emerging Hyperscalers)佔據了約 6.3 吉瓦。到 2028 財年,博通規劃的客製化 XPU 部署目標翻倍至 20 吉瓦,其中新興雲廠商的佔比進一步升至約 75%。
美國中期選舉後,投資者對 2028 年資料中心土地、電力和機房外殼(LPS)供應緊張的審視明顯升溫。同時,新興雲廠商高度依賴外部融資,其資金鏈穩定性直接關係到訂單能否如期交付。高盛認為,管理層若能在電話會上提供實質性細節,打消市場對 2027 年出貨及 2028 年 20 吉瓦目標落地的疑慮,將成為股價的重要催化劑。
聯發科入局加劇競爭,谷歌份額受關注
除了物理基建與融資限制,客製化晶片賽道的競爭格局也在生變。
隨著 AI 算力需求向客製化傾斜,聯發科(MediaTek)等競爭對手正在加速切入 ASIC 市場。高盛指出,投資者高度關注博通在下一代 XPU 產品週期中的客戶黏性,尤其是谷歌(Google)等核心大客戶的份額穩固程度。
如果管理層能進一步披露下一代客製化晶片項目的長期合作進展,將有助於緩解市場對份額流失的擔憂。
展望財報發布後的市場主線,高盛認為投資者仍將圍繞兩大核心矛盾展開博弈:一是新興雲廠商在外部融資收緊下的 2027 年實際提貨能力,二是 2028 年資料中心電力與場地瓶頸的緩解進度。報告同時提示了四大下行風險,包括 AI 基礎設施支出放緩、客製化運算業務份額流失、非 AI 晶片庫存消化慢於預期,以及 VMware 軟體業務面臨的競爭加劇。

本文係潮向研究對第三方券商研究報告的整理與解讀。文中引述的評級、目標價、盈利預測及相關判斷,均為該券商分析師的觀點,僅代表其所屬機構立場,不代表潮向研究的觀點,也不構成任何投資建議。
市場有風險,決策需獨立。本文不應作為買賣任何證券的依據。




