
Останнім часом ринкові настрої були дещо млявими, особливо в колись гарячому секторі втіленого інтелекту, де дехто відчуває, що він "охолоджується" або "зовсім згас". Погляньмо на дані, щоб зрозуміти, що насправді відбувається—
Дані IT Juzi показують, що в лютому 2026 року Sequoia China взяла участь у 6 раундах фінансування втіленого інтелекту; до жовтня ця кількість впала до 1. Hillhouse Venture Capital також сповільнилася: вона взяла участь у 7 раундах у квітні, але не з'явилася у списку фінансування в жовтні.
Провідні установи справді роблять менше кроків, і темпи фінансування повнорозмірних гуманоїдних роботів справді сповільнилися. Але робити з цього висновок, що втілений інтелект більше не приваблює увагу капіталу, було б надто вузьким поглядом.
Згідно з даними IT Juzi, за перші 10 місяців 2026 року в сфері втіленого інтелекту відбулося 668 раундів фінансування, порівняно з 287 за той самий період 2025 року, що є зростанням приблизно на 133% у річному вимірі. Проєкти все ще отримують гроші; просто тепло розподіляється нерівномірно між кожною установою та кожним напрямом.
Гуманоїдні роботи — це одна з форм втіленого інтелекту, а не весь цей сектор. Коли інвестори обговорюють, чи можуть роботи потрапити на фабрики, в домівки чи інші реальні сценарії, важливий не лише зовнішній вигляд робота, а й програмне забезпечення та технології, які дозволяють йому сприймати середовище, розуміти завдання та виконувати операції. Цей шлях ширший, ніж створення гуманоїдного робота, і його також довше долати.
Провідні установи сповільнилися—це не ілюзія
Спочатку подивімося на інвестиційні записи 10 активних інвестиційних установ. З другої половини 2026 року до 15 листопада середня місячна кількість участей цих 10 установ у сфері втіленого інтелекту була нижчою, ніж у першій половині року.
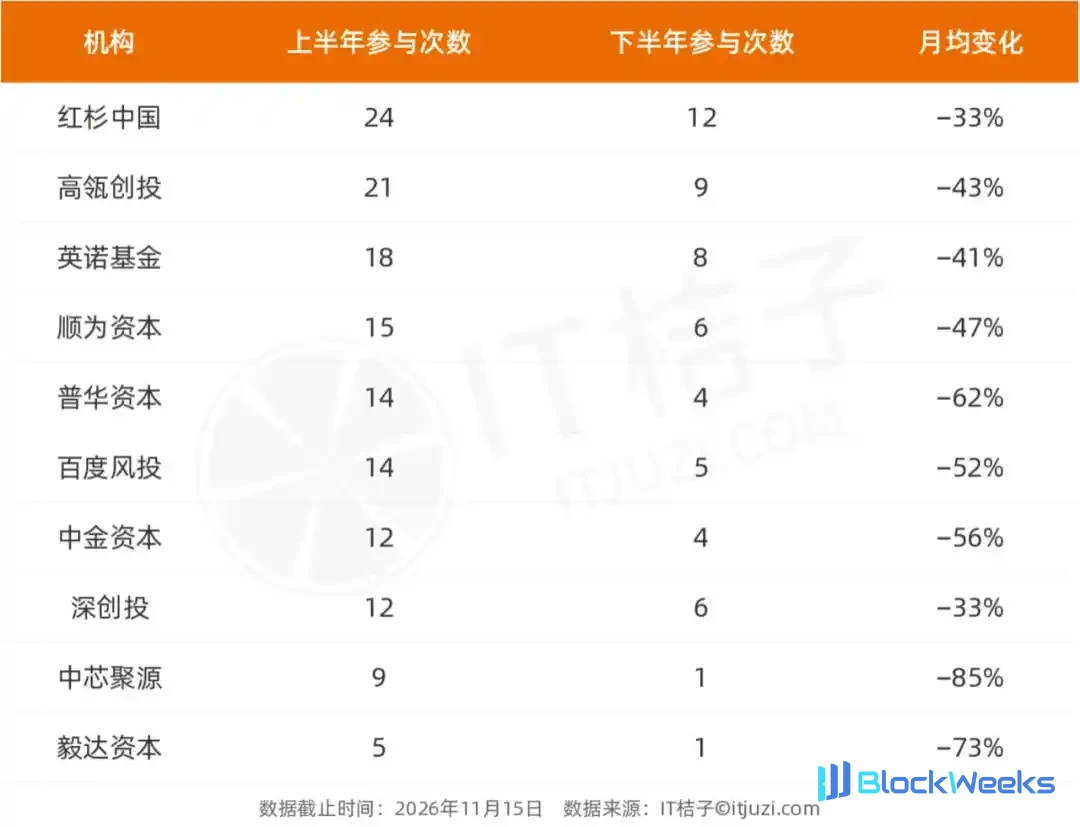
Перша половина розрахована на основі 6 місяців, а друга — приблизно на основі 4,5 місяців. Sequoia China знизилася з участі в 4 раундах на місяць до приблизно 2,7 раундів, а Hillhouse Venture Capital — з 3,5 раундів до 2 раундів. Це не те, що одна установа випадково взяла перерву: частота інвестицій усіх 10 установ знизилася.
Але "робити менше кроків" і "вийти з сектору" — це дві різні речі. Тут підраховується кількість разів, коли установи брали участь у новому фінансуванні, а не скільки наявних часток вони продали; також 10 установ не можуть представляти всіх інвесторів. Принаймні з цієї вибірки провідні установи сповільнюють темпи інвестування в нові проєкти, а не дані довели, що вони залишили сферу.
Якщо віддалитися, картина знову інша. У сфері втіленого інтелекту відбулося 365 раундів фінансування в першій половині року та 333 у другій половині до 15 листопада. У перерахунку на середньомісячний показник він фактично зріс з приблизно 60,8 раундів до 74,0 раундів.
Сповільнення кількох провідних установ не означає, що інвестиційна активність на всьому ринку сповільнилася.
Фінансування все ще відбувається—просто воно не зростало весь час
За перші 10 місяців 2026 року 668 раундів фінансування у сфері втіленого інтелекту вже перевищили 403 раунди за весь 2025 рік. З цього погляду твердження, що капітал "повністю виходить", не відповідає даним.
Але активне фінансування не означає, що кожен місяць гарячіший за попередній. У серпні відбулося 87 раундів фінансування — одномісячний максимум 2026 року станом на жовтень; у вересні та жовтні показники впали до 72 і 69 раундів відповідно. Інвестиційна активність коливається; двомісячне зниження не можна прямо розуміти як скорочення всього сектору, як і минуле зростання не можна сприймати як тенденцію, що обов'язково продовжиться.
Менше фінансувань гуманоїдних роботів не означає, що всі повні машини охололи
Порівняно із загальною картиною сектору, більш очевидна зміна відбулася в гуманоїдних роботах.

Перераховано за тривалістю різних періодів, середньомісячна кількість раундів фінансування гуманоїдних роботів скоротилася приблизно на 24%. Це не просто порівняння березневого піку з якоюсь западиною: якщо скласти обидва періоди разом, уповільнення присутнє однаковою мірою.
Але готові роботи не охололи разом із ним. Сервісні роботи зросли з приблизно 6,3 раундів на місяць до 10 раундів, а промислові роботи також зросли. У сукупності середньомісячна кількість раундів фінансування чотирьох категорій готових машин у таблиці зросла з приблизно 27,8 до 30,2.
Це показує, що інвестувати в роботів не обов'язково означає інвестувати лише в роботів, які виглядають як люди. Сервісні роботи та промислові роботи також є напрямами, через які втілений інтелект входить у реальні сценарії. Трохи менша кількість раундів фінансування гуманоїдних роботів не може означати, що інші форми також втратили свої можливості.
Втілений інтелект — це більше, ніж побудова тіл: можливості розширюються назовні
Щоб робот справді виконав завдання, лише рухомого тіла недостатньо. Він повинен розпізнавати своє оточення, розуміти, що робити, а потім перетворювати судження на дію. Навколо цих питань проєкти, пов'язані з програмним забезпеченням та ШІ, також є частиною ринку фінансування.

Об'єднано за підгалузями бази даних, середньомісячна кількість раундів фінансування проєктів, пов'язаних із програмним забезпеченням та ШІ, зросла приблизно на 40%, швидше, ніж готові машини та компоненти. Вони охоплюють програмне забезпечення для роботів, технологічний рівень ШІ та інфраструктурний рівень ШІ, що показує, що можливості фінансування в цій вибірці не зосереджені лише на тілах гуманоїдних роботів.
Звичайно, більша кількість раундів не означає більше залучених коштів, і з цього також не можна зробити висновок, що капітал повністю перемістився від тіл до програмного забезпечення. Бізнес деяких компаній уже охоплює як програмне забезпечення, так і апаратне забезпечення, а класифікації баз даних не цілком еквівалентні межам продуктів.
Але ця зміна нагадує нам: спостерігаючи за втіленим інтелектом, не можна дивитися лише на гуманоїдного робота на сцені. Різні форми роботів, програмне забезпечення та базові технології — усе це може бути складовими подальшого розвитку цієї галузі.
Провідні установи сповільнилися, але шлях не звузився
Якщо скласти ці дані разом, відповідь не складна: деякі провідні установи сповільнили свої кроки, і фінансування гуманоїдних роботів також зменшилося; водночас загальна активність фінансування у сфері втіленого інтелекту залишається високою, а інші форми роботів і проєкти, пов'язані з програмним забезпеченням та ШІ, досі мають інвесторів.
Шлях втіленого інтелекту все ще широкий, тому що він не обмежується одним видом робота чи однією ланкою; шлях також довгий, тому що перехід від технології до різних реальних сценаріїв усе ще потребує постійного вирішення проблем сприйняття, розуміння та виконання. Підрахунки фінансування не можуть довести, коли ці проблеми будуть вирішені, але вони показують, що поточне дослідження не зупинилося на якомусь одному гарячому напрямі.
Ця стаття походить із публічного акаунта WeChat "IT Juzi" (ID: itjuzi521), автор: Judy




