
Broadcom (AVGO) ось-ось оприлюднить свій останній звіт про прибутки, і Goldman Sachs знизив свою 12-місячну цільову ціну з $540 до $460, зберігши рейтинг "Купувати". Джеймс Шнайдер з дослідницької групи Goldman Sachs з напівпровідників зазначив у звіті, опублікованому 18 листопада 2026 року, що хоча останні результати та прогнози компанії, як очікується, трохи перевищать очікування, ключ до напрямку акцій полягає у видимості розгортання центрів обробки даних у 2028 році, а також у викликах щодо частки кастомних чіпів, які створюють конкуренти, такі як MediaTek.
Результати, як очікується, трохи перевищать очікування, зниження оцінки зменшує цільову ціну
Ринкові очікування щодо прибутків Broadcom цього разу загалом низькі.
Однак, завдяки кращим за ринок показникам акцій за минулий тиждень, ринкові настрої дещо відновилися. Goldman Sachs очікує, що результати та прогнози Broadcom за четвертий квартал 2026 фінансового року (FY4Q26) і перший квартал 2027 фінансового року (FY1Q27) обидва трохи перевищать очікування.
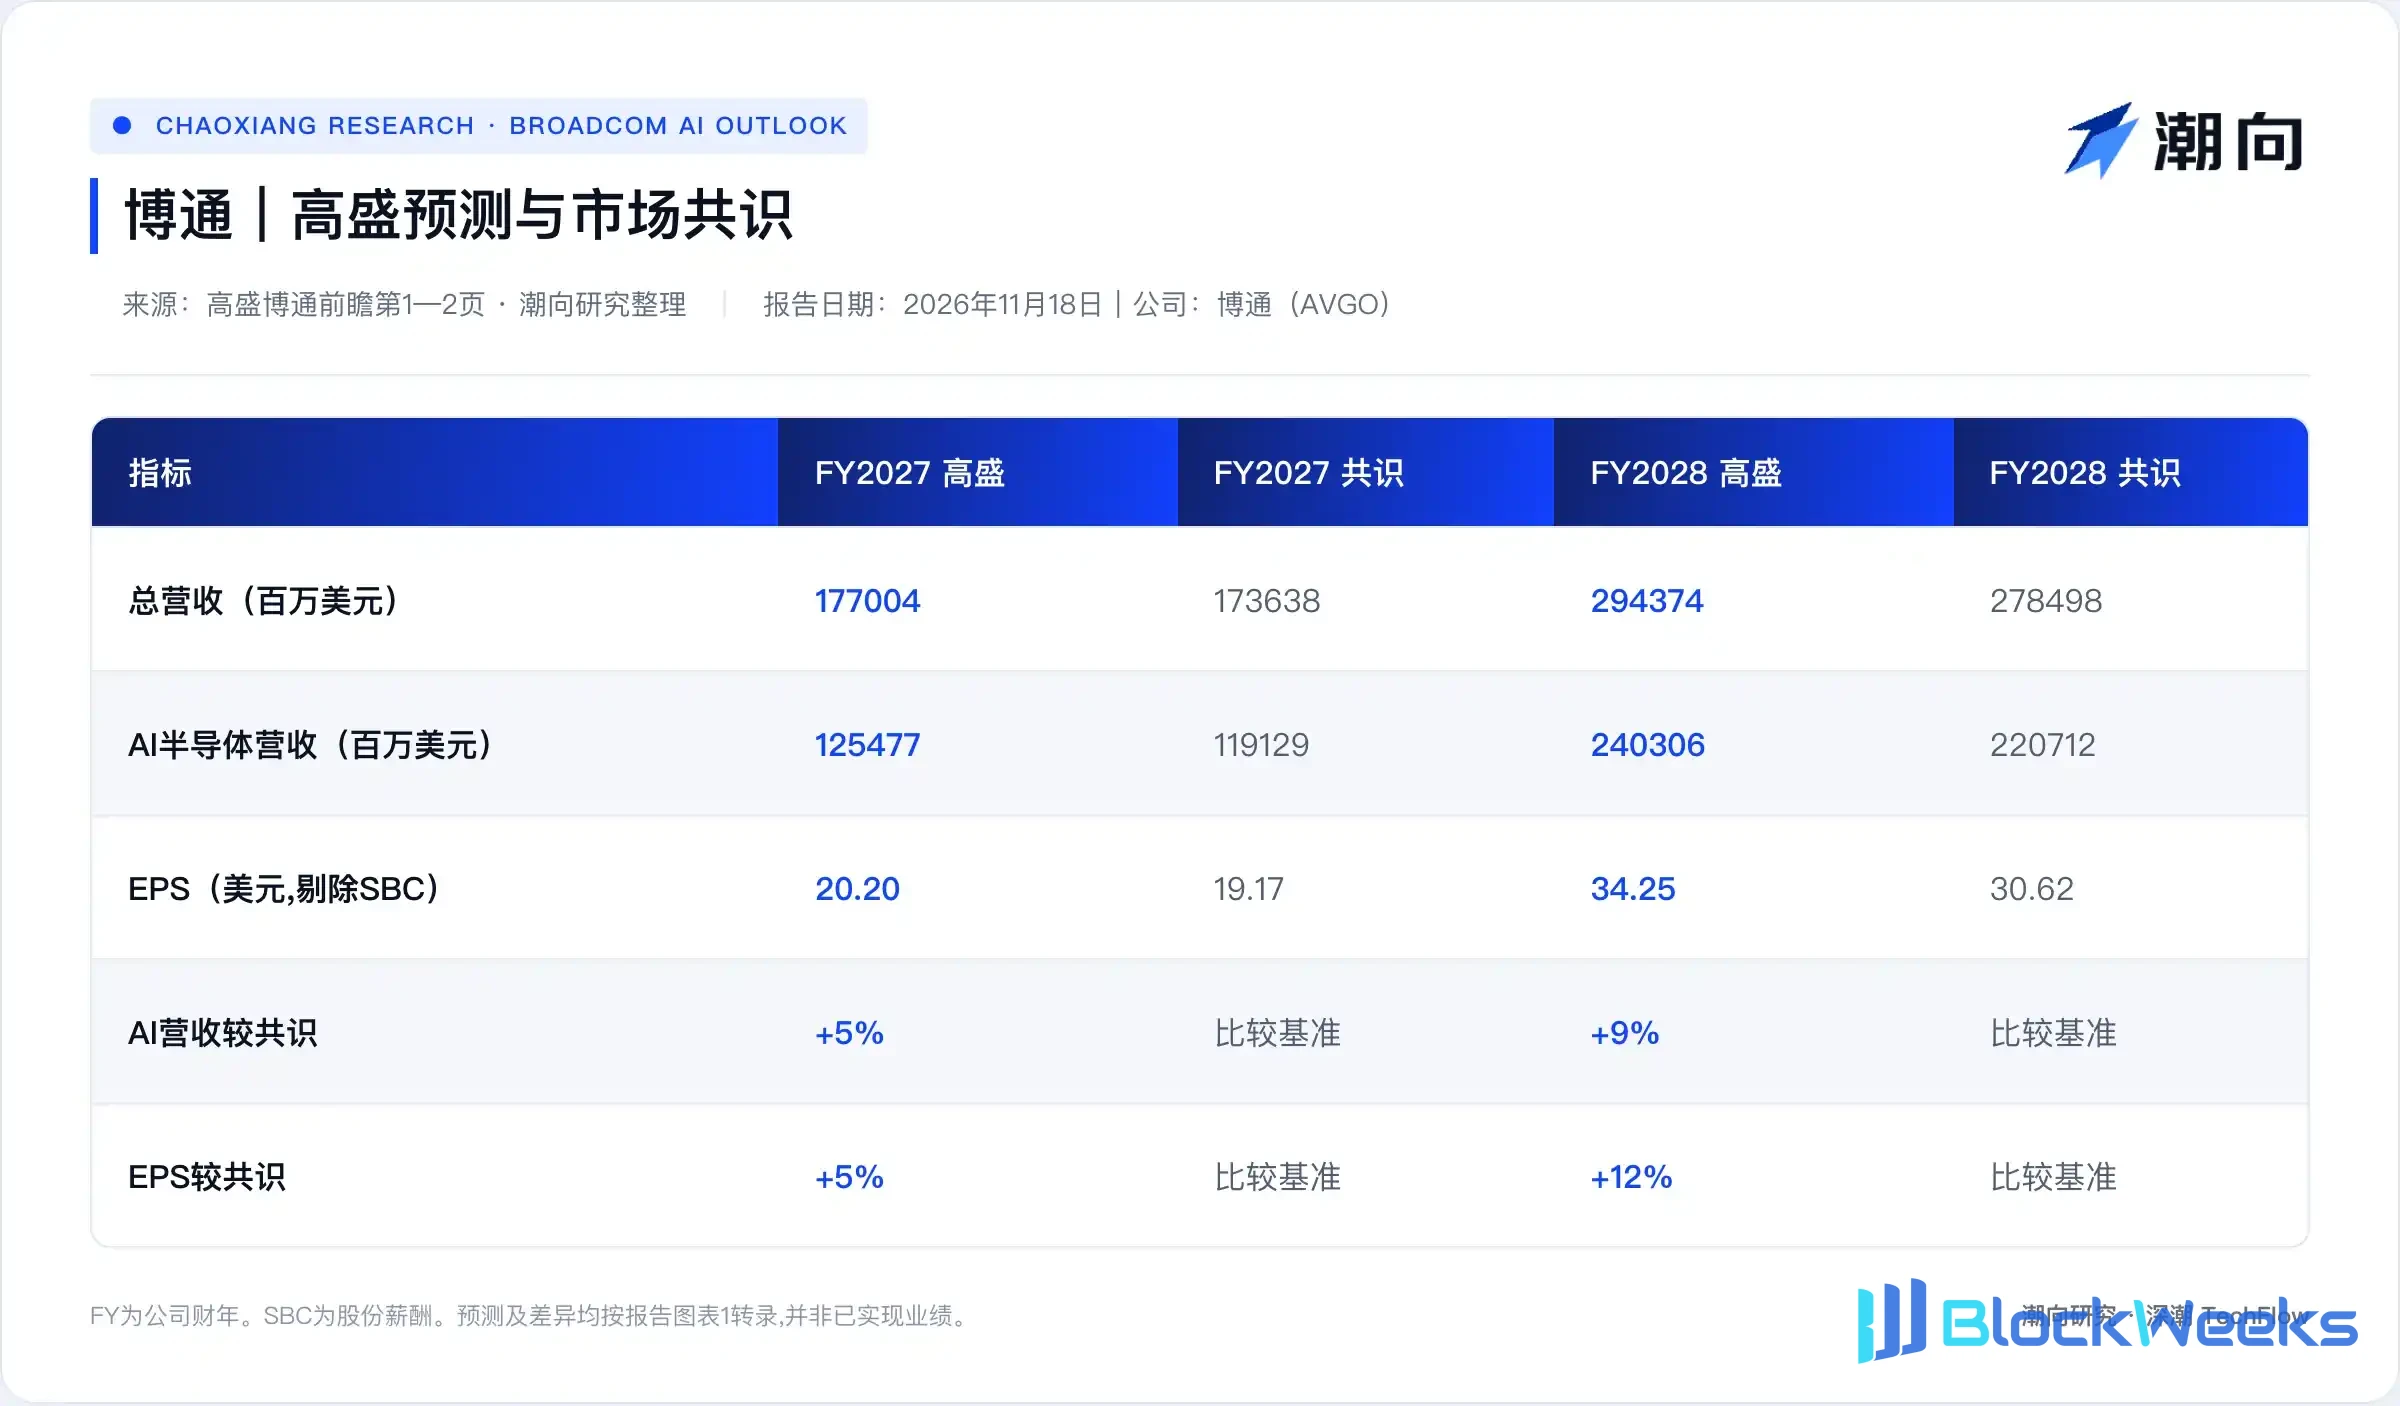
Щодо конкретних фінансових прогнозів, Goldman Sachs очікує, що загальний дохід Broadcom за 2027 фінансовий рік досягне $177,004 млрд, що вище за консенсус-оцінку в $173,639 млрд; прибуток на акцію, як очікується, становитиме $20,20, що на 5% вище за консенсус. До 2028 фінансового року Goldman Sachs очікує, що загальний дохід зросте до $294,374 млрд, а прибуток на акцію досягне $34,25, що на 6% і 12% вище за консенсус відповідно.
Очікування щодо прибутків залишаються сильними, проте цільову ціну було знижено. Goldman Sachs знизив 12-місячну цільову ціну Broadcom з $540 до $460, що передбачає потенційне зростання на 34,7% (на основі ціни закриття 17 листопада 2026 року в $341,60).
Причиною зниження є низхідний зсув мультиплікаторів оцінки аналогічних компаній. Goldman Sachs залишив без змін прогноз нормалізованого прибутку на акцію Broadcom у $18,00, але знизив цільовий мультиплікатор оцінки з 30x до 25x.
Нові хмари підтримують 70% кастомних чіпів, фінансування та енергія стають змінними
Чи зможе дзвінок щодо прибутків надати чіткішу довгострокову видимість, безпосередньо вплине на волатильність ціни акцій.
Бізнес штучного інтелекту залишається основним двигуном зростання Broadcom. Goldman Sachs очікує, що дохід Broadcom від напівпровідників для ШІ досягне $125,477 млрд у 2027 фінансовому році і далі подвоїться до $240,306 млрд у 2028 фінансовому році, що на 5% і 9% вище за консенсус відповідно. Бізнес не-ШІ напівпровідників та інфраструктурного програмного забезпечення відносно стабільний, причому прогнози Goldman Sachs щодо доходу за 2027 фінансовий рік для цих двох сегментів на 5% і 3% нижчі за консенсус відповідно.
В основі цього високого зростання лежить масштабний план розгортання кастомних чіпів-прискорювачів (XPU), але фінансування покупців та вузькі місця інфраструктури викликають занепокоєння ринку.
Goldman Sachs розкрив, що з запланованих Broadcom приблизно 10 гігават (ГВт) розгортання кастомних XPU на 2027 фінансовий рік на нові гіперскейлери припадає близько 6,3 гігавата. До 2028 фінансового року запланована ціль Broadcom щодо розгортання кастомних XPU подвоюється до 20 гігават, а частка нових хмарних провайдерів зростає далі до близько 75%.
Після проміжних виборів у США увага інвесторів до дефіциту землі, енергії та оболонкових площ (LPS) для центрів обробки даних у 2028 році помітно посилилася. Тим часом нові хмарні провайдери сильно залежать від зовнішнього фінансування, і стабільність їхніх фінансових ланцюжків безпосередньо пов'язана з тим, чи можуть замовлення бути доставлені вчасно. Goldman Sachs вважає, що якщо керівництво зможе надати суттєві деталі під час дзвінка щодо прибутків, щоб розвіяти ринкові сумніви щодо поставок у 2027 році та досягнення цілі в 20 гігават у 2028 році, це буде важливим каталізатором для акцій.
Вихід MediaTek загострює конкуренцію, частка Google в центрі уваги
Окрім фізичної інфраструктури та фінансових обмежень, конкурентний ландшафт на арені кастомних чіпів також змінюється.
Оскільки попит на обчислення ШІ зміщується в бік кастомізації, такі конкуренти, як MediaTek, прискорюють вихід на ринок ASIC. Goldman Sachs зазначив, що інвестори дуже зосереджені на прихильності клієнтів до Broadcom у циклі продуктів XPU наступного покоління, особливо на стабільності частки з такими ключовими великими клієнтами, як Google.
Якщо керівництво зможе додатково розкрити прогрес довгострокової співпраці за проєктами кастомних чіпів наступного покоління, це допоможе зменшити занепокоєння ринку щодо втрати частки.
Дивлячись на головні теми ринку після публікації звіту, Goldman Sachs вважає, що інвестори й надалі зосереджуватимуться на двох ключових напруженнях: по-перше, на фактичній закупівельній спроможності нових хмарних провайдерів у 2027 році в умовах посилення зовнішнього фінансування, і по-друге, на прогресі у подоланні вузьких місць щодо енергопостачання та майданчиків для центрів обробки даних у 2028 році. У звіті також було позначено чотири ризики зниження, зокрема уповільнення витрат на інфраструктуру штучного інтелекту, втрата частки бізнесу кастомних обчислень, повільніше, ніж очікувалося, скорочення запасів чіпів, не пов'язаних зі штучним інтелектом, і загострення конкуренції, з якою стикається програмний бізнес VMware.

Ця стаття є упорядкуванням і тлумаченням Chaoxiang Research дослідницького звіту стороннього брокера. Рейтинги, цільові ціни, прогнози прибутку та пов'язані судження, наведені в статті, є виключно поглядами аналітиків цього брокера, відображають лише позицію їхньої установи, а не Chaoxiang Research, і не становлять жодних інвестиційних рекомендацій.
Ринки несуть ризик; рішення мають бути самостійними. Ця стаття не повинна використовуватися як підстава для купівлі або продажу будь-яких цінних паперів.




