
В последнее время рыночные настроения были несколько вялыми, особенно в некогда горячем секторе воплощённого интеллекта, где некоторые ощущают, что он «остывает» или «совсем остыл». Давайте посмотрим на данные, чтобы понять, что происходит на самом деле —
Данные IT Juzi показывают, что в феврале 2026 года Sequoia China участвовала в 6 раундах финансирования воплощённого интеллекта; к октябрю это число упало до 1. Hillhouse Venture Capital также замедлилась: в апреле она участвовала в 7 раундах, но в октябре не появилась в списке финансирования.
Ведущие институты действительно совершают меньше сделок, и темпы финансирования полноценных человекоподобных роботов действительно замедлились. Но делать из этого вывод, что воплощённый интеллект больше не привлекает внимание капитала, было бы слишком узким взглядом.
Согласно данным IT Juzi, за первые 10 месяцев 2026 года в сфере воплощённого интеллекта произошло 668 раундов финансирования по сравнению с 287 за аналогичный период 2025 года — рост примерно на 133% в годовом исчислении. Проекты по-прежнему получают деньги; просто жар распределяется неравномерно между каждым институтом и каждым направлением.
Человекоподобные роботы — это одна из форм воплощённого интеллекта, а не весь этот сектор. Когда инвесторы обсуждают, смогут ли роботы войти на заводы, в дома или другие реальные сценарии, важно не только то, как робот выглядит, но и программное обеспечение и технологии, которые позволяют ему воспринимать окружающую среду, понимать задачи и выполнять операции. Этот путь шире, чем создание человекоподобного робота, и по нему также дольше идти.
Ведущие институты замедлились — это не иллюзия
Сначала посмотрите на инвестиционные записи 10 активных инвестиционных институтов. Со второй половины 2026 года по 15 ноября среднемесячное число участий этих 10 институтов в сфере воплощённого интеллекта было ниже, чем в первой половине года.
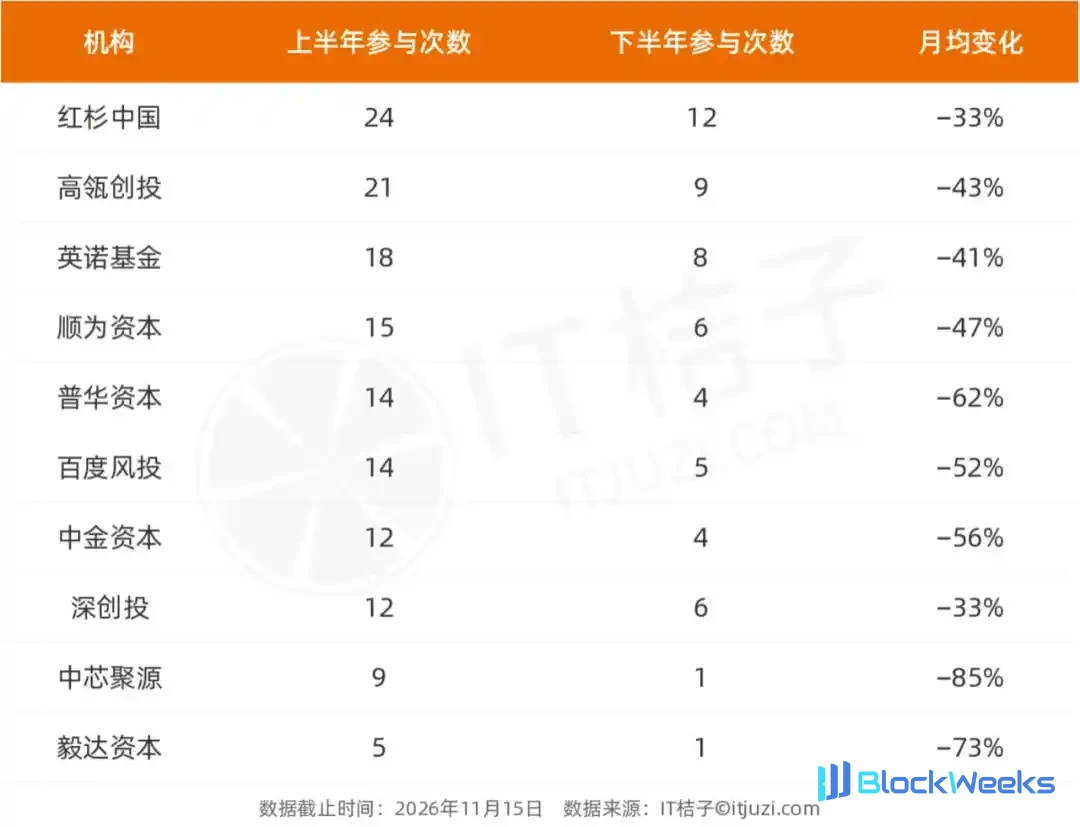
Первая половина рассчитывается исходя из 6 месяцев, а вторая — примерно из 4,5 месяцев. Sequoia China снизилась с участия в 4 раундах в месяц до примерно 2,7 раунда, а Hillhouse Venture Capital — с 3,5 раунда до 2 раундов. Дело не в том, что один институт иногда взял паузу: частота инвестиций снизилась у всех 10 институтов.
Но «совершать меньше сделок» и «уходить из сектора» — это две разные вещи. Здесь подсчитывается количество участий институтов в новом финансировании, а не то, сколько имеющихся долей они продали; и 10 институтов не могут представлять всех инвесторов. По крайней мере, исходя из этой выборки, ведущие институты замедляют темпы инвестирования в новые проекты, а не данные доказали, что они покинули сферу.
Если отойти дальше, картина снова выглядит иначе. В сфере воплощённого интеллекта было 365 раундов финансирования в первой половине года и 333 во второй половине по состоянию на 15 ноября. В пересчёте на среднемесячное значение оно фактически выросло с примерно 60,8 раунда до 74,0 раунда.
Замедление нескольких ведущих институтов не означает, что инвестиционная активность на всём рынке замедлилась.
Финансирование продолжается — просто оно не росло всё время
За первые 10 месяцев 2026 года 668 раундов финансирования в сфере воплощённого интеллекта уже превысили 403 раунда за весь 2025 год. С этой точки зрения утверждение, что капитал «полностью уходит», не соответствует данным.
Но активное финансирование не означает, что каждый месяц горячее предыдущего. В августе было 87 раундов финансирования — месячный максимум 2026 года по октябрь; в сентябре и октябре показатели снизились до 72 и 69 раундов соответственно. Инвестиционный жар колеблется; двухмесячное снижение нельзя напрямую понимать как сжатие всего сектора, как и прошлый рост нельзя принимать за тенденцию, которая обязательно продолжится.
Меньше финансирования человекоподобных роботов не означает, что все полноценные машины остыли
По сравнению с общим показателем сектора более очевидное изменение произошло в человекоподобных роботах.

В пересчёте на длительность различных периодов среднемесячное число раундов финансирования человекоподобных роботов сократилось примерно на 24%. Это не просто сравнение мартовского пика с неким минимумом: если сопоставить оба периода, замедление проявляется в равной степени.
Но готовые роботы не остыли вместе с этим. Сервисные роботы выросли примерно с 6,3 раунда в месяц до 10 раундов, промышленные роботы также показали рост. В совокупности среднемесячное число раундов финансирования четырёх категорий готовых машин в таблице выросло примерно с 27,8 до 30,2.
Это показывает, что инвестировать в роботов не обязательно означает инвестировать только в роботов, похожих на человека. Сервисные и промышленные роботы также являются направлениями, через которые воплощённый интеллект входит в реальные сценарии. Несколько меньшее число раундов финансирования человекоподобных роботов не может означать, что другие формы также утратили свои возможности.
Воплощённый интеллект — это больше, чем создание тел: возможности расширяются вовне
Чтобы робот действительно выполнил задачу, одного подвижного тела недостаточно. Он должен распознавать окружающую обстановку, понимать, что нужно делать, а затем превращать суждение в действие. Вокруг этих вопросов проекты, связанные с программным обеспечением и ИИ, также являются частью рынка финансирования.

В объединении по подотраслям базы данных среднемесячное число раундов финансирования проектов, связанных с программным обеспечением и ИИ, выросло примерно на 40%, быстрее, чем у готовых машин и компонентов. Они охватывают программное обеспечение для роботов, технологический уровень ИИ и инфраструктурный уровень ИИ, что показывает: возможности финансирования в этой выборке не сосредоточены только на телах человекоподобных роботов.
Конечно, большее число раундов не означает больше привлечённых средств, и из этого нельзя сделать вывод, что капитал полностью перешёл от тел к программному обеспечению. Бизнес некоторых компаний уже охватывает как программное, так и аппаратное обеспечение, а классификации баз данных не полностью эквивалентны границам продуктов.
Но это изменение напоминает нам: наблюдая за воплощённым интеллектом, нельзя смотреть только на человекоподобного робота на сцене. Различные формы роботов, программное обеспечение и базовые технологии — всё это может быть составляющими дальнейшего развития этой отрасли.
Ведущие институты замедлились, но дорога не сузилась
Собрав эти данные вместе, ответ не сложен: некоторые ведущие институты замедлили свои действия, и финансирование человекоподобных роботов также сократилось; в то же время общая активность финансирования в сфере воплощённого интеллекта остаётся высокой, и другие формы роботов, а также проекты, связанные с программным обеспечением и ИИ, по-прежнему имеют инвесторов.
Дорога воплощённого интеллекта по-прежнему широка, потому что она не ограничивается одним видом роботов или одним звеном; дорога также длинна, потому что переход от технологии к различным реальным сценариям по-прежнему требует непрерывного решения проблем восприятия, понимания и исполнения. Подсчёты финансирования не могут доказать, когда эти проблемы будут решены, но они показывают, что текущие исследования не остановились на каком-либо одном горячем направлении.
Эта статья взята из официального аккаунта WeChat «IT Juzi» (ID: itjuzi521), автор: Judy




