
Broadcom (AVGO) собирается опубликовать свой последний отчет о прибылях, и Goldman Sachs понизил свою 12-месячную целевую цену с $540 до $460, сохранив рейтинг "Покупать". Джеймс Шнайдер из исследовательской группы Goldman Sachs по полупроводникам отметил в отчете, опубликованном 18 ноября 2026 года, что, хотя недавние результаты и прогнозы компании, как ожидается, немного превысят ожидания, ключ к направлению акций лежит в видимости развертывания центров обработки данных в 2028 году, а также в проблемах с долей заказных чипов, создаваемых конкурентами, такими как MediaTek.
Ожидается небольшое превышение результатов, снижение оценки понижает целевую цену
Рыночные ожидания относительно прибыли Broadcom на этот раз в целом низкие.
Однако, благодаря опережающей динамике акций по сравнению с широким рынком за последнюю неделю, рыночные настроения несколько восстановились. Goldman Sachs ожидает, что результаты и прогнозы Broadcom за четвертый квартал 2026 финансового года (FY4Q26) и первый квартал 2027 финансового года (FY1Q27) немного превысят ожидания.
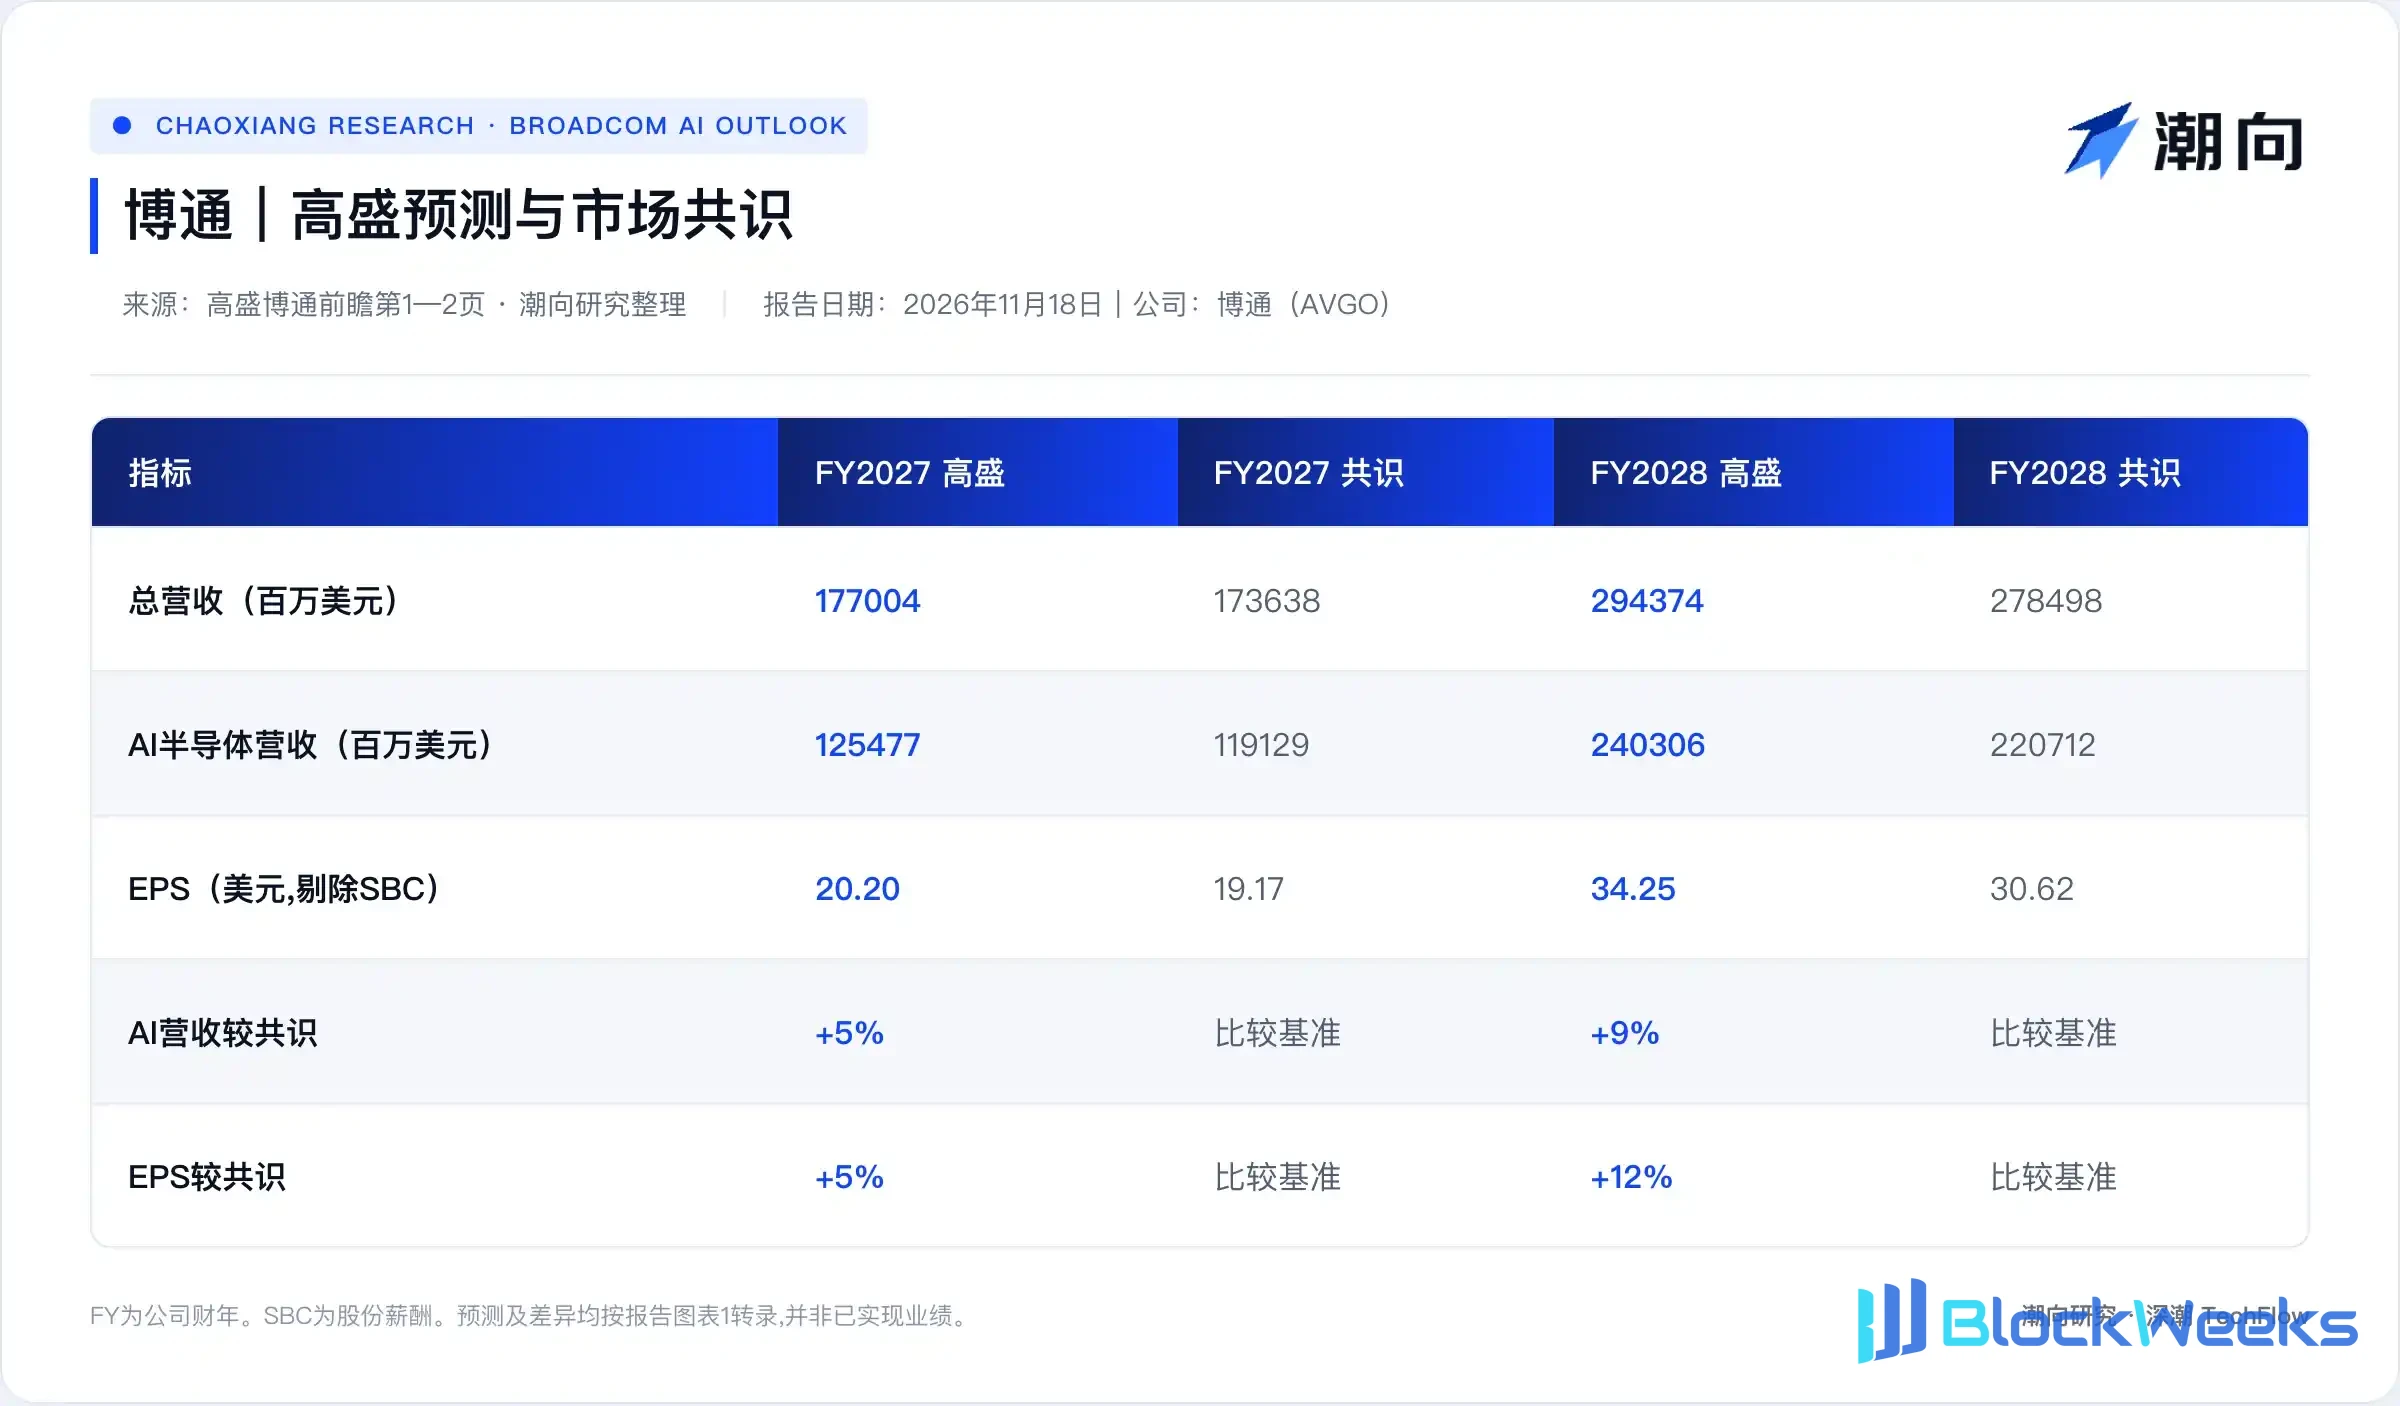
Что касается конкретных финансовых прогнозов, Goldman Sachs ожидает, что общая выручка Broadcom за 2027 финансовый год достигнет $177,004 млрд, что выше консенсус-оценки в $173,639 млрд; прибыль на акцию, как ожидается, составит $20,20, что на 5% выше консенсуса. К 2028 финансовому году Goldman Sachs ожидает, что общая выручка вырастет до $294,374 млрд, а прибыль на акцию достигнет $34,25, что на 6% и 12% выше консенсуса соответственно.
Ожидания по прибыли остаются сильными, однако целевая цена была снижена. Goldman Sachs понизил 12-месячную целевую цену Broadcom с $540 до $460, что подразумевает потенциал роста в 34,7% (на основе цены закрытия 17 ноября 2026 года в $341,60).
Причина снижения — понижение мультипликаторов оценки аналогов. Goldman Sachs сохранил прогноз нормализованной прибыли на акцию Broadcom на уровне $18,00 без изменений, но понизил целевой мультипликатор оценки с 30x до 25x.
Новые облака поддерживают 70% заказных чипов, финансирование и энергоснабжение становятся переменными
Сможет ли телеконференция по прибыли обеспечить более четкую долгосрочную видимость, напрямую повлияет на волатильность акций.
Бизнес в области ИИ остается основным двигателем роста Broadcom. Goldman Sachs ожидает, что выручка Broadcom от полупроводников для ИИ достигнет $125,477 млрд в 2027 финансовом году и удвоится до $240,306 млрд в 2028 финансовом году, что на 5% и 9% выше консенсуса соответственно. Бизнес не-ИИ полупроводников и инфраструктурного программного обеспечения относительно стабилен, при этом прогнозы Goldman Sachs по выручке этих двух сегментов на 2027 финансовый год на 5% и 3% ниже консенсуса соответственно.
В основе этого высокого роста лежит масштабный план развертывания заказных ускорительных чипов (XPU), но финансирование покупателей и узкие места инфраструктуры вызывают обеспокоенность рынка.
Goldman Sachs раскрыл, что из запланированных Broadcom примерно 10 гигаватт (ГВт) развертывания заказных XPU на 2027 финансовый год на новые гиперскейлеры приходится около 6,3 гигаватт. К 2028 финансовому году целевой показатель развертывания заказных XPU Broadcom удваивается до 20 гигаватт, а доля новых облачных провайдеров возрастает до примерно 75%.
После промежуточных выборов в США внимание инвесторов к нехватке земельных участков, электроэнергии и оболочек (LPS) для центров обработки данных в 2028 году заметно усилилось. Тем временем новые облачные провайдеры сильно зависят от внешнего финансирования, и стабильность их цепочек финансирования напрямую связана с тем, могут ли заказы быть поставлены в срок. Goldman Sachs считает, что если руководство сможет предоставить на телеконференции по прибыли существенные подробности, чтобы развеять сомнения рынка относительно поставок в 2027 году и реализации целевого показателя в 20 гигаватт к 2028 году, это станет важным катализатором для акций.
Выход MediaTek усиливает конкуренцию, доля Google в центре внимания
Помимо физической инфраструктуры и финансовых ограничений, конкурентная среда в сфере заказных чипов также меняется.
Поскольку спрос на вычисления ИИ смещается в сторону кастомизации, такие конкуренты, как MediaTek, ускоряют выход на рынок ASIC. Goldman Sachs отметил, что инвесторы уделяют большое внимание приверженности клиентов Broadcom в цикле продуктов XPU следующего поколения, особенно стабильности доли у таких ключевых крупных клиентов, как Google.
Если руководство сможет дополнительно раскрыть информацию о прогрессе долгосрочного сотрудничества по проектам чипов следующего поколения с индивидуальной архитектурой, это поможет ослабить опасения рынка относительно потери доли.
Заглядывая вперёд на основные темы рынка после публикации отчётности, Goldman Sachs полагает, что инвесторы продолжат сосредотачиваться на двух ключевых противоречиях: во-первых, на фактической закупочной способности новых облачных провайдеров в 2027 году в условиях ужесточения внешнего финансирования, и, во-вторых, на прогрессе в устранении узких мест по электроэнергии и площадкам для центров обработки данных в 2028 году. В отчёте также отмечены четыре риска снижения, включая замедление расходов на инфраструктуру ИИ, потерю доли в бизнесе вычислений с индивидуальной архитектурой, более медленное, чем ожидалось, сокращение запасов чипов, не связанных с ИИ, и усиление конкуренции, с которой сталкивается программный бизнес VMware.

Эта статья представляет собой составление и интерпретацию Chaoxiang Research исследовательского отчёта стороннего брокера. Рейтинги, целевые цены, прогнозы прибыли и связанные с ними суждения, упомянутые в статье, являются мнениями аналитиков этого брокера, отражают только позицию их учреждения, а не позицию Chaoxiang Research, и не constitute никаких инвестиционных рекомендаций.
Рынки несут риск; решения должны быть независимыми. Эта статья не должна использоваться в качестве основы для покупки или продажи каких-либо ценных бумаг.




