Оригинальный автор: Long Yue
Оригинальный источник: Wallstreetcn
Легендарный инвестор Стэн Дракенмиллер публично заявил, что в настоящее время он почти полностью вышел из акционерных позиций и перешел в «режим сохранения капитала» — редкий добровольный выход за его 50-летнюю инвестиционную карьеру.
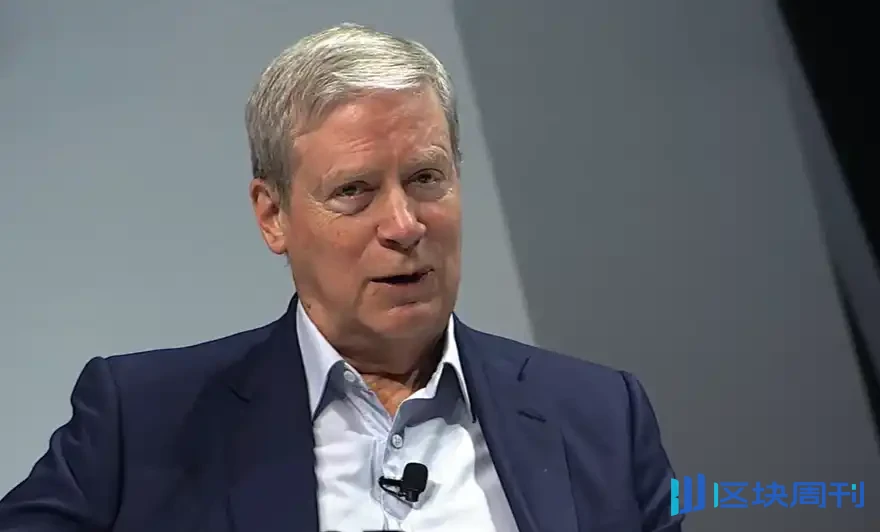
18 ноября 2026 года Дракенмиллер беседовал с Илианой Бузали, глобальным руководителем отдела деривативов Morgan Stanley, на саммите TomorrowX, проходившем в Остине, штат Техас. Он прямо заявил, что сегодняшняя макроэкономическая среда «полностью перевернулась» по сравнению с январём этого года: Федеральная резервная система перешла от снижения ставок к их повышению, сырьевые товары — от роста к падению, кредитные спреды продолжают расширяться, а видимость рынка ниже, чем в любой момент его карьеры. «Я не могу вспомнить ни одного периода, когда у меня было бы так мало суждений о том, куда всё движется в ближайшие 12 месяцев», — сказал он.
Всего девять месяцев назад Дракенмиллер был агрессивно настроен на рост в рамках той же беседы — длинные позиции по акциям, длинные по меди, короткие по казначейским облигациям США и ставка на прорыв в здравоохранении. Теперь этот портфель почти сведён к нулю. Описывая свои текущие позиции, он сказал: его длинные и короткие позиции по акциям практически сбалансированы, он держит небольшую позицию в долларах и имеет короткую позицию по меди. В целом он перешёл в «режим сохранения капитала» (we're in capital preservation.).
Говорят, что автоответчик его телефона содержит лишь несколько кратких слов: «Не говорите со мной. Я не играю».
Он также раскрыл, что считает, что следующая большая возможность в ИИ заключается в «продаже задач», а не в «продаже вычислений» — как только ведущие лаборатории ИИ овладеют самой мощной в мире интеллектуальной системой, они смогут полностью обойти модель ценообразования на токены и напрямую выйти на вертикальные направления, такие как кибербезопасность и здравоохранение, чтобы построить собственные бизнес-империи.
Бычья логика с января этого года полностью рухнула
Суждение Дракенмиллера в январе этого года было построено на целостной макроэкономической структуре: ставка по федеральным фондам на уровне 3,5%, номинальный рост 6%, а денежно-кредитная политика фактически крайне мягкая; точечный график ФРС показывал больше снижений ставок в течение года; сырьевые товары, такие как медь, пробили новые максимумы; линия роста-падения рынка продолжала достигать новых максимумов; а кредитные спреды были крайне узкими.
«При чрезмерно мягкой денежно-кредитной политике рецессия в течение 6–12 месяцев казалась мне почти невозможной», — сказал он. В то время он также был настроен на ускорение капитальных затрат в ИИ, держал длинные позиции по акциям, длинные по меди и короткие по казначейским облигациям США в качестве хеджа, и с оптимизмом смотрел на сектор здравоохранения.
Однако примерно месяц спустя событие «американских тарифов» нарушило ритм. Он признал, что в то время была паническая распродажа, но вскоре после этого он откупил позиции, и в этом процессе завершил естественную очистку портфеля — позиции без существенного потенциала роста были закрыты, а логика позиций, связанных с инфраструктурой ИИ, стала ещё более ясной.
По состоянию на сегодняшний день, ноябрь, он перечислил по одному каждое условие, которое поддерживало бычье суждение, и указал, что все они развернулись: ФРС больше не снижает ставки, а повышает их; он упомянул человека, который проработал с ним 15 лет и был глубоко недоволен политикой нулевых ставок последних 15 лет и ещё более недоволен инфляцией, превышающей целевой уровень пять лет подряд, намекая на то, что политическая ориентация внутри ФРС претерпела фундаментальный сдвиг. Сырьевые товары перешли от пробития новых максимумов к достижению пика и падению, и теперь он имеет короткую позицию по меди; линия роста-падения фондового рынка достигла пика ещё 14 августа, хотя максимум индекса появился в октябре; а кредитные спреды продолжают расширяться.
«Вы должны понимать, что я имею в виду. Всё полностью противоположно тому, что было тогда», — сказал он.
«Я не играю!» Добровольный выход в момент замешательства
Столкнувшись с такой ситуацией, Дракенмиллер выбирает отступление. Его позиции в акциях после взаимозачёта длинных и коротких позиций практически нулевые, у него небольшая позиция в долларах, и в целом он находится в состоянии выжидания. Бузали в шутку сказал, что установил в Zoom-звонке кнопку «автоответа» с единственной фразой: «Не говорите со мной. Я не играю». Он это не отрицал.
Он пояснил, что этот добровольный выход — не признание поражения, а проявление его неизменной логики управления рисками. Его инвестиционная структура охватывает четыре основных класса активов — сырьевые товары, облигации, акции и процентные ставки, — что означает, что ему никогда не нужно поддерживать постоянную экспозицию к какой-либо одной категории. «Облигации и валюты часто демонстрируют свои самые крупные движения во время медвежьих рынков акций», — сказал он, что делает его более склонным оставаться в стороне от акций и вместо этого искать возможности в других макроинструментах.
Он также признал, что не использует VaR и не проводит стресс-тесты; ключевым сигналом его управления рисками является то, соответствует ли динамика самого P&L ожиданиям. «Когда рынки погружаются в хаос и вступают в фазу медвежьего рынка, все корреляции рушатся», — сказал он. «Некоторые очень талантливые люди болезненно убедились в этом в этом году, когда они шортили программное обеспечение и шли в лонг по инфраструктуре ИИ».
Он также рассказал о своей вере в «выигрышные и проигрышные серии» — он считает, что циклы результативности в инвестировании намного превосходят случайное распределение, и определение того, находится ли человек в настоящее время в состоянии «горячей руки» или «холодной руки», является одной из самых важных частей этой работы.
«Когда я в хорошей форме, я ставлю много; когда я в плохой форме, я делаю только небольшие ставки, жду восстановления средней стоимости, а затем решаю, добавлять ли ещё». Он охарактеризовал текущий период как «отдых», который может продлиться два дня или шесть месяцев.

От продажи лопат к продаже услуг — вторая половина ИИ?
Несмотря на общее сокращение позиций, долгосрочное суждение Дракенмиллера об ИИ не поколебалось. Он ясно дал понять, что не будет шортить инновации в этой сфере, отчасти потому, что соответствующие бумаги уже перепроданы и позиции уже очищены.
Его суждение о следующем этапе ИИ сосредоточено на «сценариях использования», а не на «инфраструктуре». Он считает, что в секторе инфраструктуры ИИ могут быть тактические торговые возможности, но он больше не будет главным двигателем, каким был за последние четыре года. Настоящая возможность, по его мнению, заключается в самих ведущих лабораториях ИИ.
Его логика такова: лаборатории, контролирующие самый мощный интеллект в мире, не имеют причин оставаться в бизнес-модели, которая взимает плату за токен. «Если у вас есть самый мощный интеллект в мире, вы можете начать продавать задачи вместо продажи токенов, и вы можете создавать бизнесы самостоятельно», — сказал он.
Он назвал кибербезопасность наиболее наглядным примером: «Кто может конкурировать с этими людьми в кибербезопасности? Они создали эти проблемы, так что теперь они могут использовать рои агентов, чтобы защищать нас». Здравоохранение также в его поле зрения.
Он резюмировал это суждение одной фразой: «Продавайте задачи, а не токены».
Фискальные риски и образовательные проблемы: медленные переменные тихо разворачиваются
Когда его спросили, какие важные тенденции сейчас происходят «тихо», Дракенмиллер поднял два структурных вопроса, на которых он давно сосредоточен.
Первый — продолжающееся ухудшение базового образования в США (K-12). Он отметил, что США долгое время компенсировали этот недостаток, привлекая лучшие зарубежные таланты: «Держу пари, что восемь из десяти ведущих технологических компаний были основаны или возглавлены иммигрантами». Но он опасается, что ужесточение иммиграционной политики угрожает этому компенсаторному механизму, и эти две проблемы в совокупности пока не привлекли достаточного внимания политиков.
Второе — это фискальная проблема. Ещё в 2011–2012 годах он ездил по крупным университетам, пытаясь убедить молодых людей обратить внимание на межпоколенческую фискальную несправедливость, но почти никто не обращал на это внимания. Он цитировал старую поговорку: «Как происходит банкротство? Сначала медленно, потом внезапно всё сразу». Он считает, что Соединённые Штаты, скорее всего, переживут фискальную реформу, вынужденную кризисом финансового рынка, в течение следующих 10 лет, «это будет кризис, совершенно отличный от нынешнего». Он также заявил, что придерживается осторожно оптимистичного отношения к тому, что реформа в конечном итоге сможет произойти.
Прогнозы на 10 лет: термоядерный синтез, космические дата-центры, излечение рака
Дракенмиллер также дал три прогноза на 10 лет, каждый с вероятностью, которую он считает разумной:
- Термоядерный синтез: 20% вероятность быть достигнутым в течение 10 лет, или, по крайней мере, ясно увидеть, что «мы собираемся это достичь».
- Космические дата-центры: говоря это в Остине, он дал вероятность «как минимум 70%».
- Излечение рака: Он 30 лет входил в совет директоров Онкологического центра Слоуна-Кеттеринга, наблюдая за итерациями от секвенирования генов и иммунотерапии до ИИ. «Я думаю, мы излечим рак. Я думаю, он станет управляемым заболеванием. Я говорю о периоде в 10 лет, а не 20 лет».
Что делает инвестора топ-инвестором
В конце беседы Дракенмиллер поделился своим суждением о качествах инвесторов. Он считает, что разрыв между топ-инвесторами и хорошими инвесторами заключается в четырёх пунктах: почти патологическая страсть к делу, чрезвычайно сильная жажда знаний, конкурентоспособность «патологической степени» и строгая самодисциплина. «Каждый раз, когда вы покупаете, на другой стороне есть продавец. Если у вас нет удивительной трудовой самоотдачи, вы проиграете в этой отрасли», — сказал он.
Он также говорил об общей ловушке высокоинтеллектуальных людей: они так любят свой собственный тезис, что забывают вторую половину поговорки «положи все яйца в одну корзину, а затем внимательно следи за этой корзиной». «У них может быть отличный тезис, это может быть отличная ставка, но всё просто меняется, и они просто не могут приспособиться так быстро, как другие».
Он также упомянул свой самый болезненный урок: в январе 2000 года он продал Nasdaq, но купил его обратно в самый день пика, «я думаю, я промахнулся мимо вершины не более чем на час». Когда его спросили, чему он научился из этого, его ответ был: «Ничему. Я знал в то время, что не должен этого делать, но я просто не мог себя контролировать».
Полная расшифровка интервью выглядит следующим образом:
Стэн Дракенмиллер: Почему он сейчас «выжидает» | Саммит TomorrowX
18 ноября 2026 г.
Легендарный инвестор и генеральный директор Duquesne Family Office Стэн Дракенмиллер беседовал с Илианой Бузали из Morgan Stanley на главной сцене саммита TomorrowX в Остине.
Стэн рассказал, почему после 50 лет инвестирования у него никогда не было так мало определённости; и на чём он сейчас сосредоточен: сценарии применения ИИ, а не инфраструктура, почему ведущие лаборатории могут продавать «задачи», а не «токены», и как кластеры ИИ-агентов могут помочь кибербезопасности в защите.Он также рассказал о моменте, когда осознал, что ИИ — самое значительное событие в истории американского бизнеса, о своих смелых прогнозах на следующее десятилетие — от термоядерного синтеза и космических дата-центров до излечения рака в течение десяти лет — и о том, что отличает топ-инвесторов от хороших инвесторов.
Глава первая: Как Гэвин Бейкер предсказал бум ИИ
Илиана: Здравствуйте, Стэн.
Стэн: Здравствуйте, Илиана. Гэвин, спасибо, что дал нам повод снова собраться вместе. Наш последний разговор был около девяти месяцев назад.
Прежде чем мы начнём, я знаю, что времени мало, но я хочу рассказать небольшую историю об Илиане и Гэвине. Илиана возглавляет глобальные деривативы в Morgan Stanley. Она организовывала Zoom-звонки, и в то время наша группа называлась «макро-легенды» — на мой взгляд, более точным названием было бы «макро-бывшие».
Примерно через месяц после выпуска ChatGPT у нас был Zoom-звонок. Эти так называемые «макро-легенды» все вещали о процентных ставках и других темах. Затем человек, которого я никогда раньше не видел — Гэвин — присоединился к звонку и сказал: «Вы все обманываете сами себя. Происходит самое значительное событие в истории американского бизнеса, а вы здесь торгуетесь из-за мелочей».
Глава вторая: Обзор январского портфеля
Стэн (продолжение): Гэвин, я хочу поблагодарить тебя, потому что именно с этого всё и началось, ты предвидел всё это, предвидел его глубину и масштаб. В то же время я также хочу поблагодарить Илиану, потому что если бы не ты, я бы не встретил Гэвина. Спасибо вам обоим.
Илиана: Пожалуйста. Я оглянулась на наш похожий разговор в январе, когда аудитория была меньше. В то время ты был настроен по-бычьи к экономике, держал длинные позиции по акциям, короткие по казначейским облигациям в качестве хеджа, длинные по меди и твёрдо верил, что сектор здравоохранения будет выделяться. Сколько из этих позиций ты всё ещё держишь сегодня?
Стэн: Практически почти все закрыты.
Оглядываясь на то январское интервью, это был особый период. В моей карьере иногда я вижу вещи очень ясно, а иногда у меня вообще нет ощущения направления. Когда я вижу ясно, я люблю наносить тяжёлые удары; когда я не вижу ясно, иногда я почти полностью стою на месте.
В то время экономика была очень сильной. Что ещё важнее, с перспективной точки зрения ставка по федеральным фондам составляла 3,5%, номинальный рост — 6%, а денежно-кредитная политика была чрезвычайно мягкой. Судя по так называемому точечному графику ФРС, ожидалось ещё больше снижений ставок в течение года. Сырьевые товары — включая медь — пробивали новые максимумы. Линия роста-падения и другие технические индикаторы, которые я использую при наблюдении за рынком, также достигали новых максимумов. Кредитные спреды были очень-очень узкими.
Поэтому на фоне чрезмерно мягкой денежно-кредитной политики было почти невозможно, чтобы экономика впала в рецессию в следующие 6–12 месяцев. Кроме того, предыдущей осенью Claude Code только что заставил инсайдеров воодушевиться ускорением ИИ. Мы были довольно оптимистичны в отношении капитальных затрат, и всё это делало нас очень настроенными по-бычьи к акциям и экономике.
К сожалению, примерно через месяц разразилась так называемая «торговая война». Я запаниковал, и мы продали партию позиций. Но результат оказался благословением в маскировке — потому что когда мы выкупили обратно (очень быстро), тенденция повсеместного взлёта инфраструктуры ИИ была яснее, чем когда-либо. Эта операция также удобно очистила в портфеле те позиции, которые не выросли бы существенно.
Глава третья: Почему всё развернулось
Стэн (продолжение): Теперь давайте посмотрим на сегодняшнюю ситуацию.
Экономика по-прежнему сильна, но все остальные аспекты, которые я только что упомянул, полностью развернулись. ФРС не снижает ставки, а повышает их — в ФРС произошёл сдвиг политического курса. Есть человек, которого я знаю, который сидел рядом со мной 15 лет, который недоволен прошлыми 15 годами денежно-кредитного смягчения, дефицитов и всего, что за этим последовало, и ещё больше возмущён тем, что инфляция остаётся выше целевого уровня пять лет подряд.
Поэтому в настоящее время мы находимся в цикле ужесточения денежно-кредитной политики. Сырьевые товары, которые пробивали новые максимумы в январе, сейчас, похоже, достигли пика и движутся вниз — фактически мы уже в короткой позиции по меди. Линия роста-падения всё ещё достигала новых максимумов, когда мы давали интервью, но её пик на самом деле произошёл ещё 14 августа, хотя пик широкого рыночного индекса был в октябре. Кредитные спреды расширяются.
Я думаю, вы уже поняли — всё сейчас является точной противоположностью тому, что было тогда. Поэтому мы не держим длинных позиций по акциям и не держим коротких.
Глава четвёртая: Я стою на месте
Стэн (продолжение): Я признаю, что люблю шортить. Но по той причине, по которой большинство людей пришли на эту конференцию, я бы никогда не осмелился шортить технологические инновации и весь прогресс, обсуждаемый здесь. Более того, многие связанные имена уже упали слишком сильно, и с тактической точки зрения позиционирование уже очень низкое.
Поэтому мой выбор — всё тот же обычный подход: когда у меня нет уверенности, я отхожу в сторону и наблюдаю. Я в этом бизнесе, боже мой, 50 лет. Я не помню ни одного периода, когда у меня было так мало уверенности в направлении следующих 12 месяцев, что совершенно отличается от прошлого января.
Как вы подшучивали надо мной на Zoom-звонке несколько дней назад — вы сказали: «У Стэна теперь есть кнопка автоответа, и всякий раз, когда ему звонишь, показывается: „Я стою на месте“» — автоответ: не ищите меня, я не играю.
Вот где мы находимся прямо сейчас. Мы всё ещё держим некоторые небольшие позиции в долларах, наши позиции в акциях в основном нейтральны, но внутри есть некоторые несоответствия длинных и коротких позиций — есть несколько коротких и длинных, но мы в основном избегаем рынка.
Илиана: Во вступительном слове прозвучали некоторые похвалы вашей результативности. Вы хотите сказать, что никогда не теряли деньги? Никогда не было убыточного года?
Стэн: Действительно, никогда. Но это просто календарная удача — я переживал очень крупные просадки, просто никогда не было полного годового убытка с 31 декабря по 31 декабря.
Моя результативность, в основе своей, отчасти проистекает из нескольких вещей: во-первых, мы торгуем четырьмя основными классами активов — сырьевыми товарами, облигациями, акциями и процентными ставками — поэтому мы не чувствуем необходимости иметь тяжелые позиции в каком-либо одном из них.
Илиана: И этот стиль был пионерским именно вашим, и вы явно не инвестор, ограниченный инвестиционным мандатом.
Стэн: Этот стиль, возможно, действительно был пионерским именно моим, но я сделал это из необходимости — потому что в то время я понятия не имел, что делаю. Как бы то ни было, чисто по совпадению, облигации и валюты часто совершают свои самые крупные движения, когда акции находятся в медвежьем рынке. Это делает меня более склонным отложить акции на время и не иметь необходимости держать позиции в этом классе активов — у вас есть другие альтернативы, и это естественным образом формирует своего рода дисциплину.
Мы проходили через периоды выхода с рынка и периоды активной работы с другими макроинструментами вне акций. Сейчас, поскольку у меня нет большой определенности ни в чем, мы в значительной степени находимся в фазе сохранения капитала — мы стараемся не терять деньги, а не зарабатывать.
Илиана: Когда мы беседовали за кулисами, вы упомянули, что кто-то проанализировал ваш инвестиционный стиль за 50 лет, что всех нас рассмешило. Не могли бы вы поделиться этим со всеми?
Стэн: Вы невнимательно слушали, потому что, думаю, то, что я только что сказал, и есть ответ. Duquesne зарабатывал деньги на протяжении многих лет благодаря «взрывному росту»: мы плелись несколько лет, с ростом на 5%–8%, затем внезапно происходил взрывной всплеск, длившийся три-четыре года, а затем наступала боковая консолидация. Но мы избегали падений.
Думаю, это в значительной степени потому, что мне достаточно повезло, в команде много молодых людей, и звонок Гэвина тоже сыграл свою роль. Мы только что пережили отличный трех-четырехлетний взрывной период, и многие из факторов, которые я только что упомянул, несут большую неопределенность, поэтому я просто делаю перерыв на данный момент — он может продлиться два дня, а может и шесть месяцев, я не знаю.
Глава пятая: Горячая рука и холодная рука, и управление рисками
Илиана: Значит, вы находитесь в фазе «холодной руки», как вы узнаете, когда вернете свою форму?
Стэн: Я не «холодная рука», я в «периоде вне игры». То, на что вы, вероятно, ссылаетесь, — это мой подход к управлению рисками — он действительно несколько отличается. Мы не используем VaR, мы не используем стресс-тесты, мы не используем ни один из этих инструментов. Помню, когда я управлял Quantum Fund для Сороса, банки не хотели давать нам кредиты, потому что мы не использовали VaR, поэтому я дал им ту бесполезную модель VaR.
Что я всегда делал — поскольку мы инвесторы, работающие с несколькими классами активов, — это смотрел на результаты моего P&L. Если результаты не соответствуют ожиданиям, если корреляции неверны, я начинаю сокращать позиции. Результаты P&L — это мой настоящий сигнал. Почему я думаю, что это лучше, чем VaR? Потому что, когда рынки хаотичны и входят в фазу медвежьего рынка, все эти корреляции рушатся. Думаю, в начале этого года некоторые очень талантливые люди, шортя программное обеспечение и покупая инфраструктуру ИИ, подтвердили это ценой больших потерь — начали происходить всякие странные вещи, и результаты вашего P&L зафиксируют все это.
Вы упомянули одну из самых важных частей моей работы — я верю в «эффект серии». Друзья в Техасе разбираются в спорте, например, в последовательных попаданиях и победных сериях в бейсболе, это явление намного превышает случайную вероятность. То же самое и в моем деле: иногда я в отличной форме, иногда нет.
Глава шестая: За чем он наблюдает: сценарии применения ИИ
Стэн (продолжение): Большая часть моей работы — это оценка того, нахожусь ли я сейчас в состоянии «холодной руки» или «горячей руки». Когда я в хорошей форме, я делаю большие замахи; когда я в плохой форме, я играю по-маленькому. Если мой «средний процент отбивания» начинает восстанавливаться, я чувствую, что, возможно, начинаю видеть ясно, и тогда я увеличу интенсивность.
Илиана: Изначально я подготовила вопрос с множественным выбором, прося вас выбрать объекты для покупки из нескольких тем или акций, но вы, похоже, не хотите ничего покупать, поэтому мы пропустим этот вопрос. Вот похожий вопрос: хотя вы еще не готовы покупать в больших масштабах, на фондовом рынке есть ли что-то, за чем вы наблюдаете, что вас интересует и по чему вы могли бы в будущем занять позицию?
Стэн: Учитывая тенденцию в сырьевых товарах, и один момент, который я еще не упоминал — год назад циклические акции превосходили защитные, а теперь защитные акции лидируют повсюду — я крайне настороженно отношусь к возможности того, что экономика разочарует во второй половине 2027 года, и учитываю это в части ставок.
Что касается акций, мы следим за сценариями применения ИИ, а не за инфраструктурой. Инфраструктура может быть хорошей тактической сделкой — соответствующие позиции уже сильно упали — но я не думаю, что она снова станет двигателем нашего «взрывного роста», как это было за последние четыре года.
А сценарии применения могут быть самой интересной возможностью. По иронии судьбы, самым интересным сценарием применения могут быть сами лаборатории ИИ. Я лично считаю, что они недолго останутся в бизнесе «продажи токенов». Мое суждение таково, что они не всегда будут выпускать модели — если вы обладаете лучшим в мире интеллектом, вы вполне можете начать продавать «задачи» вместо «токенов» и создать собственный бизнес.
Это не требует большого воображения. Возьмем кибербезопасность — кто может конкурировать с этими лабораториями ИИ в области кибербезопасности? Они создали эти проблемы, так что теперь они же и наиболее способны развертывать рои ИИ-агентов для нашей защиты. Другой пример — здравоохранение и всевозможные сценарии применения.
Так что, если на фондовом рынке появится еще одна большая движущая сила, я думаю, она там. Продавать задачи, а не токены — вы услышали это здесь первыми.
Глава седьмая: Что происходит тихо
Илиана: Хорошо, давайте перейдем к несколько иному вопросу, и давайте на пять минут отложим ИИ. Социальные сети очень хорошо улавливают то, что горячо прямо сейчас, но многие важные вещи происходят тихо, медленно развиваясь под поверхностью на протяжении более длительных временных горизонтов. Какие важные вещи тихо происходят в мире, на которые нам следует обратить внимание?
Стэн: Одна вещь, которая происходит тихо, но которую я нахожу душераздирающей, — это продолжающееся ухудшение базового образования K-12 в этой стране. И тесно связанное с этим — мы раньше компенсировали этот дефицит, привлекая большое количество выдающихся талантов из-за рубежа. На технологических конференциях трудно представить, что среди десяти ведущих технологических компаний — я не могу вспомнить точно, какие именно на данный момент, — но я готов поспорить, что по крайней мере восемь из них возглавляются основателями или руководителями-иммигрантами.
Что меня сейчас беспокоит, так это то, что не только K-12 продолжает ухудшаться, но никто одновременно не рассматривает сопутствующую проблему — наша иммиграционная политика угрожает этому импульсу притока талантов. Я также оптимистичен в том, что политика в конечном итоге скорректируется, но это то, о чем я глубоко размышлял, независимо от нашего бизнеса.
Еще одна вещь, происходящая медленно, напоминает мне старую поговорку: Как люди становятся банкротами? Медленно, а затем внезапно все сразу.
Для тех, кто не знает предыстории: между 2011 и 2012 годами я ездил по крупным университетам, пытаясь убедить молодых людей, говоря им, что мое поколение разграбило их будущее через систему социального обеспечения, и что мы должны решить проблему дефицита — потому что одного взгляда на демографическую таблицу достаточно, чтобы понять, что между 2020 и 2030 годами эта бомба замедленного действия обязательно взорвется.
Конечно, Соединенные Штаты, обладая статусом резервной валюты, все еще могут продолжать, несмотря на то, что я говорил в 2011 и 2012 годах — и в то время я также не предвидел, что 5 триллионов долларов будут потрачены на пандемию, а затем последуют продолжающиеся дополнительные расходы, и нулевые процентные ставки дали им уверенность продолжать расточительство.
Но я беспокоюсь, что в какой-то момент мы увидим, как Соединенные Штаты повторяют ошибки Франции. Я также оптимистичен в том, что если этот день наступит, мы решимся провести реформы. Но как макроинвестор, это будет кризис, очень отличающийся от нынешнего. Я действительно верю, что в какой-то момент в следующем десятилетии мы переживем фискальную реформу, вызванную кризисом финансового рынка.
Глава восьмая: Как умные люди мешают сами себе
Илиана: Около девяти месяцев назад вы сказали нечто, что глубоко меня впечатлило — я люблю цитировать то интервью, потому что время было довольно удачным.
Стэн: Вы, должно быть, намеренно выбираете хорошие вещи, чтобы сказать.
Илиана: Действительно. Вы сказали: моё преимущество не в IQ, а в решительных действиях. Вы сказали, что контрарианское мышление чрезмерно мифологизировано, и многие люди жертвуют значительной прибылью только ради того, чтобы выглядеть непохожими на других. Вы также говорили о том, как умные люди сами себе мешают, потому что не знают, когда остановить исследования. Теперь давайте добавим ещё один пункт в этот список — как ещё умные люди сами себе мешают?
Стэн: Я думаю, эта отрасль требует интеллектуального смирения, а интеллектуальное смирение требует открытого ума. Я большой сторонник убеждённости — я однажды цитировал Марка Твена, который сказал: «Положите все яйца в одну корзину, а затем следите за этой корзиной». Я за крупные, концентрированные ставки, но проблема в том, что многие высокоинтеллектуальные люди часто забывают вторую половину — «следите за этой корзиной». Они настолько любят построенную ими инвестиционную логику, что перестают сохранять открытый ум.
Глава девятая: Ключ к отличию лучших инвесторов
Стэн (продолжение): У вас может быть отличный тезис и отличная ставка, но обстоятельства просто меняются, и они, похоже, просто не способны вовремя скорректироваться так, как это делают другие. Я не могу точно сказать почему, но высокий интеллект часто tends to порождать умственную ригидность — не всегда, но часто.
Илиана: Это тесно связано с другим — вы встречали и наставляли некоторых выдающихся инвесторов. В чём ключ к отличию хорошего инвестора от лучшего инвестора?
Стэн: У них должна быть почти фанатичная страсть к этой отрасли, и они должны поддерживать интенсивное интеллектуальное любопытство. У них должна быть соревновательная мотивация настолько сильная, что она почти патологическая — это желание побеждать и страх проигрывать вышли за пределы нормального диапазона, и просто не существует такого понятия, как баланс между работой и личной жизнью. Но каждый раз, когда вы что-то покупаете, на другой стороне есть продавец. Если у вас нет чрезвычайно сильной трудовой самоотдачи, вы проиграете в этом бизнесе.
Четвёртый пункт, и, возможно, столь же важный: все они чрезвычайно дисциплинированы. Форма дисциплины у каждого может быть очень разной, возможно, совершенно не похожей на мою, но какова бы ни была эта форма дисциплины, они её придерживаются. Сложив эти четыре пункта вместе, я думаю, это отвечает на ваш вопрос.
Глава десятая: Как Стэн принимает решения
Илиана: Если бы наши слушатели следовали за вами на работе в течение месяца — конечно, это было бы странно — что удивило бы их больше всего в том, как вы принимаете решения?
Стэн: Это то, что наша компания называет «сначала инвестируй, потом исследуй». Я услышу идею, или, как технический аналитик, увижу график, который мне нравится, история имеет смысл, или человек, рассказывающий историю, глубоко работал в этой области много лет, и я чувствую его подлинную страсть — тогда я создам позицию, не огромную позицию, но достаточно большую, чтобы, если я ошибусь, это было больно. На тот момент у меня есть только около 15% информации, которую традиционный инвестор потребовал бы перед действием.
Затем я передам идею исследовательской команде на две-три недели глубокого исследования, а затем решу, увеличивать ли позицию или ликвидировать её. Так что в том, что я делаю, много интуитивных ставок, включающих некоторые вещи, в покупке которых я, возможно, не особенно квалифицирован — но в долгосрочной перспективе этот подход работал для меня.
Глава одиннадцатая: Прогнозы на следующие десять лет
Илиана: Мы много говорили за кулисами об истории, психологии, рынках и различных смелых гипотезах. Я хочу привести аудиторию сюда в разговор тоже: дайте мне один или два прогноза о следующих десяти годах, которые звучат маловероятно, но которым вы бы тихо присвоили 20% вероятность.
Стэн: Во-первых, я думаю, есть 20% вероятность, что мы достигнем термоядерного синтеза, или, по крайней мере, сможем ясно увидеть, что термоядерный синтез неизбежен.
Во-вторых, я нахожусь в Остине, поэтому скажу, что есть по крайней мере 70% или даже более высокая вероятность, что мы построим космические центры обработки данных.
В-третьих, я 30 лет служил в совете директоров Мемориального онкологического центра Слоан-Кеттеринг. Первые десять лет были в основном застоем, но позже у нас появилось секвенирование генов, мы признали, что рак — это индивидуализированное заболевание, а затем появились исследования генетических мутаций, иммунотерапия, а теперь и ИИ.
Я думаю, мы победим рак. Я думаю, он станет управляемым хроническим заболеванием — и я имею в виду в течение 10 лет, а не 20.
[Аплодисменты]
Глава двенадцатая: Заполните пропуски
Илиана: Замечательно. Нам нужно закончить этот сегмент, прежде чем нас попросят покинуть сцену, так что давайте выполним упражнение на заполнение пропусков. Эти ужасные красные огни...
Стэн: Я знаю, думаю, кто-нибудь, вероятно, просто выведет нас со сцены, но я хочу закончить это упражнение.
Илиана: Хорошо, давайте начнём. При знакомстве с человеком, в первые 15 минут...
Стэн: Я могу определить, мошенник ли он.
Илиана: Личностная черта, которая принесла мне больше всего денег, — это...
Стэн: Открытость ума.
Илиана: И баланс между работой и личной жизнью.
Стэн: [Смеётся] Личностная черта, которая стоила мне больше всего денег, — это...
Я несколько раз нарушал собственную дисциплину. Я терял контроль над своими эмоциями и делал некоторые вещи, которые, как я знал, мне не следовало делать, — это было около 26 лет назад, но я помню это как вчера. В январе 2000 года я зашортил Nasdaq, а затем откупил позицию в день исторического максимума. Думаю, я, вероятно, был примерно через час после пика. Потому что у меня был худший FOMO. Кто-то спросил меня, чему я научился на этом, и я сказал: «Ничему. Я знал в тот момент, что мне не следует этого делать, но я просто не мог себя контролировать».
Илиана: У вас до сих пор ПТСР. Медвежий сценарий по ИИ, с которым я больше всего согласна, — это...
Стэн: Политические факторы и опасения по поводу финансирования — оба вызывают беспокойство.
Илиана: Для меня честь делить сцену с вами, Гэвин, и спасибо, что снова дали нам эту возможность. Стэн, и что ещё важнее, спасибо за вашу дружбу.
Стэн: Спасибо, Илиана. Спасибо всем здесь.