
Die Marktstimmung war in letzter Zeit etwas träge, insbesondere im einst heiß umkämpften Bereich der embodied intelligence, wo manche das Gefühl haben, es „kühle ab“ oder sei „eingefroren“. Schauen wir uns die Daten an, um zu sehen, was wirklich vor sich geht –
Daten von IT Juzi zeigen, dass Sequoia China im Februar 2026 an 6 Finanzierungsrunden im Bereich embodied intelligence teilnahm; bis Oktober war diese Zahl auf 1 gesunken. Auch Hillhouse Venture Capital verlangsamte sich: Im April nahm man an 7 Runden teil, im Oktober erschien man jedoch nicht auf der Finanzierungsliste.
Top-Institutionen tätigen tatsächlich weniger Transaktionen, und das Finanzierungstempo für komplette humanoide Roboter hat sich tatsächlich verlangsamt. Aber daraus zu schließen, dass embodied intelligence keine Kapitalaufmerksamkeit mehr auf sich zieht, wäre eine zu eng gefasste Sichtweise.
Laut Daten von IT Juzi fanden in den ersten 10 Monaten des Jahres 2026 im Bereich embodied intelligence 668 Finanzierungsrunden statt, verglichen mit 287 im gleichen Zeitraum des Jahres 2025 – ein Anstieg von etwa 133 % im Jahresvergleich. Projekte erhalten weiterhin Geld; die Hitze verteilt sich nur nicht gleichmäßig auf jede Institution und jede Richtung.
Humanoide Roboter sind eine Form von embodied intelligence, nicht der gesamte Sektor. Wenn Investoren darüber diskutieren, ob Roboter in Fabriken, Haushalte oder andere reale Szenarien gelangen können, zählt nicht nur das Aussehen des Roboters, sondern auch die Software und Technologie, die es ihm ermöglichen, seine Umgebung wahrzunehmen, Aufgaben zu verstehen und Operationen auszuführen. Dieser Weg ist breiter als der Bau eines humanoiden Roboters, und es dauert auch länger, ihn zu beschreiten.
Top-Institutionen haben sich verlangsamt – das ist keine Illusion
Schauen Sie zunächst auf die Investitionsaufzeichnungen von 10 aktiven Investmentinstitutionen. Von der zweiten Hälfte des Jahres 2026 bis zum 15. November lag die durchschnittliche monatliche Teilnahmezahl dieser 10 Institutionen im Bereich embodied intelligence unter der des ersten Halbjahres.
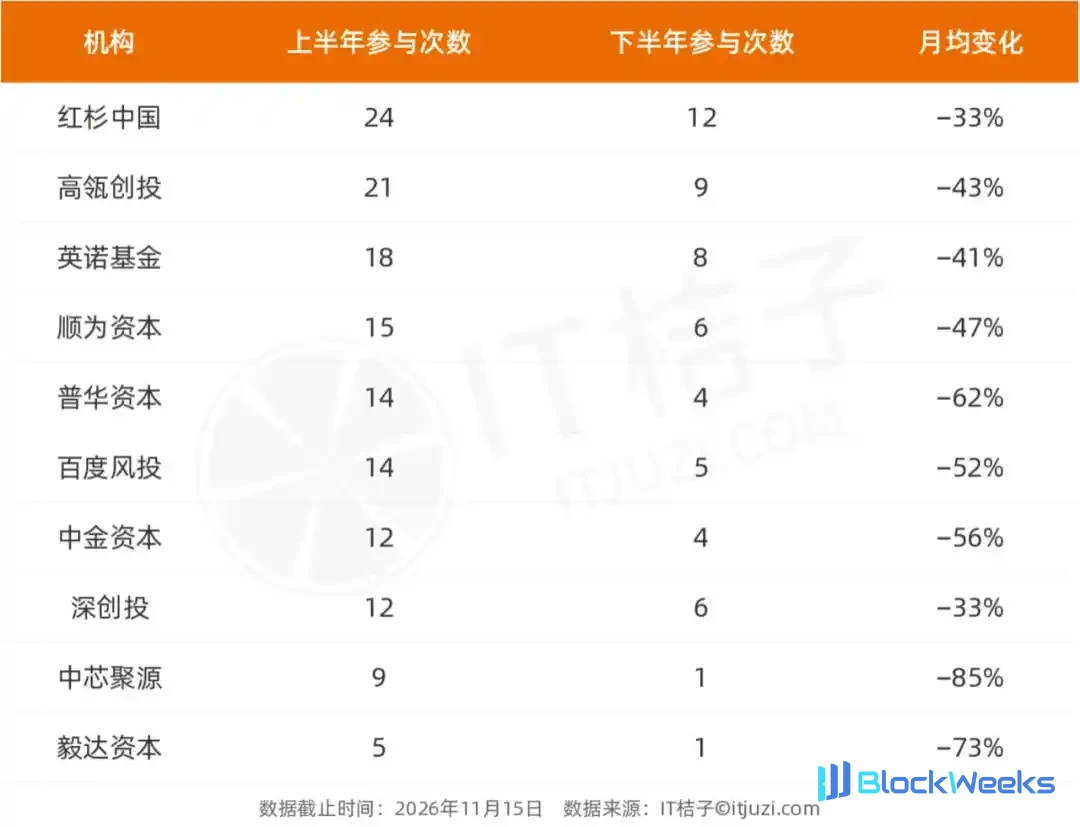
Das erste Halbjahr wird auf Basis von 6 Monaten berechnet, das zweite Halbjahr auf Basis von etwa 4,5 Monaten. Sequoia China sank von einer Teilnahme an 4 Runden pro Monat auf etwa 2,7 Runden, und Hillhouse Venture Capital von 3,5 Runden auf 2 Runden. Es ist nicht so, dass eine Institution gelegentlich eine Pause eingelegt hätte: Die Investitionsfrequenz aller 10 Institutionen ist zurückgegangen.
Aber „weniger Transaktionen tätigen“ und „den Sektor verlassen“ sind zwei verschiedene Dinge. Gezählt wird hier die Anzahl der Teilnahmen von Institutionen an neuen Finanzierungen, nicht wie viele bestehende Beteiligungen sie verkauft haben; auch können 10 Institutionen nicht alle Investoren repräsentieren. Zumindest aus dieser Stichprobe geht hervor, dass Top-Institutionen das Tempo bei Investitionen in neue Projekte verlangsamen, anstatt dass die Daten bewiesen hätten, dass sie das Feld verlassen haben.
Zoomt man heraus, sieht das Bild wieder anders aus. Embodied intelligence verzeichnete 365 Finanzierungsrunden im ersten Halbjahr und 333 im zweiten Halbjahr bis zum 15. November. Umgerechnet auf einen Monatsdurchschnitt stieg es tatsächlich von etwa 60,8 Runden auf 74,0 Runden.
Dass einige wenige Top-Institutionen sich verlangsamen, bedeutet nicht, dass die Investitionsaktivität auf dem gesamten Markt nachgelassen hat.
Finanzierungen finden weiterhin statt – sie sind nur nicht durchgehend gestiegen
In den ersten 10 Monaten des Jahres 2026 haben die 668 Finanzierungsrunden im Bereich embodied intelligence bereits die 403 Runden des gesamten Jahres 2025 übertroffen. Aus dieser Perspektive passt die Aussage, das Kapital ziehe sich „vollständig zurück“, nicht zu den Daten.
Aber aktive Finanzierungen bedeuten nicht, dass jeder Monat heißer ist als der vorherige. Im August gab es 87 Finanzierungsrunden, der Einmonatshöchstwert im Jahr 2026 bis Oktober; September und Oktober fielen auf 72 bzw. 69 Runden zurück. Die Investitionshitze schwankt; ein zweimonatiger Rückgang kann nicht direkt als Schrumpfung des gesamten Sektors verstanden werden, noch kann vergangenes Wachstum als ein Trend angesehen werden, der sich zwangsläufig fortsetzen wird.
Weniger Finanzierungen für humanoide Roboter bedeuten nicht, dass alle kompletten Maschinen abgekühlt sind
Im Vergleich zum Gesamtsektor hat sich die offensichtlichere Veränderung bei humanoiden Robotern vollzogen.

Umgerechnet auf die Dauer der verschiedenen Zeiträume sank die durchschnittliche monatliche Anzahl der Finanzierungsrunden für humanoide Roboter um etwa 24 %. Dabei wird nicht nur der Höchststand im März mit irgendeinem Tiefpunkt verglichen: Betrachtet man die beiden Zeiträume zusammen, ist die Verlangsamung gleichermaßen vorhanden.
Doch komplette Roboter kühlten nicht mit ab. Service-Roboter stiegen von etwa 6,3 Runden pro Monat auf 10 Runden, und auch Industrieroboter wuchsen. Zusammengenommen stieg die durchschnittliche monatliche Anzahl der Finanzierungsrunden der vier Kategorien von kompletten Maschinen in der Tabelle von etwa 27,8 auf 30,2.
Das zeigt, dass in Roboter zu investieren nicht unbedingt bedeutet, nur in Roboter zu investieren, die wie Menschen aussehen. Service-Roboter und Industrieroboter sind ebenfalls Richtungen, über die verkörperte Intelligenz in reale Szenarien eintritt. Ein paar weniger Finanzierungsrunden für humanoide Roboter können nicht bedeuten, dass auch andere Formen ihre Chancen verloren haben.
Verkörperte Intelligenz ist mehr als der Bau von Körpern – die Chancen weiten sich nach außen aus
Damit ein Roboter eine Aufgabe wirklich erledigen kann, reicht ein beweglicher Körper allein nicht aus. Er muss seine Umgebung erkennen, verstehen, was zu tun ist, und dann Urteilsvermögen in Handlung umsetzen. Rund um diese Fragen sind auch software- und KI-bezogene Projekte Teil des Finanzierungsmarktes.

Zusammengefasst nach Datenbank-Teilbranchen wuchs die durchschnittliche monatliche Anzahl der Finanzierungsrunden von software- und KI-bezogenen Projekten um etwa 40 %, schneller als bei kompletten Maschinen und Komponenten. Sie umfassen Robotersoftware, die KI-Technologieebene und die KI-Infrastrukturebene, was zeigt, dass die Finanzierungschancen in dieser Stichprobe nicht nur auf humanoiden Roboterkörpern konzentriert sind.
Natürlich bedeutet eine höhere Anzahl von Runden nicht, dass mehr Geld eingesammelt wurde, und daraus lässt sich auch nicht schließen, dass das Kapital vollständig von Körpern auf Software verlagert wurde. Die Geschäfte einiger Unternehmen umfassen bereits sowohl Software als auch Hardware, und Datenbankklassifizierungen sind nicht völlig gleichbedeutend mit Produktgrenzen.
Doch diese Veränderung erinnert uns daran: Bei der Beobachtung verkörperter Intelligenz dürfen wir nicht nur auf den humanoiden Roboter auf der Bühne starren. Verschiedene Formen von Robotern, Software und zugrunde liegenden Technologien können alle Bestandteile der weiteren Entwicklung dieser Branche sein.
Top-Institutionen haben sich verlangsamt, aber der Weg ist nicht enger geworden
Fasst man diese Daten zusammen, ist die Antwort nicht kompliziert: Einige Top-Institutionen haben ihre Schritte verlangsamt, und auch die Finanzierung humanoider Roboter ist zurückgegangen; gleichzeitig bleibt die allgemeine Finanzierungstätigkeit im Bereich verkörperte Intelligenz aktiv, und andere Roboterformen sowie software- und KI-bezogene Projekte haben weiterhin Investoren.
Der Weg der verkörperten Intelligenz ist noch breit, weil er nicht auf eine Art von Roboter oder ein Glied beschränkt ist; der Weg ist auch lang, weil der Übergang von der Technologie zu verschiedenen realen Szenarien weiterhin die kontinuierliche Lösung von Problemen der Wahrnehmung, des Verstehens und der Ausführung erfordert. Finanzierungszahlen können nicht beweisen, wann diese Probleme gelöst sein werden, aber sie zeigen, dass die derzeitige Erkundung nicht bei einem einzelnen Hotspot stehen geblieben ist.
Dieser Artikel stammt vom WeChat-öffentlichen Account „IT Juzi“ (ID: itjuzi521), Autor: Judy




