
Broadcom (AVGO) steht kurz vor der Veröffentlichung seines neuesten Quartalsberichts, und Goldman Sachs hat sein 12-Monats-Kursziel von 540 auf 460 US-Dollar gesenkt und die Einstufung „Kaufen“ beibehalten. James Schneider vom Halbleiterforschungsteam von Goldman Sachs stellte in einem am 18. November 2026 veröffentlichten Bericht fest, dass die jüngsten Ergebnisse und Prognosen des Unternehmens zwar voraussichtlich leicht über den Erwartungen liegen werden, der Schlüssel für die Kursrichtung jedoch in der Sichtbarkeit der Rechenzentrumsbereitstellungen im Jahr 2028 sowie in den Herausforderungen für den Anteil an kundenspezifischen Chips durch Wettbewerber wie MediaTek liege.
Ergebnisse dürften leicht übertreffen, Bewertungssenkung reduziert Kursziel
Die Markterwartungen an die diesmaligen Ergebnisse von Broadcom sind allgemein niedrig.
Angetrieben durch die Outperformance der Aktie gegenüber dem Gesamtmarkt in der vergangenen Woche hat sich die Marktstimmung jedoch etwas erholt. Goldman Sachs erwartet, dass die Ergebnisse und Prognosen von Broadcom für das vierte Quartal des Geschäftsjahres 2026 (FY4Q26) und das erste Quartal des Geschäftsjahres 2027 (FY1Q27) beide leicht über den Erwartungen liegen werden.
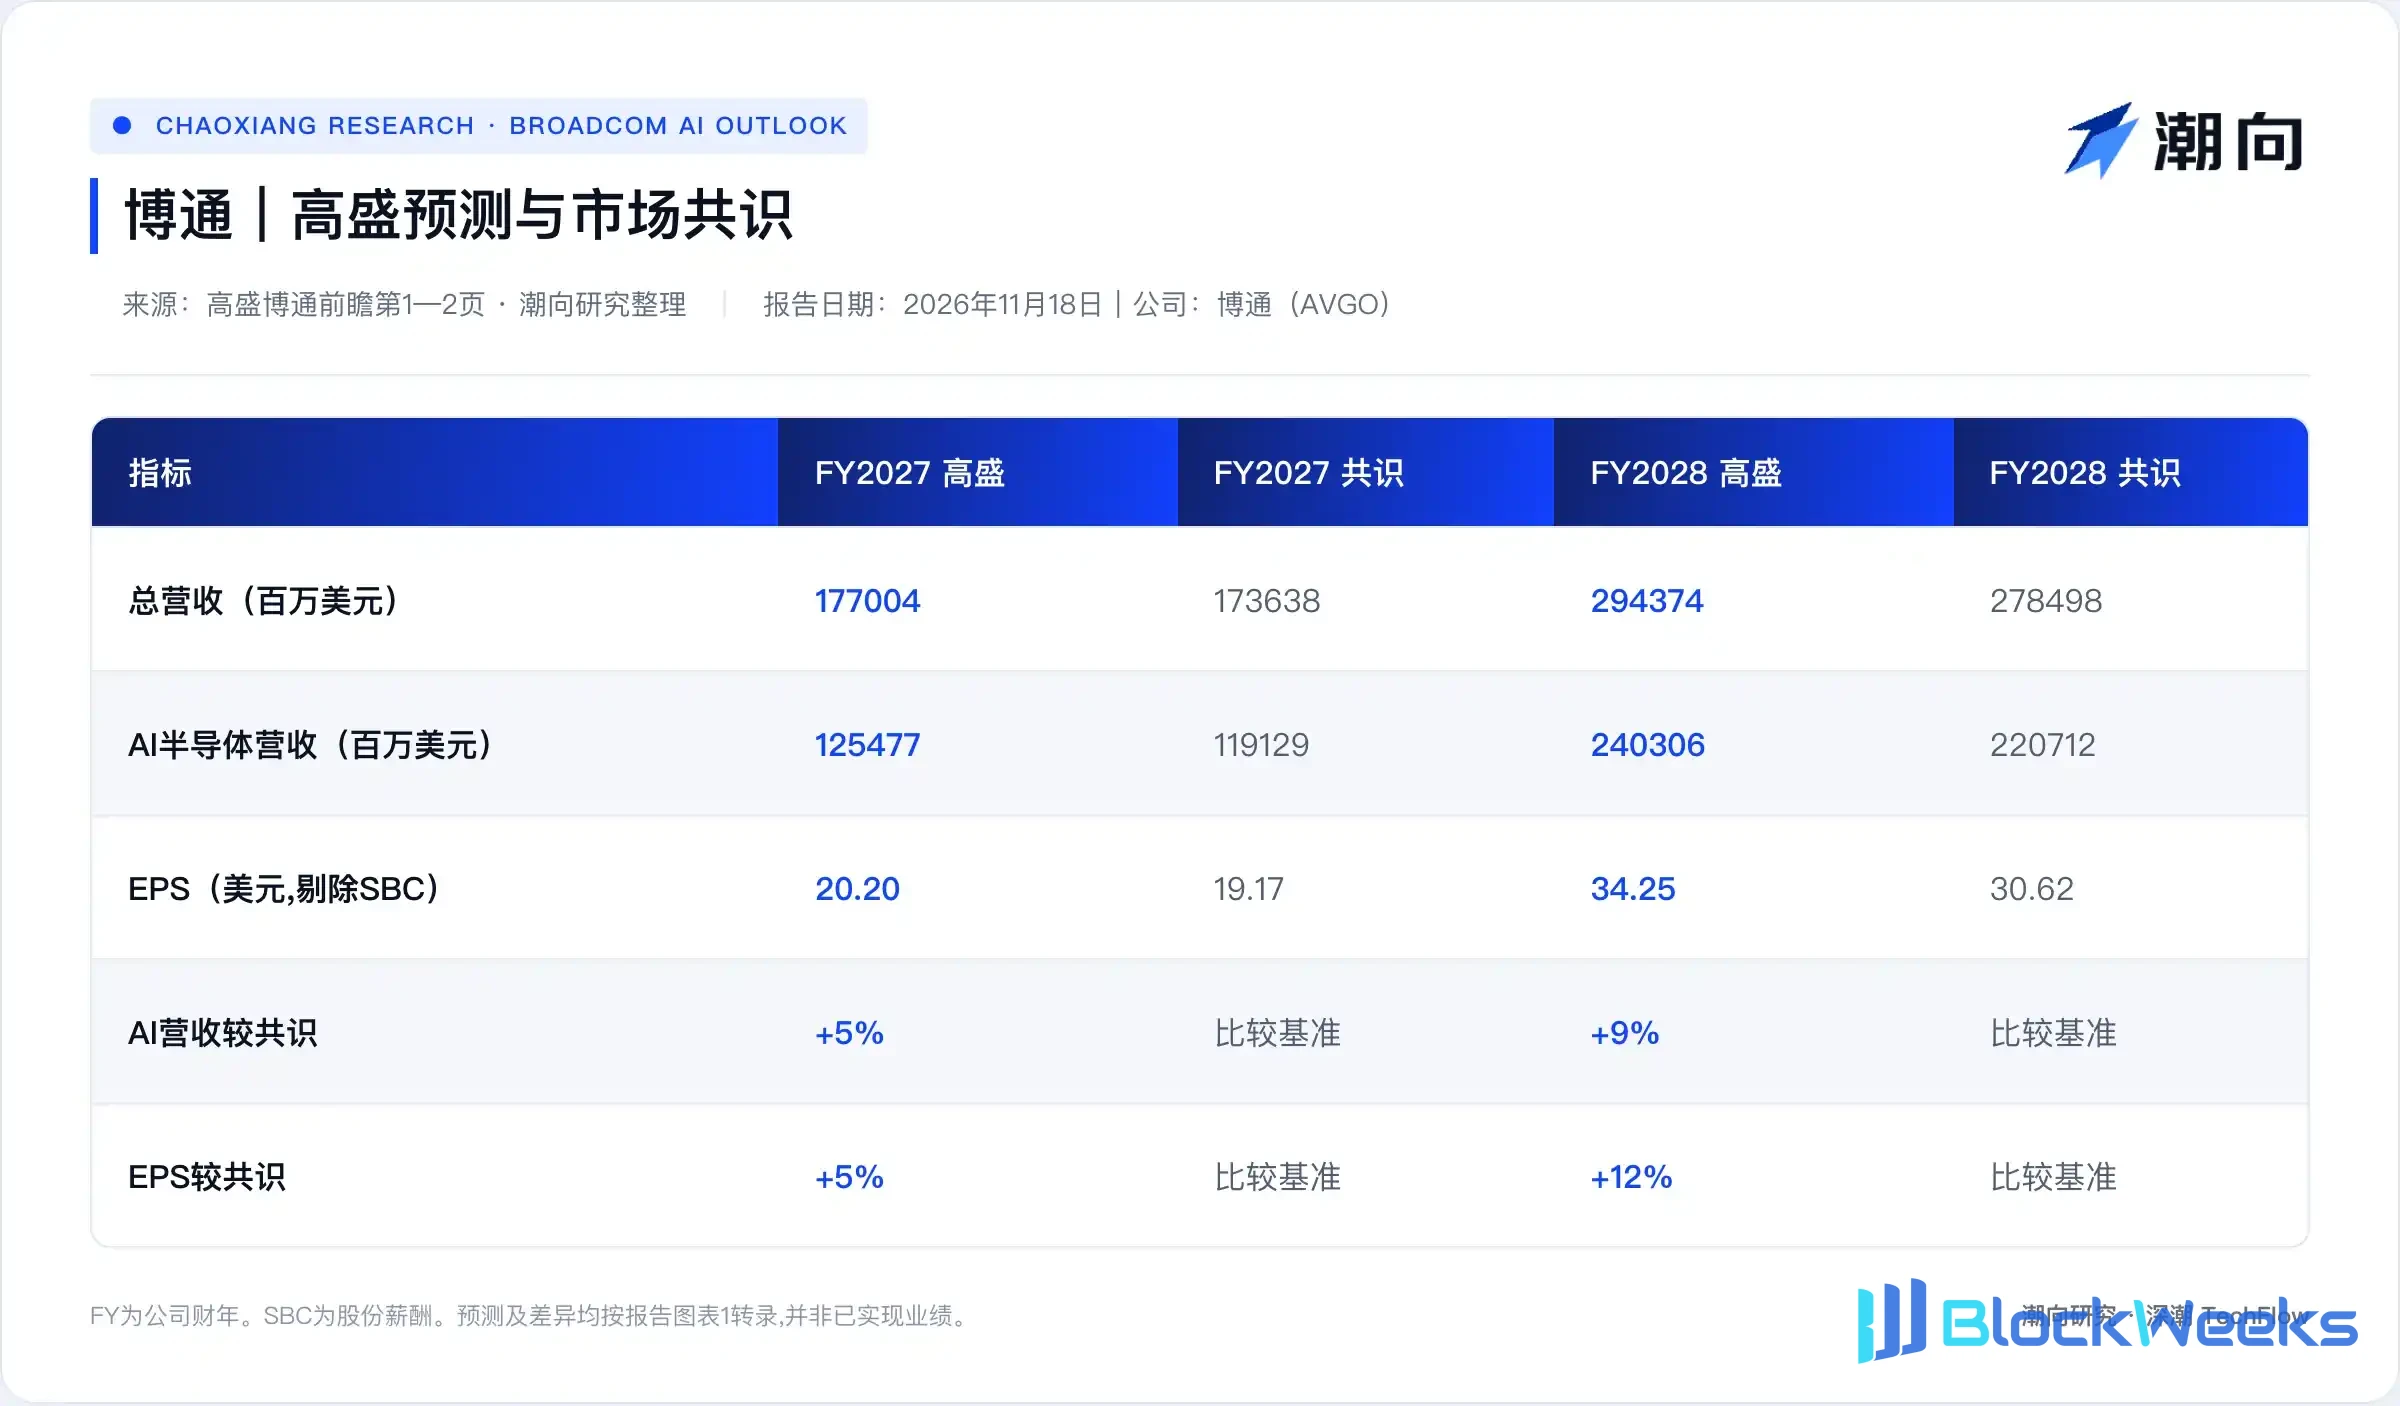
Zu den konkreten Finanzprognosen erwartet Goldman Sachs für Broadcom einen Gesamtumsatz von 177,004 Milliarden US-Dollar im Geschäftsjahr 2027, was über der Konsensschätzung von 173,639 Milliarden US-Dollar liegt; der Gewinn je Aktie wird auf 20,20 US-Dollar geschätzt, 5 % über dem Konsens. Bis zum Geschäftsjahr 2028 erwartet Goldman Sachs einen Anstieg des Gesamtumsatzes auf 294,374 Milliarden US-Dollar und einen Gewinn je Aktie von 34,25 US-Dollar, respectively 6 % und 12 % über dem Konsens.
Die Gewinnerwartungen bleiben stark, dennoch wurde das Kursziel gesenkt. Goldman Sachs senkte das 12-Monats-Kursziel für Broadcom von 540 auf 460 US-Dollar, was ein Aufwärtspotenzial von 34,7 % impliziert (basierend auf dem Schlusskurs vom 17. November 2026 von 341,60 US-Dollar).
Der Grund für die Senkung ist eine Abwärtsverschiebung der Bewertungsmultiplikatoren der Vergleichsunternehmen. Goldman Sachs behielt die Prognose für den normalisierten Gewinn je Aktie von Broadcom von 18,00 US-Dollar unverändert bei, senkte jedoch den Zielbewertungsmultiplikator von 30x auf 25x.
Neue Clouds stützen 70 % der kundenspezifischen Chips, Finanzierung und Strom werden zu Variablen
Ob die Telefonkonferenz zu den Ergebnissen klarere langfristige Sichtbarkeit bieten kann, wird die Volatilität der Aktie direkt beeinflussen.
Das KI-Geschäft bleibt der zentrale Wachstumsmotor von Broadcom. Goldman Sachs erwartet, dass der Umsatz von Broadcom mit KI-Halbleitern im Geschäftsjahr 2027 125,477 Milliarden US-Dollar erreichen und sich im Geschäftsjahr 2028 auf 240,306 Milliarden US-Dollar verdoppeln wird, respectively 5 % und 9 % über dem Konsens. Die Geschäftsbereiche für Nicht-KI-Halbleiter und Infrastruktursoftware sind relativ flach, wobei die Umsatzprognosen von Goldman Sachs für diese beiden Segmente im Geschäftsjahr 2027 respectively 5 % und 3 % unter dem Konsens liegen.
Grundlage dieses hohen Wachstums ist ein massiver Bereitstellungsplan für kundenspezifische Beschleunigerchips (XPU), doch die Finanzierung der Käufer und Infrastrukturengpässe sorgen für zunehmende Marktbedenken.
Goldman Sachs gab bekannt, dass von den für das Geschäftsjahr 2027 geplanten Bereitstellungen von etwa 10 Gigawatt (GW) kundenspezifischer XPU bei Broadcom auf aufstrebende Hyperscaler etwa 6,3 Gigawatt entfallen. Bis zum Geschäftsjahr 2028 verdoppelt sich das geplante Ziel für die Bereitstellung kundenspezifischer XPU bei Broadcom auf 20 Gigawatt, wobei der Anteil aufstrebender Cloud-Anbieter weiter auf etwa 75 % steigt.
Nach den US-Zwischenwahlen hat die Prüfung durch Investoren hinsichtlich der knappen Versorgung mit Rechenzentrumsflächen, Strom und Hüllflächen (LPS) im Jahr 2028 spürbar zugenommen. Gleichzeitig sind aufstrebende Cloud-Anbieter stark von externer Finanzierung abhängig, und die Stabilität ihrer Finanzierungsketten ist direkt damit verbunden, ob Aufträge termingerecht geliefert werden können. Goldman Sachs ist der Ansicht, dass es ein wichtiger Katalysator für die Aktie wäre, wenn das Management in der Telefonkonferenz zu den Ergebnissen substanzielle Details liefern könnte, um Marktzweifel an den Lieferungen 2027 und der Realisierung des 20-Gigawatt-Ziels 2028 zu zerstreuen.
MediaTeks Eintritt verschärft den Wettbewerb, Googles Anteil im Fokus
Neben physischer Infrastruktur und Finanzierungsbeschränkungen verändert sich auch die Wettbewerbslandschaft im Bereich kundenspezifischer Chips.
Da sich die KI-Rechennachfrage in Richtung Individualisierung verschiebt, beschleunigen Wettbewerber wie MediaTek ihren Eintritt in den ASIC-Markt. Goldman Sachs merkte an, dass Investoren sich stark auf die Kundenbindung von Broadcom im nächsten XPU-Produktzyklus konzentrieren, insbesondere auf die Stabilität des Anteils bei zentralen Großkunden wie Google.
Wenn das Management weitere Fortschritte bei der langfristigen Zusammenarbeit an Projekten für kundenspezifische Chips der nächsten Generation offenlegen kann, würde dies dazu beitragen, die Marktbedenken hinsichtlich des Verlusts von Marktanteilen zu mildern.
Mit Blick auf die Hauptthemen des Marktes nach der Veröffentlichung der Quartalszahlen ist Goldman Sachs der Ansicht, dass sich die Anleger weiterhin auf zwei zentrale Spannungsfelder konzentrieren werden: erstens die tatsächliche Beschaffungskapazität aufstrebender Cloud-Anbieter im Jahr 2027 angesichts einer sich verschärfenden externen Finanzierung und zweitens die Fortschritte bei der Beseitigung von Engpässen bei Stromversorgung und Standorten für Rechenzentren im Jahr 2028. Der Bericht nannte zudem vier Abwärtsrisiken, darunter eine Verlangsamung der Ausgaben für KI-Infrastruktur, den Verlust von Marktanteilen im Geschäft mit kundenspezifischer Datenverarbeitung, eine langsamer als erwartet verlaufende Lagerbestandsreduzierung bei Nicht-KI-Chips und einen sich verschärfenden Wettbewerb im Softwaregeschäft von VMware.

Dieser Artikel ist eine Zusammenstellung und Interpretation eines Research-Berichts eines Drittanbieter-Brokerhauses durch Chaoxiang Research. Die in dem Artikel zitierten Ratings, Kursziele, Gewinnprognosen und damit verbundenen Einschätzungen sind allesamt die Ansichten der Analysten dieses Brokerhauses, geben ausschließlich die Position ihrer Institution wieder, nicht die von Chaoxiang Research, und stellen keine Anlageberatung dar.
Märkte bergen Risiken; Entscheidungen müssen eigenständig getroffen werden. Dieser Artikel sollte nicht als Grundlage für den Kauf oder Verkauf von Wertpapieren dienen.




