Originalautor: Long Yue
Originalquelle: Wallstreetcn
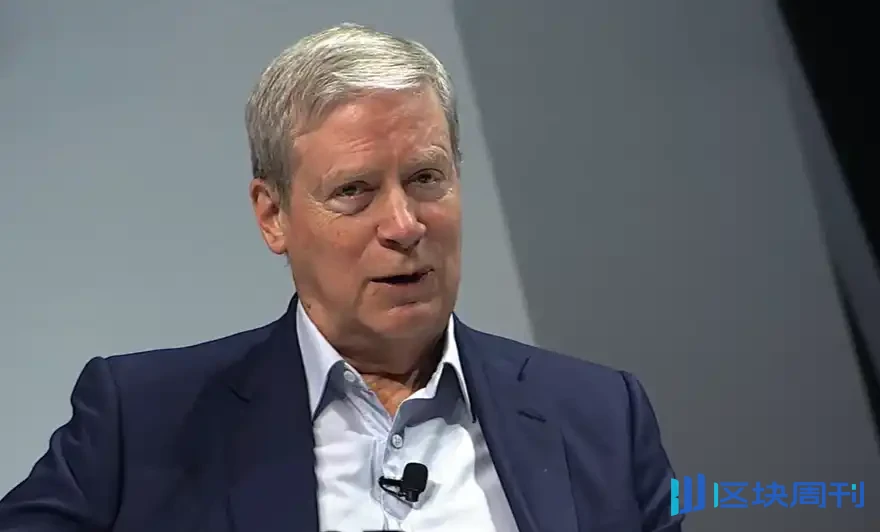
Der legendäre Investor Stan Druckenmiller hat öffentlich erklärt, dass er seine Aktienpositionen inzwischen nahezu vollständig aufgelöst hat und in den „Kapitalerhaltungsmodus“ übergegangen ist – ein seltener freiwilliger Ausstieg in seiner 50-jährigen Investorenkarriere.
Am 18. November 2026 sprach Druckenmiller beim TomorrowX-Gipfel in Austin, Texas, mit Iliana Bouzali, der globalen Leiterin für Derivate bei Morgan Stanley. Er sagte unverblümt, dass das heutige makroökonomische Umfeld im Vergleich zum Januar dieses Jahres „komplett umgekippt“ sei: Die Federal Reserve sei von Zinssenkungen zu Zinserhöhungen übergegangen, Rohstoffe hätten sich von steigenden zu fallenden Preisen gewandelt, die Kreditrisikoaufschläge hätten sich weiter ausgeweitet, und die Marktsichtbarkeit sei geringer als zu jedem anderen Zeitpunkt seiner Karriere. „Ich kann mich an keinen Zeitraum erinnern, in dem ich so wenig Urteilsvermögen darüber hatte, wohin die Dinge in den nächsten 12 Monaten führen“, sagte er.
Nur neun Monate zuvor war Druckenmiller im selben Gesprächsrahmen aggressiv bullisch gewesen – long Aktien, long Kupfer, short US-Staatsanleihen und mit einer Wette auf einen Durchbruch im Gesundheitswesen. Jetzt ist dieses Portfolio nahezu auf null reduziert. Bei der Beschreibung seiner aktuellen Positionen sagte er: Sein Long- und Short-Aktienengagement sei im Wesentlichen ausgeglichen, er halte eine kleine Dollar-Position und sei short Kupfer. Insgesamt sei er in den „Kapitalerhaltungsmodus“ übergegangen (we're in capital preservation.).
Die automatische Antwort seines Telefons soll nur wenige kurze Worte enthalten: „Rede nicht mit mir. Ich spiele nicht mit.“
Er verriet außerdem, dass er glaubt, die nächste große Chance in der KI liege im „Verkaufen von Aufgaben“ statt im „Verkaufen von Rechenleistung“ – sobald die führenden KI-Labore die mächtigste Intelligenz der Welt beherrschen, könnten sie das Token-Preismodell vollständig umgehen und direkt in vertikale Bereiche wie Cybersicherheit und Gesundheitswesen eintreten, um ihre eigenen Geschäftsimperien aufzubauen.
Die bullische Logik vom Januar dieses Jahres ist vollständig zusammengebrochen
Druckenmillers Einschätzung im Januar dieses Jahres baute auf einem vollständigen makroökonomischen Rahmen auf: Der Federal Funds Rate lag bei 3,5 %, das nominale Wachstum bei 6 %, und die Geldpolitik war tatsächlich extrem locker; der Dot Plot der Fed zeigte weitere Zinssenkungen im Jahresverlauf; Rohstoffe wie Kupferpreise brachen auf neue Höchststände aus; die Advance-Decline-Linie des Marktes erreichte weiterhin neue Höchststände; und die Kreditrisikoaufschläge waren extrem eng.
„Bei einer übermäßig lockeren Geldpolitik erschien mir eine Rezession innerhalb von 6 bis 12 Monaten nahezu unmöglich“, sagte er. Damals war er auch bullish auf beschleunigte KI-Investitionsausgaben, ging long Aktien, long Kupfer und short US-Staatsanleihen als Absicherung und war optimistisch für den Gesundheitssektor.
Etwa einen Monat später jedoch störte das Ereignis der „US-Zölle“ den Rhythmus. Er gab zu, dass es damals Panikverkäufe gab, aber er kaufte danach schnell zurück und vollzog dabei eine natürliche Bereinigung des Portfolios – Positionen ohne substanzielles Aufwärtspotenzial wurden ausgeräumt, während die Logik für Positionen im Zusammenhang mit KI-Infrastruktur noch klarer wurde.
Stand heute im November zählte er jede Bedingung auf, die das bullische Urteil gestützt hatte, und wies darauf hin, dass sie sich alle umgekehrt hätten: Die Fed senkt die Zinsen nicht mehr, sondern erhöht sie; er erwähnte eine Person, die 15 Jahre lang an seiner Seite gearbeitet hatte und die tief unzufrieden mit der Nullzinspolitik der vergangenen 15 Jahre und noch unzufriedener damit war, dass die Inflation fünf Jahre in Folge über dem Ziel lag, was andeutet, dass sich die politische Ausrichtung innerhalb der Fed grundlegend verändert hat. Rohstoffe hätten sich von Ausbrüchen auf neue Höchststände zu einem Top und anschließendem Rückgang gewandelt, und er sei jetzt short Kupfer; die Advance-Decline-Linie des Aktienmarktes habe bereits am 14. August ihren Höhepunkt erreicht, obwohl das Indexhoch im Oktober auftrat; und die Kreditrisikoaufschläge hätten sich weiter ausgeweitet.
„Sie sollten wissen, was ich meine. Alles ist genau das Gegenteil von damals“, sagte er.
„Ich spiele nicht mit!“ Ein freiwilliger Rückzug in einem Moment der Verwirrung
Angesichts dieser Situation besteht Druckenmillers Wahl darin, einen Schritt zurückzutreten. Seine Aktienpositionen sind nach dem Ausgleich von Long- und Short-Positionen im Wesentlichen ausgeglichen, er hält eine kleine Dollar-Position, und insgesamt befindet er sich in einem abwartenden Zustand. Bouzali scherzte, er habe in einem Zoom-Call eine „Auto-Reply“-Taste eingerichtet, mit nur einem Satz: „Sprich nicht mit mir. Ich spiele nicht mit.“ Er dementierte es nicht.
Er erklärte, dass dieser freiwillige Rückzug keine Niederlage eingestehe, sondern eine Manifestation seiner konsequenten Risikomanagement-Logik sei. Sein Anlagerahmen umfasse vier große Anlageklassen – Rohstoffe, Anleihen, Aktien und Zinsen –, was bedeute, dass er nie eine kontinuierliche Exposition gegenüber einer einzelnen Kategorie aufrechterhalten müsse. „Anleihen und Währungen erzeugen oft ihre größten Bewegungen während Bärenmärkten bei Aktien“, sagte er, was ihn eher dazu bringe, bei Aktien stillzuhalten und stattdessen in anderen Makro-Instrumenten nach Chancen zu suchen.
Er gab auch zu, dass er kein VaR verwendet und keine Stresstests durchführt; das Kernsignal seines Risikomanagements sei, ob die Performance der P&L selbst den Erwartungen entspreche. „Wenn die Märkte ins Chaos stürzen und in eine Bärenmarktphase eintreten, versagen alle Korrelationen“, sagte er. „Einige sehr talentierte Leute haben dies in diesem Jahr schmerzhaft bestätigt, als sie Software leerverkauften und KI-Infrastruktur long gingen.“
Er sprach auch über seinen Glauben an „Gewinn- und Verlustserien“ – er glaubt, dass Performance-Zyklen beim Investieren die Zufallsverteilung bei Weitem übertreffen, und zu erkennen, ob man sich gerade in einem „heißen“ oder „kalten“ Zustand befindet, sei einer der wichtigsten Teile dieser Arbeit.
„Wenn ich in guter Form bin, setze ich groß; wenn ich in schlechter Form bin, mache ich nur kleine Einsätze, warte, bis sich die Durchschnittskosten erholen, und entscheide dann, ob ich wieder aufstocke.“ Er charakterisierte den aktuellen Zeitraum als eine „Pause“, die zwei Tage oder sechs Monate dauern könnte.

Vom Verkauf von Schaufeln zum Verkauf von Dienstleistungen – die zweite Hälfte der KI?
Trotz der insgesamt schrumpfenden Positionen ist Druckenmillers langfristiges Urteil über KI nicht ins Wanken geraten. Er machte klar, dass er Innovation in diesem Bereich nicht leerverkaufen wird, zum Teil weil die relevanten Titel bereits überverkauft sind und die Positionierung bereits bereinigt wurde.
Sein Urteil über die nächste Phase der KI konzentriert sich auf „Anwendungsfälle“ statt auf „Infrastruktur“. Er glaubt, dass es im KI-Infrastruktursektor taktische Handelschancen geben mag, aber es werde nicht mehr der Hauptmotor sein, der es in den vergangenen vier Jahren war. Die wahre Chance, so glaubt er, liege in den führenden KI-Labors selbst.
Seine Logik lautet: Labors, die die weltweit führende Intelligenz kontrollieren, haben keinen Grund, in einem Geschäftsmodell zu verharren, das pro Token abrechnet. „Wenn man die leistungsfähigste Intelligenz der Welt hat, kann man anfangen, Aufgaben statt Tokens zu verkaufen, und man kann selbst Geschäfte aufbauen“, sagte er.
Er nannte Cybersicherheit als das intuitivste Beispiel: „Wer kann mit diesen Leuten in der Cybersicherheit konkurrieren? Sie haben diese Probleme geschaffen, also können sie jetzt Schwärme von Agenten einsetzen, um uns zu schützen.“ Auch das Gesundheitswesen liegt in seinem Blickfeld.
Er fasste dieses Urteil in einem Satz zusammen: „Verkauft Aufgaben, nicht Tokens.“
Fiskalische Risiken und Bildungssorgen: langsame Variablen, die sich still entfalten
Auf die Frage, welche wichtigen Trends sich derzeit „still“ vollziehen, nannte Druckenmiller zwei strukturelle Probleme, auf die er sich seit Langem konzentriert.
Das erste ist die anhaltende Verschlechterung der grundlegenden Bildung der Klassen K-12 in den USA. Er wies darauf hin, dass die Vereinigten Staaten diesen Mangel lange Zeit durch die Anwerbung von Spitzentalenten aus Übersee ausgeglichen haben: „Ich wette, dass acht der zehn führenden Technologieunternehmen von Einwanderern gegründet oder geleitet wurden.“ Aber er befürchtet, dass eine restriktivere Einwanderungspolitik diesen Ausgleichsmechanismus bedroht, und die beiden Probleme zusammen noch nicht ausreichend politische Aufmerksamkeit erregt haben.
Das zweite ist das Fiskalproblem. Bereits 2011 bis 2012 reiste er an große Universitäten, um junge Menschen davon zu überzeugen, auf die generationenübergreifende fiskalische Ungerechtigkeit zu achten, aber fast niemand schenkte dem Beachtung. Er zitierte das alte Sprichwort: „Wie kommt es zum Bankrott? Zuerst langsam, dann plötzlich auf einmal.“ Er glaubt, dass die Vereinigten Staaten höchstwahrscheinlich innerhalb der nächsten 10 Jahre eine durch eine Finanzmarktkrise erzwungene Fiskalreform erleben werden: „Dies wird eine Krise sein, die sich völlig von der aktuellen unterscheidet.“ Er erklärte auch, dass er der Reform letztendlich mit vorsichtigem Optimismus gegenüberstehe.
10-Jahres-Prognosen: Kernfusion, Weltraum-Rechenzentren, Heilung von Krebs
Druckenmiller gab auch drei 10-Jahres-Prognosen ab, jede mit einer Wahrscheinlichkeit, die er für angemessen hält:
- Kernfusion: eine 20-prozentige Wahrscheinlichkeit, innerhalb von 10 Jahren erreicht zu werden, oder zumindest klar zu sehen, „dass wir es schaffen werden“.
- Weltraum-Rechenzentren: Dies in Austin zu sagen, gab er eine Wahrscheinlichkeit von „mindestens 70 %“ an.
- Heilung von Krebs: Er war 30 Jahre lang im Vorstand des Sloan Kettering Cancer Center und erlebte die Iteration von Gensequenzierung und Immuntherapie bis hin zu KI mit. „Ich denke, wir werden Krebs heilen. Ich denke, es wird eine beherrschbare Krankheit werden. Ich spreche von innerhalb von 10 Jahren, nicht von 20 Jahren.“
Was einen Top-Investor ausmacht
Am Ende des Gesprächs teilte Druckenmiller seine Einschätzung zu den Eigenschaften von Investoren. Er glaubt, dass der Unterschied zwischen Top-Investoren und guten Investoren in vier Punkten liegt: einer fast pathologischen Leidenschaft für das Geschäft, einem extrem starken Wissensdurst, einer „pathologischen“ Wettbewerbsfähigkeit und strenger Selbstdisziplin. „Jedes Mal, wenn Sie kaufen, gibt es auf der anderen Seite einen Verkäufer. Wenn Sie nicht ein erstaunliches Arbeitsengagement haben, werden Sie in dieser Branche verlieren“, sagte er.
Er sprach auch über die häufige Falle hochintelligenter Menschen: ihre eigene These so sehr zu lieben, dass sie die zweite Hälfte des Sprichworts „Setze alle Eier in einen Korb und beobachte diesen Korb genau“ vergessen. „Sie können eine großartige These haben, es kann eine großartige Wette sein, aber die Dinge ändern sich einfach, und sie können sich einfach nicht so schnell wie andere anpassen.“
Er erwähnte auch seine schmerzhafteste Lektion: Im Januar 2000 verkaufte er den Nasdaq, kaufte ihn aber am Tag des Höchststands zurück: „Ich glaube, ich habe den Höhepunkt um nicht mehr als eine Stunde verpasst.“ Auf die Frage, was er daraus gelernt habe, antwortete er: „Nichts. Ich wusste damals, dass ich es nicht tun sollte, aber ich konnte mich einfach nicht beherrschen.“
Das vollständige Transkript des Interviews lautet wie folgt:
Stan Druckenmiller: Warum er jetzt „abwartet“ | TomorrowX Summit
18. November 2026
Der legendäre Investor und CEO von Duquesne Family Office, Stan Druckenmiller, sprach mit Iliana Bouzali von Morgan Stanley auf der Hauptbühne des TomorrowX Summit in Austin.
Stan teilte mit, warum er nach 50 Jahren Investitionstätigkeit noch nie so wenig Gewissheit hatte; und seinen aktuellen Fokus: KI-Anwendungsszenarien statt Infrastruktur, warum führende Labore „Aufgaben“ statt „Token“ verkaufen können und wie KI-Agent-Cluster zur Unterstützung der Cybersicherheitsverteidigung beitragen können.Er sprach auch über den Moment, in dem ihm klar wurde, dass KI das bedeutendste Ereignis in der amerikanischen Wirtschaftsgeschichte ist, seine kühnen Prognosen für das nächste Jahrzehnt – von Kernfusion und Weltraum-Rechenzentren bis zur Heilung von Krebs innerhalb von zehn Jahren – und was Top-Investoren von guten Investoren unterscheidet.
Kapitel Eins: Wie Gavin Baker den KI-Boom vorhersagte
Iliana: Hallo, Stan.
Stan: Hallo, Iliana. Gavin, danke, dass du uns einen Grund gegeben hast, wieder zusammenzukommen. Unser letztes Gespräch war vor etwa neun Monaten.
Bevor wir beginnen, weiß ich, dass die Zeit knapp ist, aber ich möchte eine kleine Geschichte über Iliana und Gavin erzählen. Iliana leitet den globalen Derivathandel bei Morgan Stanley. Sie organisierte Zoom-Calls, und damals wurde unsere Gruppe die „Makro-Legenden“ genannt – meiner Meinung nach wäre ein treffenderer Name „Makro-Gewesene“ gewesen.
Etwa einen Monat nach der Veröffentlichung von ChatGPT hatten wir einen Zoom-Call. Diese sogenannten „Makro-Legenden“ dozierten alle über Zinssätze und andere Themen. Dann kam eine Person, die ich noch nie zuvor gesehen hatte – Gavin –, in den Call und sagte: „Ihr macht euch alle etwas vor. Das bedeutendste Ereignis in der amerikanischen Wirtschaftsgeschichte findet statt, und ihr feilscht hier über Kleinigkeiten.“
Kapitel Zwei: Rückblick auf das Januar-Portfolio
Stan (fortgesetzt): Gavin, ich möchte dir danken, denn genau das war der Punkt, an dem alles begann, du hast das Ganze vorausgesehen, hast seine Tiefe und Breite vorausgesehen. Gleichzeitig möchte ich auch Iliana danken, denn ohne dich hätte ich Gavin nicht kennengelernt. Danke euch beiden.
Iliana: Gern geschehen. Ich habe mir unser ähnliches Gespräch im Januar noch einmal angesehen, als das Publikum kleiner war. Damals warst du bullish für die Wirtschaft, long Aktien, short Treasuries als Absicherung, long Kupfer, und du warst fest davon überzeugt, dass der Gesundheitssektor herausstechen würde. Wie viel von diesen Positionen hältst du heute noch?
Stan: Im Grunde fast alles geschlossen.
Wenn ich auf das Januar-Interview zurückblicke, war das eine besondere Zeit. In meiner Karriere sehe ich manchmal die Dinge sehr klar, und manchmal habe ich überhaupt kein Gefühl für die Richtung. Wenn ich klar sehe, schlage ich gern kräftig zu; wenn ich nicht klar sehe, bleibe ich manchmal fast völlig still.
Damals war die Wirtschaft sehr stark. Wichtiger noch: Aus einer vorausschauenden Perspektive lag der Federal Funds Rate bei 3,5 %, das nominale Wachstum bei 6 %, und die Geldpolitik war extrem locker. Gemessen am sogenannten Fed-Dot-Plot gab es Erwartungen auf weitere Zinssenkungen im Laufe des Jahres. Rohstoffe – einschließlich Kupfer – brachen auf neue Höchststände aus. Die Advance-Decline-Linie und andere technische Indikatoren, die ich bei der Marktbeobachtung verwende, erreichten ebenfalls neue Höchststände. Die Credit Spreads waren sehr, sehr eng.
Daher war es vor dem Hintergrund einer übermäßig lockeren Geldpolitik nahezu unmöglich, dass die Wirtschaft in den nächsten 6 bis 12 Monaten in eine Rezession fällt. Darüber hinaus hatte Claude Code im vorangegangenen Herbst gerade Insider für die KI-Beschleunigung begeistert. Wir waren recht optimistisch hinsichtlich der Kapitalausgaben, und all das ließ uns sehr bullish für Aktien und die Wirtschaft sein.
Leider brach etwa einen Monat später ein sogenannter „Handelskrieg“ aus. Ich geriet in Panik, und wir verkauften eine Reihe von Positionen. Aber das Ergebnis erwies sich als Glück im Unglück – denn als wir wieder einstiegen (sehr schnell), war der Trend, dass die KI-Infrastruktur flächendeckend abhob, klarer denn je. Diese Operation bereinigte nebenbei auch die Bestände im Portfolio, die nicht wesentlich steigen würden.
Kapitel Drei: Warum sich alles umgekehrt hat
Stan (fortgesetzt): Schauen wir uns nun die heutige Situation an.
Die Wirtschaft ist immer noch stark, aber all die anderen Aspekte, die ich gerade erwähnt habe, haben sich vollständig umgekehrt. Die Fed hat die Zinsen nicht gesenkt, sondern erhöht sie – es gab einen geldpolitischen Kurswechsel bei der Fed. Es gibt eine Person, die ich kenne, die 15 Jahre lang neben mir saß, die mit den vergangenen 15 Jahren geldpolitischer Lockerung, Defiziten und allem, was darauf folgte, unzufrieden ist und sich noch mehr über die Inflation empört, die fünf Jahre in Folge über dem Zielwert bleibt.
Daher befinden wir uns derzeit in einem geldpolitischen Straffungszyklus. Rohstoffe, die im Januar auf neue Höchststände ausbrachen, scheinen nun ihren Höhepunkt erreicht zu haben und bewegen sich abwärts – tatsächlich sind wir bereits short Kupfer. Die Advance-Decline-Linie erreichte noch neue Höchststände, als wir das Interview gaben, aber ihr Höhepunkt lag tatsächlich bereits am 14. August, obwohl der Höhepunkt des breiten Marktindex im Oktober lag. Die Credit Spreads weiten sich aus.
Ich denke, du verstehst bereits – alles ist jetzt das genaue Gegenteil von damals. Wir sind also weder long noch short Aktien.
Kapitel Vier: Ich halte still
Stan (fortgesetzt): Ich gebe zu, ich shorte gern. Aber aus dem Grund, aus dem die meisten Leute zu dieser Konferenz gekommen sind, würde ich es niemals wagen, die technologische Innovation und all den hier diskutierten Fortschritt zu shorten. Außerdem sind viele verwandte Titel bereits zu stark gefallen, und die Positionierung ist aus taktischer Sicht bereits sehr niedrig.
Meine Wahl ist also immer noch der übliche Ansatz – wenn ich keine Gewissheit habe, trete ich beiseite und schaue zu. Ich bin in diesem Geschäft, mein Gott, seit 50 Jahren. Ich erinnere mich an keine Periode, in der ich so wenig Vertrauen in die Richtung der nächsten 12 Monate hatte, was völlig anders ist als im letzten Januar.
Genau wie du mich vor ein paar Tagen im Zoom-Call aufgezogen hast – du sagtest: „Stan hat jetzt einen Auto-Reply-Button, und wann immer man ihn anruft, zeigt er: ‚Ich halte still.‘“ – Auto-Reply: Sucht mich nicht, ich spiele nicht mit.
Das ist, wo wir gerade stehen. Wir halten noch einige kleine Dollar-Positionen, unsere Aktienpositionen sind im Grunde flach, aber intern gibt es einige Long-Short-Unstimmigkeiten – es gibt mehrere Shorts und Longs, aber wir meiden den Markt im Wesentlichen.
Iliana: In der einleitenden Vorstellung gab es einige lobende Worte über Ihre Performance. Meinen Sie damit, dass Sie noch nie Geld verloren haben? Noch nie ein Verlustjahr hatten?
Stan: In der Tat, niemals. Aber das ist nur Kalenderglück – ich habe sehr große Drawdowns erlebt, nur niemals einen ganzjährigen Verlust vom 31. Dezember bis zum 31. Dezember.
Meine Performance beruht im Kern teilweise auf einigen Dingen: Erstens handeln wir vier große Anlageklassen – Rohstoffe, Anleihen, Aktien und Zinsen –, sodass wir nicht das Bedürfnis verspüren, in einer davon stark positioniert zu sein.
Iliana: Und dieser Stil wurde von Ihnen pionierisiert, und Sie sind offensichtlich kein Investor, der durch ein Anlagemandat eingeschränkt ist.
Stan: Dieser Stil mag tatsächlich von mir pionierisiert worden sein, aber ich tat es aus Notwendigkeit – weil ich damals keine Ahnung hatte, was ich tat. Wie auch immer, rein zufällig machen Anleihen und Währungen oft ihre größten Bewegungen, wenn Aktien sich in einem Bärenmarkt befinden. Das macht mich eher bereit, Aktien eine Zeit lang beiseitezulegen und keine Positionen in dieser Anlageklasse halten zu müssen – man hat andere Alternativen, und das bildet auf natürliche Weise eine Art Disziplin.
Wir haben Phasen durchgemacht, in denen wir aus dem Markt ausgestiegen sind, und Phasen, in denen wir aktiv mit anderen Makro-Instrumenten außerhalb von Aktien operiert haben. Jetzt, da ich bei nichts große Gewissheit habe, befinden wir uns weitgehend in einer Phase der Kapitalerhaltung – wir versuchen, kein Geld zu verlieren, statt Geld zu verdienen.
Iliana: Als wir uns hinter der Bühne unterhielten, erwähnten Sie, dass jemand Ihren Anlagestil über 50 Jahre analysiert hat, was uns alle zum Lachen brachte. Könnten Sie das mit allen teilen?
Stan: Sie haben nicht aufmerksam zugehört, denn ich denke, was ich gerade gesagt habe, ist die Antwort. Duquesne verdiente im Laufe der Jahre Geld durch „explosives Wachstum“: Wir trotteten ein paar Jahre dahin, plus 5 % bis 8 %, dann plötzlich ein explosiver Anstieg, der drei oder vier Jahre anhielt, und dann eine Seitwärtskonsolidierung. Aber wir vermieden die Rückgänge.
Ich denke, das liegt weitgehend daran, dass ich genug Glück hatte, dass es viele junge Leute im Team gibt und dass auch Gavins Telefonanruf eine Rolle spielte. Wir haben gerade eine großartige drei- bis vierjährige Explosionsphase durchgemacht, und viele der gerade erwähnten Faktoren bergen große Unsicherheit, also mache ich jetzt einfach eine Pause – sie könnte zwei Tage dauern oder sechs Monate, ich weiß es nicht.
Kapitel Fünf: Heiße Hand und kalte Hand sowie Risikomanagement
Iliana: Sie befinden sich also in einer „Kalte-Hand“-Phase; woher wissen Sie, wann Sie Ihre Form zurückgewinnen?
Stan: Ich bin nicht „kalte Hand“, ich bin in einer „Auszeit-Phase“. Worauf Sie wahrscheinlich anspielen, ist mein Ansatz zum Risikomanagement – der ist tatsächlich etwas anders. Wir verwenden kein VaR, wir verwenden keine Stresstests, wir verwenden keines dieser Instrumente. Ich erinnere mich, als ich den Quantum Fund für Soros verwaltete, waren die Banken nicht bereit, uns Kredite zu gewähren, weil wir kein VaR verwendeten, also gab ich ihnen dieses nutzlose VaR-Modell.
Was ich immer getan habe – weil wir Investoren über Anlageklassen hinweg sind –, ist, meine P&L-Performance zu betrachten. Wenn die Performance nicht den Erwartungen entspricht, wenn die Korrelationen falsch sind, beginne ich, Positionen zu reduzieren. Die P&L-Performance ist mein wahres Signal. Warum denke ich, dass dies besser ist als VaR? Weil, wenn die Märkte chaotisch sind und in eine Bärenmarktphase eintreten, all diese Korrelationen versagen. Ich denke, Anfang dieses Jahres haben einige sehr talentierte Leute, als sie Software leerverkauften und KI-Infrastruktur long gingen, dies zu hohen Kosten bestätigt – alle möglichen seltsamen Dinge begannen zu passieren, und Ihre P&L-Performance wird all das erfassen.
Sie erwähnten einen der wichtigsten Teile meiner Arbeit – ich glaube an den „Streak-Effekt“. Freunde in Texas verstehen Sport, wie aufeinanderfolgende Treffer und Siegesserien im Baseball; dieses Phänomen übersteigt bei Weitem die Zufallswahrscheinlichkeit. Dasselbe gilt in meinem Geschäft: Manchmal bin ich in großartiger Form, manchmal nicht.
Kapitel Sechs: Was er beobachtet: KI-Anwendungsszenarien
Stan (fortgesetzt): Ein großer Teil meiner Arbeit besteht darin, zu beurteilen, ob ich derzeit „kalte Hand“ oder „heiße Hand“ habe. Wenn ich in guter Form bin, schwinge ich groß; wenn ich in schlechter Form bin, spiele ich klein. Wenn sich mein „Schlagdurchschnitt“ zu erholen beginnt, habe ich das Gefühl, dass ich vielleicht anfange, klar zu sehen, und dann werde ich die Intensität erhöhen.
Iliana: Ich hatte ursprünglich eine Multiple-Choice-Frage vorbereitet, in der ich Sie bitten wollte, Kaufziele aus mehreren Themen oder Aktien auszuwählen, aber Sie scheinen nichts kaufen zu wollen, also überspringen wir diese Frage. Hier ist eine ähnliche Frage: Obwohl Sie noch nicht bereit sind, in großem Umfang zu kaufen, gibt es im Aktienmarkt etwas, das Sie beobachten, das Sie interessiert und in dem Sie in Zukunft möglicherweise positionieren könnten?
Stan: Wenn man den Trend bei den Rohstoffen betrachtet und einen Punkt, den ich noch nicht erwähnt habe – vor einem Jahr haben zyklische Aktien defensivere Aktien übertroffen, und jetzt führen defensive Aktien quer durch die Bank –, bin ich sehr wachsam gegenüber der Möglichkeit, dass die Wirtschaft in der zweiten Hälfte des Jahres 2027 enttäuschen könnte, und ich berücksichtige das auf der Zinsseite.
Auf der Aktienseite beobachten wir KI-Anwendungsszenarien, nicht die Infrastruktur. Infrastruktur mag ein guter taktischer Trade sein – die entsprechenden Positionen sind bereits stark gefallen –, aber ich glaube nicht, dass sie wieder zum Motor unseres „explosiven Wachstums“ werden wird wie in den vergangenen vier Jahren.
Und Anwendungsszenarien könnten die interessanteste Chance sein. Ironischerweise könnte das interessanteste Anwendungsszenario die KI-Labore selbst sein. Ich persönlich glaube, dass sie nicht lange im Geschäft des „Token-Verkaufs“ bleiben werden. Meine Einschätzung ist, dass sie nicht immer nur Modelle veröffentlichen werden – wenn man über die weltweit führende Intelligenz verfügt, kann man absolut damit beginnen, „Aufgaben“ statt „Token“ zu verkaufen und sein eigenes Geschäft aufzubauen.
Das erfordert nicht viel Fantasie. Nehmen wir die Cybersicherheit – wer kann mit diesen KI-Laboren auf dem Gebiet der Cybersicherheit konkurrieren? Sie haben diese Probleme geschaffen, also sind sie jetzt auch diejenigen, die am besten in der Lage sind, Schwärme von KI-Agenten einzusetzen, um uns zu schützen. Ein weiteres Beispiel ist das Gesundheitswesen und alle möglichen Anwendungsszenarien.
Wenn es also eine weitere große Triebkraft am Aktienmarkt gibt, dann ist sie meiner Meinung nach dort. Aufgaben verkaufen, nicht Token – Sie haben es hier zuerst gehört.
Kapitel Sieben: Was im Stillen geschieht
Iliana: Okay, wechseln wir zu einer etwas anderen Frage, und lassen wir KI für fünf Minuten beiseite. Soziale Medien sind sehr gut darin, einzufangen, was gerade heiß ist, aber viele wichtige Dinge geschehen im Stillen und entwickeln sich langsam unter der Oberfläche über längere Zeiträume hinweg. Welche wichtigen Dinge geschehen still und leise in der Welt, auf die wir achten sollten?
Stan: Eine Sache, die im Stillen geschieht, die ich aber herzzerreißend finde, ist die anhaltende Verschlechterung der grundlegenden Bildung von der Grundschule bis zur Oberstufe in diesem Land. Und eng damit verbunden – früher haben wir diesen Mangel ausgeglichen, indem wir große Zahlen herausragender Talente aus dem Ausland hereingeholt haben. Auf Technologiekonferenzen ist es schwer vorstellbar, dass unter den zehn größten Technologieunternehmen – ich kann mich im Moment nicht genau erinnern, welche – aber ich würde wetten, dass mindestens acht von ihnen von eingewanderten Gründern oder Managern geführt werden.
Was mir jetzt Sorgen bereitet, ist, dass nicht nur die Bildung von der Grundschule bis zur Oberstufe weiter verfällt, sondern niemand gleichzeitig die damit einhergehende Frage untersucht – unsere Einwanderungspolitik bedroht diesen Schwung des Talentzuflusses. Ich bin auch optimistisch, dass die Politik letztendlich angepasst wird, aber das ist etwas, worüber ich tief nachgedacht habe, unabhängig von unserem Geschäft.
Eine andere Sache, die langsam geschieht, erinnert mich an das alte Sprichwort: Wie gehen Menschen bankrott? Langsam, und dann plötzlich alle auf einmal.
Für diejenigen, die den Hintergrund nicht kennen: Zwischen 2011 und 2012 reiste ich zu großen Universitäten, um zu versuchen, junge Menschen zu überzeugen, und sagte ihnen, dass meine Generation ihre Zukunft durch das Wohlfahrtssystem geplündert habe und dass wir das Defizitproblem angehen müssten – denn ein einziger Blick auf die demografische Tabelle sagt einem, dass diese Zeitbombe zwischen 2020 und 2030 zwangsläufig explodieren wird.
Natürlich können die Vereinigten Staaten mit ihrem Status als Reservewährung trotzdem weitermachen, entgegen dem, was ich 2011 und 2012 sagte – und damals hatte ich auch nicht vorhergesehen, dass 5 Billionen Dollar für die Pandemie ausgegeben würden, gefolgt von weiteren zusätzlichen Ausgaben, und Nullzinsen gaben ihnen die Zuversicht, weiter zu verschwenden.
Aber ich befürchte, dass wir irgendwann erleben werden, wie die Vereinigten Staaten die Fehler Frankreichs wiederholen. Ich bin auch optimistisch, dass wir, wenn dieser Tag kommt, entschlossen sein werden, Reformen durchzusetzen. Aber als Makroinvestor wird das eine Krise sein, die sich stark von der gegenwärtigen unterscheidet. Ich glaube wirklich, dass wir irgendwann im nächsten Jahrzehnt eine durch eine Finanzmarktkrise erzwungene Fiskalreform erleben werden.
Kapitel Acht: Wie kluge Menschen sich selbst im Weg stehen
Iliana: Vor etwa neun Monaten haben Sie etwas gesagt, das mich sehr beeindruckt hat – ich zitiere gerne aus diesem Interview, weil das Timing ziemlich gut war.
Stan: Sie suchen bestimmt absichtlich nur die guten Dinge heraus, um sie zu sagen.
Iliana: In der Tat. Sie sagten: Mein Vorteil ist nicht der IQ, sondern entschlossenes Handeln. Sie sagten, konträres Denken werde übermäßig mythologisiert, und viele Menschen opfern einen großen Teil des Gewinns, nur um anders zu erscheinen. Sie sprachen auch darüber, wie kluge Menschen sich selbst im Weg stehen, weil sie nicht wissen, wann sie aufhören sollen zu recherchieren. Fügen wir dieser Liste nun einen weiteren Punkt hinzu – wie sonst stehen kluge Menschen sich selbst im Weg?
Stan: Ich denke, diese Branche erfordert intellektuelle Bescheidenheit, und intellektuelle Bescheidenheit erfordert einen offenen Geist. Ich bin ein großer Verfechter von Überzeugung – ich zitierte einmal Mark Twain mit den Worten: „Legen Sie alle Ihre Eier in einen Korb und beobachten Sie dann diesen Korb.“ Ich bin für schwere, konzentrierte Wetten, aber das Problem ist, dass viele hochintelligente Menschen oft die zweite Hälfte vergessen – „beobachten Sie diesen Korb“. Sie lieben die Anlagelogik, die sie aufgebaut haben, so sehr, dass sie aufhören, einen offenen Geist zu bewahren.
Kapitel Neun: Der Schlüssel zur Unterscheidung von Spitzeninvestoren
Stan (fortgesetzt): Man kann eine großartige These haben und eine großartige Wette eingehen, aber die Dinge ändern sich einfach, und sie scheinen einfach nicht in der Lage zu sein, sich rechtzeitig so anzupassen wie andere. Ich kann nicht genau sagen, warum, aber hohe Intelligenz neigt oft dazu, geistige Starrheit zu erzeugen – nicht immer, aber oft.
Iliana: Das hängt eng mit einer anderen Sache zusammen – Sie haben einige herausragende Investoren getroffen und betreut. Was ist der Schlüssel zur Unterscheidung eines guten Investors von einem Spitzeninvestor?
Stan: Sie müssen eine nahezu fanatische Leidenschaft für diese Branche haben, und sie müssen eine intensive intellektuelle Neugier bewahren. Sie müssen einen so starken Wettbewerbsdrang haben, dass er nahezu pathologisch ist – dieser Wunsch zu gewinnen und die Angst zu verlieren hat den normalen Bereich überschritten, und so etwas wie Work-Life-Balance gibt es einfach nicht. Aber jedes Mal, wenn Sie etwas kaufen, gibt es auf der anderen Seite einen Verkäufer. Wenn Sie nicht ein extrem starkes Arbeitsengagement haben, werden Sie in diesem Geschäft verlieren.
Der vierte Punkt, und vielleicht ein ebenso wichtiger: Sie sind alle extrem diszipliniert. Die Form der Disziplin jedes Einzelnen mag sehr unterschiedlich sein, vielleicht völlig anders als meine, aber welche Form der Disziplin es auch sein mag, sie halten daran fest. Wenn man diese vier Punkte zusammennimmt, denke ich, beantwortet das Ihre Frage.
Kapitel Zehn: Wie Stan Entscheidungen trifft
Iliana: Wenn unsere Zuhörer Ihnen einen Monat lang bei der Arbeit folgen würden – natürlich wäre das seltsam –, was würde sie an Ihrer Art, Entscheidungen zu treffen, am meisten überraschen?
Stan: Es ist das, was unsere Firma „erst investieren, dann recherchieren“ nennt. Ich höre eine Idee, oder als technischer Analyst sehe ich einen Chart, der mir gefällt, die Geschichte ergibt Sinn, oder die Person, die die Geschichte erzählt, hat viele Jahre tief in diesem Bereich gearbeitet und ich kann seine echte Leidenschaft spüren – dann baue ich eine Position auf, keine riesige Position, aber groß genug, dass es wehtut, wenn ich falsch liege. Zu diesem Zeitpunkt habe ich nur etwa 15 % der Informationen, die ein traditioneller Investor vor dem Handeln verlangen würde.
Dann gebe ich die Idee an das Research-Team für zwei oder drei Wochen tiefgehender Recherche weiter und entscheide dann, ob ich die Position aufstocke oder auflöse. Es gibt also viel intuitives Wetten in dem, was ich tue, wobei es um Dinge geht, für die ich vielleicht nicht besonders qualifiziert bin – aber langfristig hat dieser Ansatz für mich funktioniert.
Kapitel Elf: Vorhersagen für die nächsten zehn Jahre
Iliana: Wir haben backstage viel über Geschichte, Psychologie, Märkte und verschiedene kühne Hypothesen gesprochen. Ich möchte das Publikum hier auch in das Gespräch einbeziehen: Geben Sie mir ein oder zwei Vorhersagen über die nächsten zehn Jahre, die unwahrscheinlich klingen, denen Sie aber stillschweigend eine 20-prozentige Wahrscheinlichkeit zuweisen würden.
Stan: Erstens denke ich, dass es eine 20-prozentige Wahrscheinlichkeit gibt, dass wir die Kernfusion erreichen oder zumindest klar erkennen können, dass die Kernfusion unmittelbar bevorsteht.
Zweitens bin ich in Austin, also sage ich, dass es mindestens eine 70-prozentige oder sogar höhere Wahrscheinlichkeit gibt, dass wir Weltraum-Rechenzentren bauen werden.
Drittens war ich 30 Jahre lang im Vorstand des Memorial Sloan Kettering Cancer Center. Die ersten zehn Jahre standen wir im Grunde still, aber später hatten wir die Gensequenzierung, wir erkannten, dass Krebs eine individualisierte Krankheit ist, und dann kamen die Genmutationsforschung, die Immuntherapie und jetzt die KI.
Ich denke, wir werden Krebs besiegen. Ich denke, er wird zu einer beherrschbaren chronischen Krankheit werden – und ich meine innerhalb von 10 Jahren, nicht 20.
[Applaus]
Kapitel Zwölf: Lückentext
Iliana: Wunderbar. Wir müssen diesen Abschnitt beenden, bevor wir gebeten werden, die Bühne zu verlassen, also machen wir eine Lückentext-Übung. Diese furchterregenden roten Lichter...
Stan: Ich weiß, ich denke, jemand wird uns wahrscheinlich einfach von der Bühne begleiten, aber ich möchte diese Übung beenden.
Iliana: In Ordnung, fangen wir an. Wenn man eine Person trifft, in den ersten 15 Minuten...
Stan: Kann ich sagen, ob er ein Betrüger ist.
Iliana: Die persönliche Eigenschaft, die mir am meisten Geld eingebracht hat, ist...
Stan: Eine offene Geisteshaltung.
Iliana: Und Work-Life-Balance.
Stan: [Lacht] Die persönliche Eigenschaft, die mir am meisten Geld gekostet hat, ist...
Ich habe meine eigene Disziplin mehrere Male gebrochen. Ich habe die Kontrolle über meine Emotionen verloren und Dinge getan, von denen ich wusste, dass ich sie nicht tun sollte – das war vor etwa 26 Jahren, aber ich erinnere mich daran wie gestern. Im Januar 2000 habe ich den Nasdaq leerverkauft und dann am Tag des Allzeithochs zurückgekauft. Ich glaube, ich war wahrscheinlich etwa eine Stunde nach dem Höchststand dran. Weil ich die schlimmste FOMO hatte. Jemand fragte mich, was ich daraus gelernt habe, und ich sagte: „Nichts. Ich wusste damals, dass ich es nicht tun sollte, aber ich konnte mich einfach nicht beherrschen.“
Iliana: Du hast bis heute noch PTSD. Das KI-Bären-Szenario, dem ich am meisten zustimme, ist...
Stan: Politische Faktoren und Sorgen über die Finanzierung – beides ist besorgniserregend.
Iliana: Es ist eine Ehre, die Bühne mit dir zu teilen, Gavin, und danke, dass du uns wieder diese Gelegenheit gegeben hast. Stan, und was noch wichtiger ist, danke für deine Freundschaft.
Stan: Danke, Iliana. Danke an alle hier.