
O sentimento do mercado tem estado um tanto morno ultimamente, especialmente no outrora aquecido setor de inteligência corporificada, onde algumas pessoas sentem que ele está "esfriando" ou "ficou frio". Vamos olhar os dados para ver o que realmente está acontecendo—
Dados do IT Juzi mostram que, em fevereiro de 2026, a Sequoia China participou de 6 rodadas de financiamento em inteligência corporificada; em outubro, esse número havia caído para 1. A Hillhouse Venture Capital também desacelerou: participou de 7 rodadas em abril, mas não apareceu na lista de financiamentos em outubro.
As principais instituições estão de fato fazendo menos movimentos, e o ritmo de financiamento de robôs humanoides completos realmente desacelerou. Mas concluir a partir disso que a inteligência corporificada não atrai mais a atenção do capital seria uma visão estreita demais.
Segundo dados do IT Juzi, nos primeiros 10 meses de 2026, ocorreram 668 rodadas de financiamento no campo da inteligência corporificada, em comparação com 287 no mesmo período de 2025, um aumento ano a ano de cerca de 133%. Os projetos continuam recebendo dinheiro; só que o calor não está caindo de forma uniforme sobre cada instituição e cada direção.
Robôs humanoides são uma forma de inteligência corporificada, não a totalidade deste setor. Quando os investidores discutem se os robôs podem entrar em fábricas, casas ou outros cenários do mundo real, o que importa não é apenas a aparência do robô, mas também o software e a tecnologia que lhe permitem perceber seu ambiente, entender tarefas e concluir operações. Esse caminho é mais amplo do que construir um robô humanoide, e também leva mais tempo para percorrer.
As principais instituições desaceleraram—isso não é uma ilusão
Primeiro, vejamos os registros de investimento de 10 instituições de investimento ativas. Do segundo semestre de 2026 até 15 de novembro, a média mensal de participações dessas 10 instituições no campo da inteligência corporificada foi menor do que no primeiro semestre do ano.
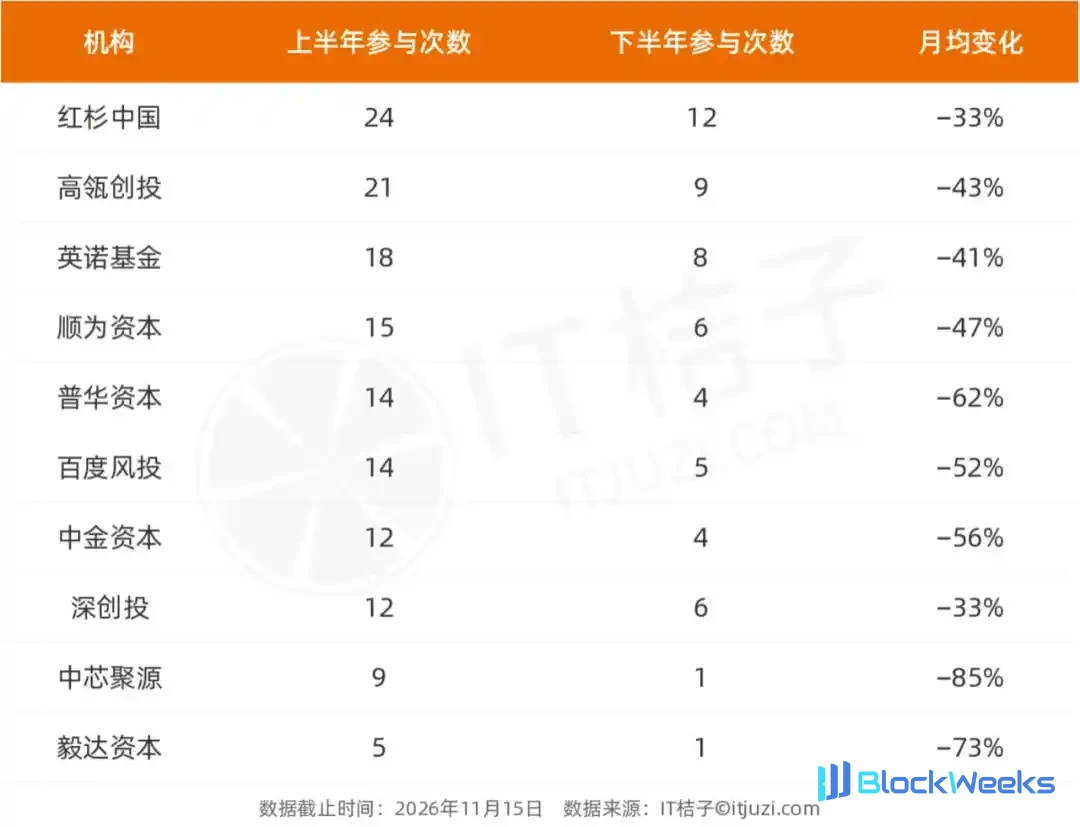
O primeiro semestre é calculado com base em 6 meses, e o segundo semestre com base em cerca de 4,5 meses. A Sequoia China caiu de participar de 4 rodadas por mês para cerca de 2,7 rodadas, e a Hillhouse Venture Capital de 3,5 rodadas para 2 rodadas. Não é que uma instituição tenha ocasionalmente tirado uma folga: a frequência de investimento de todas as 10 instituições diminuiu.
Mas "fazer menos movimentos" e "sair do setor" são duas coisas diferentes. O que se conta aqui é o número de vezes que as instituições participaram de novos financiamentos, não quantas participações existentes venderam; nem 10 instituições podem representar todos os investidores. Ao menos a partir desta amostra, as principais instituições estão desacelerando o ritmo de investimento em novos projetos, em vez de os dados terem provado que elas deixaram o campo.
Ampliando o olhar, o quadro muda novamente. A inteligência corporificada registrou 365 rodadas de financiamento no primeiro semestre do ano e 333 no segundo semestre até 15 de novembro. Convertido em média mensal, na verdade subiu de cerca de 60,8 rodadas para 74,0 rodadas.
Algumas poucas principais instituições desacelerando não significa que a atividade de investimento em todo o mercado tenha desacelerado.
O financiamento continua acontecendo—só não esteve subindo o tempo todo
Nos primeiros 10 meses de 2026, as 668 rodadas de financiamento no campo da inteligência corporificada já superaram as 403 rodadas de todo o ano de 2025. Dessa perspectiva, dizer que o capital está "se retirando completamente" não corresponde aos dados.
Mas financiamento ativo não significa que cada mês seja mais quente que o anterior. Agosto registrou 87 rodadas de financiamento, a máxima mensal de 2026 até outubro; setembro e outubro recuaram para 72 e 69 rodadas, respectivamente. O calor do investimento flutua; uma queda de dois meses não pode ser diretamente entendida como uma contração de todo o setor, nem o crescimento passado pode ser tomado como uma tendência que necessariamente continuará.
Menos financiamentos de robôs humanoides não significa que todas as máquinas completas esfriaram
Em comparação com o total do setor, a mudança mais óbvia ocorreu nos robôs humanoides.

Convertido pela duração de diferentes períodos, o número médio mensal de rodadas de financiamento de robôs humanoides caiu cerca de 24%. Isso não é apenas comparar o pico de março com algum vale: juntando os dois períodos, a desaceleração está igualmente presente.
Mas os robôs completos não esfriaram junto. Os robôs de serviço subiram de cerca de 6,3 rodadas por mês para 10 rodadas, e os robôs industriais também cresceram. Tomados em conjunto, o número médio mensal de rodadas de financiamento das quatro categorias de máquinas completas na tabela subiu de cerca de 27,8 para 30,2.
Isso mostra que investir em robôs não significa necessariamente investir apenas em robôs que se parecem com humanos. Robôs de serviço e robôs industriais também são direções pelas quais a inteligência incorporada entra em cenários do mundo real. Algumas rodadas de financiamento a menos para robôs humanoides não pode significar que outras formas também perderam suas oportunidades.
A inteligência incorporada é mais do que construir corpos — as oportunidades estão se estendendo para fora
Para um robô realmente completar uma tarefa, um corpo móvel sozinho não basta. Ele precisa reconhecer seu entorno, entender o que fazer e então transformar o julgamento em ação. Em torno dessas questões, projetos relacionados a software e IA também fazem parte do mercado de financiamento.

Mesclado por subindústria do banco de dados, o número médio mensal de rodadas de financiamento de projetos relacionados a software e IA cresceu cerca de 40%, mais rápido do que máquinas completas e componentes. Eles abrangem software de robôs, a camada de tecnologia de IA e a camada de infraestrutura de IA, mostrando que as oportunidades de financiamento nesta amostra não estão concentradas apenas em corpos de robôs humanoides.
É claro que um número maior de rodadas não significa mais dinheiro arrecadado, nem se pode concluir a partir disso que o capital mudou totalmente dos corpos para o software. Os negócios de algumas empresas já envolvem tanto software quanto hardware, e as classificações do banco de dados não são inteiramente equivalentes às fronteiras dos produtos.
Mas essa mudança nos lembra: ao observar a inteligência incorporada, não podemos apenas ficar olhando para o robô humanoide no palco. Diferentes formas de robôs, software e tecnologias subjacentes podem todos ser componentes do desenvolvimento contínuo desta indústria.
As principais instituições desaceleraram, mas o caminho não se estreitou
Juntando esses dados, a resposta não é complicada: algumas instituições de ponta desaceleraram seus movimentos, e o financiamento de robôs humanoides também diminuiu; ao mesmo tempo, a atividade geral de financiamento em inteligência incorporada permanece ativa, e outras formas de robôs e projetos relacionados a software e IA ainda têm investidores.
O caminho da inteligência incorporada ainda é amplo porque não se limita a um tipo de robô ou a um elo; o caminho também é longo porque passar da tecnologia para diferentes cenários do mundo real ainda exige resolver continuamente problemas de percepção, compreensão e execução. As contagens de financiamento não podem provar quando esses problemas serão resolvidos, mas mostram que a exploração atual não parou em nenhum único ponto quente.
Este artigo é do conta pública do WeChat "IT Juzi" (ID: itjuzi521), autor: Judy




