
A Broadcom (AVGO) está prestes a divulgar seu mais recente relatório de resultados, e o Goldman Sachs reduziu seu preço-alvo de 12 meses de US$ 540 para US$ 460, mantendo a classificação de "Compra". James Schneider, da equipe de pesquisa de semicondutores do Goldman Sachs, observou em um relatório publicado em 18 de novembro de 2026 que, embora os resultados e as orientações recentes da empresa devam superar ligeiramente as expectativas, a chave para a direção da ação está na visibilidade das implantações de data centers em 2028, bem como nos desafios de participação de mercado de chips personalizados impostos por concorrentes como a MediaTek.
Resultados devem superar ligeiramente as expectativas, corte na avaliação reduz o preço-alvo
As expectativas do mercado para os resultados da Broadcom desta vez são geralmente baixas.
No entanto, impulsionado pelo desempenho superior da ação em relação ao mercado em geral na última semana, o sentimento do mercado se recuperou um pouco. O Goldman Sachs espera que os resultados e as orientações da Broadcom para o quarto trimestre do ano fiscal de 2026 (FY4Q26) e para o primeiro trimestre do ano fiscal de 2027 (FY1Q27) superem ligeiramente as expectativas.
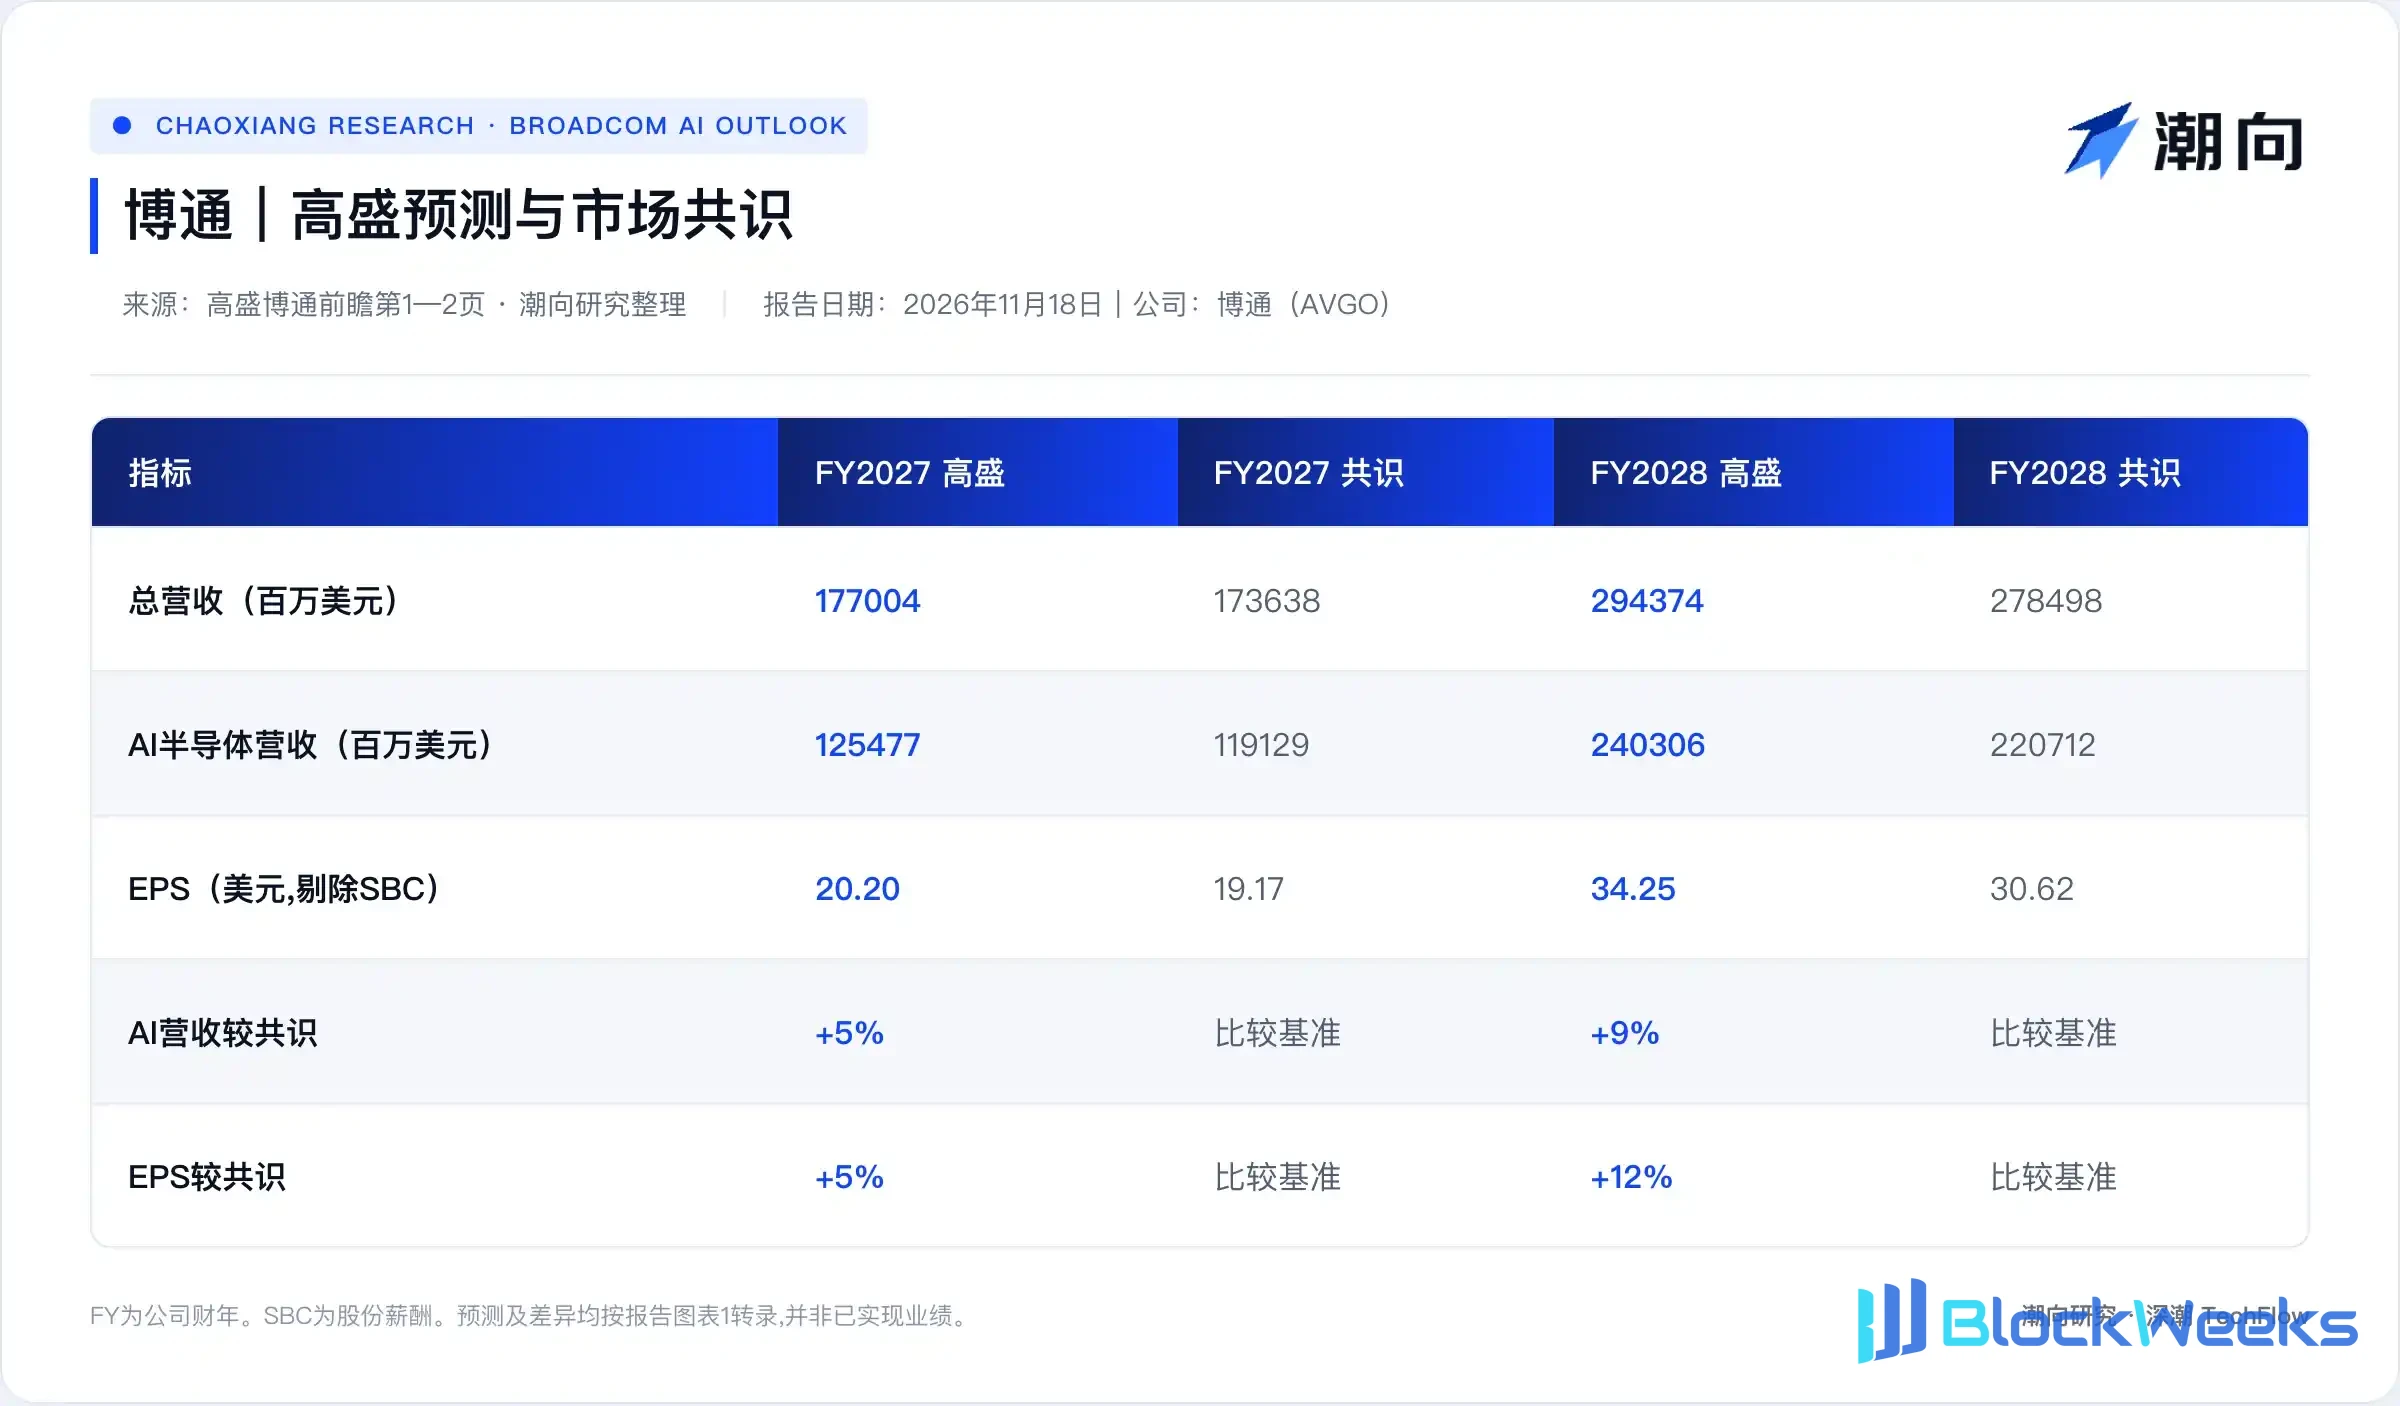
Nas previsões financeiras específicas, o Goldman Sachs espera que a receita total da Broadcom para o ano fiscal de 2027 alcance US$ 177,004 bilhões, acima da estimativa de consenso de US$ 173,639 bilhões; o lucro por ação deve ser de US$ 20,20, 5% acima do consenso. Para o ano fiscal de 2028, o Goldman Sachs espera que a receita total suba para US$ 294,374 bilhões e que o lucro por ação alcance US$ 34,25, 6% e 12% acima do consenso, respectivamente.
As expectativas de lucros permanecem fortes, mas o preço-alvo foi cortado. O Goldman Sachs reduziu o preço-alvo de 12 meses da Broadcom de US$ 540 para US$ 460, implicando um potencial de valorização de 34,7% (com base no preço de fechamento de 17 de novembro de 2026 de US$ 341,60).
O motivo do corte é uma redução nos múltiplos de avaliação dos pares. O Goldman Sachs manteve inalterada a previsão de lucro por ação normalizado da Broadcom de US$ 18,00, mas reduziu o múltiplo de avaliação-alvo de 30x para 25x.
Novas nuvens sustentam 70% dos chips personalizados, financiamento e energia tornam-se variáveis
Se a teleconferência de resultados conseguirá fornecer uma visibilidade de longo prazo mais clara afetará diretamente a volatilidade do preço das ações.
O negócio de IA continua sendo o principal motor de crescimento da Broadcom. O Goldman Sachs espera que a receita de semicondutores de IA da Broadcom alcance US$ 125,477 bilhões no ano fiscal de 2027 e dobre ainda mais para US$ 240,306 bilhões no ano fiscal de 2028, 5% e 9% acima do consenso, respectivamente. Os negócios de semicondutores não relacionados à IA e de software de infraestrutura estão relativamente estáveis, com as previsões de receita do Goldman Sachs para o ano fiscal de 2027 para esses dois segmentos 5% e 3% abaixo do consenso, respectivamente.
Sustentando esse alto crescimento está um enorme plano de implantação de chips aceleradores personalizados (XPU), mas o financiamento dos compradores e os gargalos de infraestrutura estão aumentando as preocupações do mercado.
O Goldman Sachs divulgou que, das aproximadamente 10 gigawatts (GW) de implantações de XPU personalizados planejadas pela Broadcom para o ano fiscal de 2027, os hiperescaladores emergentes representam cerca de 6,3 gigawatts. Para o ano fiscal de 2028, a meta de implantação de XPU personalizados planejada pela Broadcom dobra para 20 gigawatts, com a participação dos provedores de nuvem emergentes subindo ainda mais para cerca de 75%.
Após as eleições de meio de mandato nos EUA, o escrutínio dos investidores sobre a oferta restrita de terrenos, energia e espaço físico (LPS) para data centers em 2028 intensificou-se visivelmente. Enquanto isso, os provedores de nuvem emergentes são altamente dependentes de financiamento externo, e a estabilidade de suas cadeias de financiamento está diretamente ligada à possibilidade de os pedidos serem entregues conforme o cronograma. O Goldman Sachs acredita que, se a administração puder fornecer detalhes substanciais na teleconferência de resultados para dissipar as dúvidas do mercado sobre os embarques de 2027 e a realização da meta de 20 gigawatts para 2028, isso seria um importante catalisador para a ação.
Entrada da MediaTek intensifica a concorrência, participação do Google em foco
Além da infraestrutura física e das restrições de financiamento, o cenário competitivo no setor de chips personalizados também está mudando.
À medida que a demanda por computação de IA se desloca para a personalização, concorrentes como a MediaTek estão acelerando sua entrada no mercado de ASIC. O Goldman Sachs observou que os investidores estão altamente focados na fidelidade dos clientes da Broadcom no próximo ciclo de produtos XPU, especialmente na estabilidade da participação com clientes importantes e centrais, como o Google.
Se a administração puder divulgar mais progressos na cooperação de longo prazo em projetos de chips personalizados de próxima geração, isso ajudaria a aliviar as preocupações do mercado sobre a perda de participação.
Olhando para os principais temas do mercado após a divulgação dos resultados, o Goldman Sachs acredita que os investidores continuarão a focar em duas tensões centrais: primeiro, a capacidade real de compras em 2027 dos provedores de nuvem emergentes em meio ao aperto do financiamento externo e, segundo, o progresso na mitigação dos gargalos de energia e de locais para data centers em 2028. O relatório também sinalizou quatro riscos de queda, incluindo uma desaceleração nos gastos com infraestrutura de IA, a perda de participação no negócio de computação personalizada, uma digestão de estoques mais lenta do que o esperado para chips não relacionados a IA e a intensificação da concorrência enfrentada pelo negócio de software VMware.

Este artigo é uma compilação e interpretação da Chaoxiang Research de um relatório de pesquisa de uma corretora terceirizada. As classificações, preços-alvo, previsões de lucros e julgamentos relacionados citados no artigo são todos pontos de vista dos analistas dessa corretora, representando apenas a posição de sua instituição, não os da Chaoxiang Research, e não constituem qualquer aconselhamento de investimento.
O mercado envolve risco; as decisões devem ser independentes. Este artigo não deve ser usado como base para comprar ou vender quaisquer valores mobiliários.




