Oryginalny autor: Zhang Yaqi
Oryginalne źródło: Wallstreetcn
Boom sztucznej inteligencji przekształca globalne przepływy kapitału, a dolar utrzymuje się na wysokim poziomie, jednak krucha struktura wsparcia sprawia, że perspektywy „superdolara” są pełne niepewności.
Według informacji z Trading Desk, Deutsche Bank znacznie podniósł swoją prognozę dla dolara na 2027 rok w najnowszym raporcie dotyczącym perspektyw walutowych, przyznając, że jego wcześniejsza ocena słabszego dolara nie zmaterializowała się. Boom AI podniósł amerykańskie realne stopy procentowe, przyciągnął ogromne napływy kapitału akcyjnego, na nowo rozbudził presję inflacyjną i skłonił Rezerwę Federalną do jastrzębiego zwrotu, wspólnie tworząc obecny krajobraz „dolara AI”. Dolar jest już o ponad 20% powyżej swojej średniej z ostatnich czterech lat, a na podstawie trzech fundamentalnych wskaźników wyceny plasuje się wśród najdroższych walut w G10.
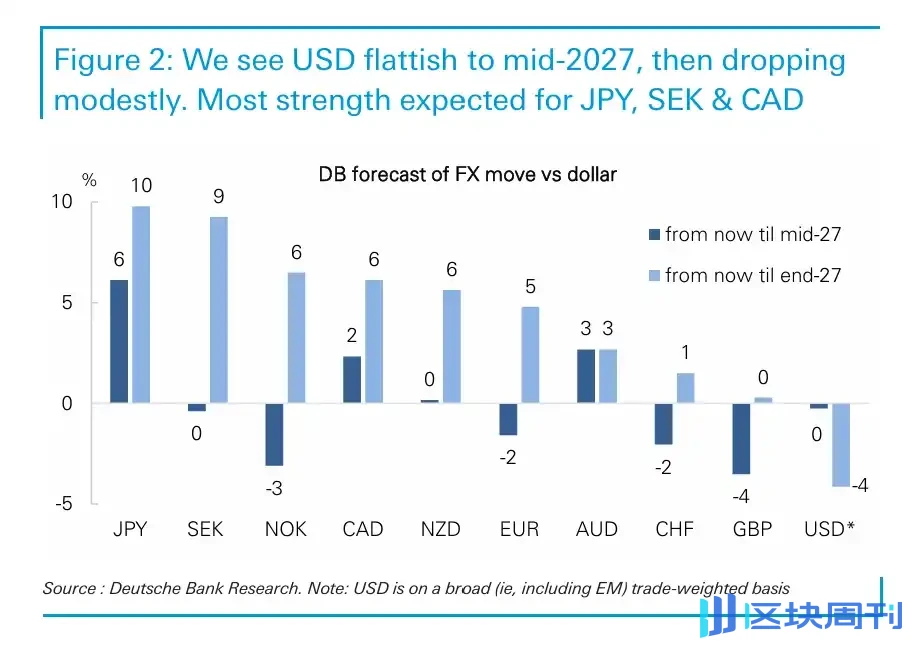
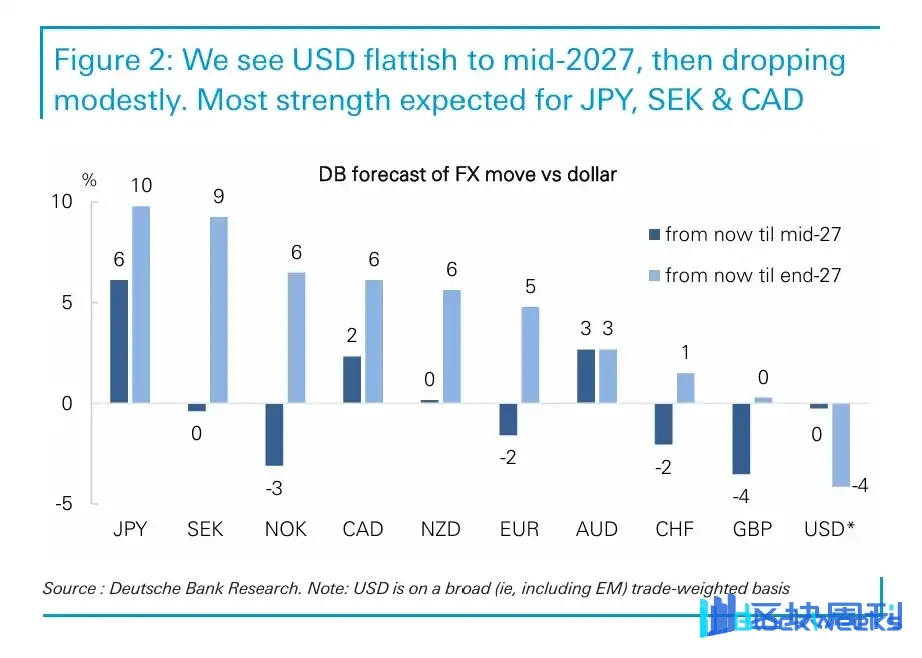
Deutsche Bank oczekuje, że dolar będzie umacniał się w pierwszej połowie 2027 roku, następnie osłabnie w drugiej połowie, ale ogólnie pozostanie na wysokim poziomie. Raport ostrzega również, że zależność dolara od cyklu wydatków kapitałowych na AI stale się pogłębia. Gdy oczekiwania rynku co do zwrotu z AI zostaną znacząco obniżone, dwa główne filary wsparcia dolara—amerykańskie realne stopy procentowe i napływy kapitału akcyjnego—załamują się jednocześnie, a wtedy dolar staje w obliczu znacznego ryzyka spadkowego.
Boom AI wspiera „wyjątkowość dolara”
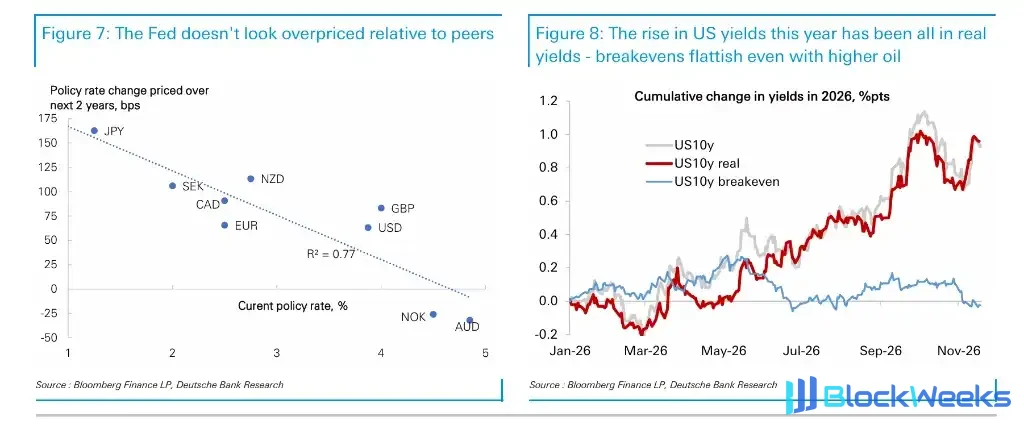
Główny czynnik napędzający siłę dolara pochodzi z wnętrza Stanów Zjednoczonych, a w krótkim terminie istnieje możliwość jego kontynuacji, a nawet wzmocnienia. W ciągu ostatnich kilku miesięcy inflacja w USA ponownie przyspieszyła, a bazowy deflator PCE ma przekroczyć 3%, co napędza przecenę na rynkach stóp procentowych i popycha dolara z powrotem do trzech walut o najwyższej rentowności w G10—pozycji, którą chwilowo utracił pod koniec 2025 roku. Dane Deutsche Bank pokazują, że historycznie dolar rzadko wchodził w cykl spadkowy, oferując wysoką rentowność.
Wzrost realnych rentowności jednocześnie podniósł oczekiwania co do amerykańskiej stopy neutralnej, która wzrosła w tym roku o około 50 punktów bazowych, podczas gdy strefa euro pozostała w tym samym okresie prawie bez zmian. Jednocześnie oczekiwania dotyczące wzrostu PKB w USA wróciły na szczyt G10, wzrost wydatków kapitałowych jest około dwukrotnie wyższy niż w innych gospodarkach, a napędzany przez AI cykl ekspansji mocy produkcyjnych kładzie fundamenty pod wzrost produktywności, zapewniając pozytywny impuls dla rynku walutowego.

Napływ kapitału do akcji dominuje, fundusze obligacji wykazują oznaki dywersyfikacji
Na poziomie przepływów kapitału Stany Zjednoczone pozostają głównym magnesem dla globalnych inwestycji w akcje. Zagraniczne wpływy na amerykańskie rynki akcji przekroczyły 1 bilion dolarów rocznie, stając się głównym źródłem finansowania amerykańskiego deficytu zewnętrznego, a takie środki zazwyczaj mają niższe wskaźniki zabezpieczenia, co czyni ich wsparcie dla dolara bardziej bezpośrednim.
Jednak kierunek przepływów funduszy obligacji cicho się zmienia. Dane Deutsche Banku pokazują, że wpływy do amerykańskich obligacji spowolniły, podczas gdy wpływy do obligacji na innych rynkach G10, takich jak Kanada i Japonia, znacznie odbiły, wstrząsając rynkową narracją „There Is No Alternative” (TINA). Agencje zarządzające rezerwami walutowymi również w ciągu ostatniego półtora roku konsekwentnie zwiększały alokacje w inne mniejsze waluty. Ten trend jest wart obserwacji — jeśli wartość dywersyfikacyjna aktywów dolarowych będzie nadal spadać, presja na wzrost wskaźników zabezpieczenia odpowiednio wzrośnie.
Wysokie wyceny i bliźniacze deficyty stanowią ryzyko średnioterminowe
Średnioterminowe perspektywy dolara stoją w obliczu wielu presji strukturalnych. Najbardziej uważnie obserwowana jest nadmierna zależność od cyklu wydatków kapitałowych na AI — powiązane wydatki kapitałowe wzrosły prawie pięciokrotnie w ciągu ostatnich trzech lat, ale oczekuje się, że impuls wzrostowy z tego momentum będzie stopniowo słabnąć po 2028 roku. Zmienność akcji technologicznych jak dotąd nie przeniosła się na dolara, ale Deutsche Bank uważa, że gdy oczekiwania dotyczące wydatków kapitałowych na AI zostaną wyraźniej obniżone, dolar stanie w obliczu poważnego wstrząsu.
Jednocześnie amerykański deficyt fiskalny utrzymuje się na stabilnym poziomie około 6% PKB, a deficyt obrotów bieżących również ponownie się poszerza, zbliżając się do 4% PKB i będąc blisko najgorszego poziomu w G10. Z perspektywy realnego kursu walutowego ważonego handlem potencjalny deficyt handlowy wykazuje długoterminowe pogorszenie trendu, które jest maskowane w danych zagregowanych tylko dlatego, że bilans energetyczny USA zmienił się z ujemnego na dodatni. Ryzyko taryfowe jest również ukrytym zmartwieniem — historyczne doświadczenia z ostatnich lat pokazują, że zagrożenia taryfowe mają tendencję do osłabiania dolara, a nie wzmacniania go.

Waluty azjatyckie: realokacja kapitału w Azji Północnej wpływa na losy dolara
Ruch walut Azji Północnej staje się coraz bardziej krytyczną zmienną w perspektywach dolara. Łączna waga jena japońskiego, wona koreańskiego i dolara tajwańskiego w indeksie dolara Rezerwy Federalnej przekroczyła wagę euro, a te gospodarki gromadzą największe nadwyżki handlowe na świecie. Sposób, w jaki te nadwyżki są obsługiwane — repatriowane do Stanów Zjednoczonych, przekierowywane gdzie indziej lub wymieniane krajowo — będzie miał decydujący wpływ na trajektorię dolara.
Deutsche Bank definiuje to zjawisko jako erę „dolara chipowego”: chipy stanowią około 50% wartości każdego 1 dolara inwestycji w centra danych, produkcja chipów jest skoncentrowana w Azji, a powstałe nadwyżki handlowe następnie wracają poprzez inwestycje na amerykańskich rynkach kapitałowych, tworząc samowzmacniający się cykl, który zawiera również systemową kruchość, która może się załamać, gdy AI zostanie ponownie wycenione.
Konkretnie, Deutsche Bank oczekuje, że USD/JPY będzie zmierzać w kierunku przedziału 140. Podwyżki stóp Banku Japonii i wysiłki rządu na rzecz promowania krajowego rozmieszczenia oszczędności (w tym zamiar skłonienia GPIF do przeniesienia większej ilości aktywów do kraju) mogą wywołać repatriację kapitału.
Euro: Tłumione przez francuskie ryzyko polityczne, ale oczekuje się poprawy
Euro pozostanie pod presją w krótkim terminie. Francuskie wybory prezydenckie (z pierwszą turą oczekiwaną w kwietniu 2027 r.) i późniejsze wybory parlamentarne stanowią główne źródło niepewności i oczekuje się, że utrzymają EUR/USD w obliczu ryzyka spadkowego poniżej 1,10 w nadchodzących miesiącach. Obecne wyceny rynkowe implikują ponad 60 punktów bazowych podwyżek stóp EBC, znacznie przekraczając prognozę Deutsche Banku wynoszącą 25 punktów bazowych, co dodatkowo obciąża euro.
Jednak Deutsche Bank uważa, że same wybory we Francji są bardziej prawdopodobnie wydarzeniem porządkującym rynek niż wzmacniaczem ryzyka. Francuska premia za ryzyko polityczne została już w pełni odzwierciedlona w rynku, a spread francuskich obligacji rządowych już wykazuje wyraźną premię w stosunku do fundamentów; ponadto, poza skrajną lewicą, wszystkie główne francuskie siły polityczne mają konsolidację fiskalną jako swój program, a stopień fragmentacji w scenariuszu stabilnego rządu prawdopodobnie nie przekroczy status quo. Poprawa trendów zysków przedsiębiorstw i rosnące napływy zarówno do akcji, jak i obligacji stanowią podstawę średnioterminowej stabilizacji euro. Prognoza Deutsche Bank dla całorocznego przedziału EUR/USD wynosi około 1,07 do 1,15.
Rynki wschodzące: Przestrzeń carry zawęża się, dywergencja nasila się
Po mocnym roku nisko wiszące owoce na rynkach walutowych wschodzących w dużej mierze zniknęły. Deutsche Bank zajmuje bardziej ostrożne stanowisko wobec walut CEEMEA i Ameryki Łacińskiej, głównie z powodu zawężania się różnic realnych stóp procentowych w stosunku do Stanów Zjednoczonych, dużego zaangażowania pozycji oraz rosnącego ryzyka podażowego i fiskalnego.
Konkretnie, polski złoty, czeska korona i izraelski nowy szekel odczuwają większą presję z powodu kompresji różnic realnych stóp procentowych; lira turecka, funt egipski i rand południowoafrykański są bardziej wrażliwe na szoki podażowe. W Ameryce Łacińskiej brazylijski real pozostaje wspierany przez stosunkowo wysokie realne stopy procentowe i silne terms of trade, ale ryzyko fiskalne sprawia, że perspektywy są bardziej zrównoważone; meksykańskie peso nadal odczuwa presję z powodu słabego wzrostu gospodarczego i gołębiego stanowiska banku centralnego; waluty andyjskie są stosunkowo preferowane ze względu na korzystne warunki terms of trade, tanie wyceny i potencjalne dywidendy z reform. Rynki frontier pozostają jasnym punktem, ale Deutsche Bank nieco złagodził swoje bycze oczekiwania wobec kazachskiego tenge i uzbeckiego sumu.
Boom AI przekształca globalne przepływy kapitału, a dolar utrzymuje się na wysokich poziomach, ale krucha struktura wsparcia sprawia, że perspektywy superdolara są pełne niepewności.
Według informacji z Zhuifeng Trading Desk, Deutsche Bank znacznie podniósł swoją prognozę dolara na 2027 rok w najnowszym raporcie dotyczącym perspektyw walutowych, przyznając, że jego wcześniejsza ocena słabszego dolara nie zmaterializowała się. Boom AI podniósł amerykańskie realne stopy procentowe, przyciągnął ogromne napływy kapitału do akcji, na nowo rozbudził presję inflacyjną i skłonił Rezerwę Federalną do jastrzębiego zwrotu, wspólnie tworząc obecny krajobraz „dolara AI”. Dolar jest już ponad 20% powyżej swojej średniej z ostatnich czterech lat i plasuje się wśród najdroższych walut w G10 na podstawie wszystkich trzech fundamentalnych wskaźników wyceny.

Deutsche Bank oczekuje, że dolar przedłuży swoją siłę w pierwszej połowie 2027 roku i odnotuje umiarkowane cofnięcie w drugiej połowie, ale ogólnie pozostanie na wysokich poziomach. Raport ostrzega również, że zależność dolara od cyklu inwestycji kapitałowych w AI stale się pogłębia. Gdy oczekiwania rynkowe dotyczące zwrotu z AI zostaną znacznie obniżone, dwa główne filary wsparcia dolara—amerykańskie realne stopy procentowe i napływy kapitału do akcji—założą się jednocześnie, a dolar stanie wówczas w obliczu znacznego ryzyka spadkowego.

Boom AI wspiera „wyjątkowość dolara”
Główny czynnik napędzający siłę dolara pochodzi z wnętrza Stanów Zjednoczonych i istnieje możliwość, że utrzyma się lub nawet wzmocni w krótkim terminie. Inflacja w USA ponownie przyspieszyła w ostatnich miesiącach, a deflator bazowy PCE ma przekroczyć 3%, co napędza przecenę na rynkach stóp procentowych i popycha dolara z powrotem do trzech walut o najwyższej rentowności w G10—pozycję, którą tymczasowo utracił pod koniec 2025 roku. Dane Deutsche Bank pokazują, że historycznie dolar rzadko wchodził w trend spadkowy, oferując wysokie rentowności.
Wzrost realnych rentowności jednocześnie podniósł oczekiwania dotyczące neutralnej stopy procentowej w USA, o około 50 punktów bazowych w tym roku, podczas gdy strefa euro pozostała w tym samym okresie prawie niezmieniona. Jednocześnie oczekiwania dotyczące wzrostu PKB w USA powróciły na szczyt w G10, wzrost nakładów inwestycyjnych jest około dwukrotnie wyższy niż w innych gospodarkach, a napędzany przez AI cykl ekspansji mocy produkcyjnych kładzie fundamenty pod wzrost produktywności, zapewniając pozytywny bodziec dla rynku walutowego.

Napływy kapitału na rynki akcji dominują, przepływy do instrumentów o stałym dochodzie wykazują oznaki dywersyfikacji
Na poziomie przepływów kapitału Stany Zjednoczone pozostają głównym magnesem dla globalnych inwestycji kapitałowych. Zagraniczne napływy do amerykańskich akcji przekroczyły 1 bilion dolarów rocznie, stając się głównym źródłem finansowania amerykańskiego deficytu zewnętrznego, a takie środki są zazwyczaj zabezpieczane na stosunkowo niskim poziomie, co czyni ich wsparcie dla dolara bardziej bezpośrednim.
Jednak przepływy kapitału do instrumentów o stałym dochodzie po cichu się zmieniają. Dane Deutsche Banku pokazują, że napływy do amerykańskich obligacji spowolniły, podczas gdy napływy do obligacji na innych rynkach G10, takich jak Kanada i Japonia, znacznie odbiły, wstrząsając narracją rynkową „There Is No Alternative” (TINA). Agencje zarządzające rezerwami walutowymi również w ciągu ostatniego półtora roku konsekwentnie zwiększały alokacje w inne, mniejsze waluty. Ten trend jest wart obserwacji—jeśli wartość dywersyfikacyjna aktywów dolarowych będzie nadal spadać, presja na wzrost wskaźników zabezpieczenia odpowiednio wzrośnie.
Wysokie wyceny i bliźniacze deficyty stanowią ryzyko średnioterminowe
Średnioterminowe perspektywy dolara stoją w obliczu wielu presji strukturalnych. Najbardziej uważnie obserwowana jest jego nadmierna zależność od cyklu nakładów inwestycyjnych w AI—powiązane nakłady inwestycyjne wzrosły prawie pięciokrotnie w ciągu ostatnich trzech lat, ale oczekuje się, że impuls wzrostowy z tego momentum będzie stopniowo słabnąć po 2028 roku. Zmienność akcji technologicznych jak dotąd nie przeniosła się na dolara, ale Deutsche Bank uważa, że gdy oczekiwania dotyczące nakładów inwestycyjnych w AI zostaną wyraźniej obniżone, dolar stanie w obliczu istotnego wstrząsu.
Jednocześnie deficyt fiskalny USA utrzymuje się stabilnie na poziomie około 6% PKB, a deficyt na rachunku bieżącym również ponownie się pogłębia, zbliżając się do 4% PKB i będąc blisko najgorszego poziomu w G10. Z perspektywy realnego kursu walutowego ważonego handlem potencjalny deficyt handlowy wykazuje długoterminowe strukturalne pogorszenie, maskowane w danych zagregowanych jedynie dlatego, że bilans energetyczny USA zmienił się z ujemnego na dodatni. Ryzyko taryfowe jest również ukrytym zmartwieniem—doświadczenia historyczne z ostatnich lat pokazują, że groźby taryfowe zazwyczaj popychają dolara w dół, a nie w górę.

Waluty azjatyckie: realokacja kapitału w Azji Północnej waży na losie dolara
Trajektoria walut Azji Północnej staje się coraz bardziej krytyczną zmienną w perspektywach dolara. Łączna waga jena japońskiego, wona koreańskiego i dolara tajwańskiego w indeksie dolara Fed przekracza obecnie wagę euro, a te gospodarki gromadzą największe nadwyżki handlowe na świecie. Sposób, w jaki te nadwyżki są obsługiwane—repatriowane do USA, przekierowywane gdzie indziej lub wymieniane na walutę krajową—będzie miał decydujący wpływ na trajektorię dolara.
Deutsche Bank definiuje to zjawisko jako erę „dolara chipowego”: chipy stanowią około 50% wartości każdego 1 dolara inwestycji w centra danych, produkcja chipów jest skoncentrowana w Azji, a powstałe nadwyżki handlowe są następnie recyrkulowane poprzez inwestycje na amerykańskich rynkach kapitałowych, tworząc samowzmacniającą się pętlę, która jednak niesie ze sobą systemową kruchość, mogącą się załamać w momencie przeceny AI.
W szczególności Deutsche Bank oczekuje, że USD/JPY będzie zmierzać w kierunku przedziału 140. Podwyżki stóp procentowych przez Bank Japonii oraz wysiłki rządu na rzecz promowania krajowego lokowania oszczędności (w tym celowe dążenie do tego, aby GPIF przesunął więcej aktywów do kraju) mogą wywołać repatriację kapitału.
Euro: obciążone francuskim ryzykiem politycznym, ale poprawa jest możliwa
Euro pozostanie pod presją w najbliższym terminie. Wybory prezydenckie we Francji (z pierwszą turą oczekiwaną w kwietniu 2027 r.) oraz późniejsze wybory parlamentarne stanowią główne źródło niepewności i oczekuje się, że w nadchodzących miesiącach będą utrzymywać EUR/USD narażony na ryzyko spadkowe nieco poniżej 1,10. Wycena rynkowa obecnie implikuje ponad 60 punktów bazowych podwyżek stóp przez EBC, znacznie przekraczając prognozę Deutsche Bank wynoszącą 25 punktów bazowych, co również dodatkowo ciąży na euro.
Jednak Deutsche Bank uważa, że same wybory we Francji są bardziej prawdopodobne jako wydarzenie porządkujące rynek niż wzmacniające ryzyko. Premia za ryzyko polityczne Francji jest już w pełni odzwierciedlona w rynku, a spread obligacji rządowych Francji już wykazuje wyraźną premię względem fundamentów; ponadto, poza skrajną lewicą, wszystkie główne francuskie siły polityczne mają konsolidację fiskalną jako swój program, a stopień fragmentacji w scenariuszu stabilnego rządu prawdopodobnie nie przekroczy status quo. Poprawiające się trendy zysków przedsiębiorstw oraz rosnące napływy zarówno do akcji, jak i obligacji stanowią podstawę średnioterminowej stabilizacji euro. Ocena Deutsche Bank dla całorocznego przedziału EUR/USD wynosi około 1,07 do 1,15.
Rynki wschodzące: przestrzeń carry zawęża się, dywergencja nasila się
Po mocnym roku łatwe zyski na rynkach walutowych wschodzących w dużej mierze zniknęły. Deutsche Bank zajmuje bardziej ostrożne stanowisko wobec walut regionu CEEMEA i Ameryki Łacińskiej, głównie z powodu zawężających się różnic realnych stóp procentowych względem Stanów Zjednoczonych, dużego zaangażowania pozycyjnego oraz rosnącego ryzyka podażowego i fiskalnego.
W szczególności polski złoty, czeska korona i izraelski nowy szekel są bardziej narażone na presję wynikającą z kompresji różnic realnych stóp procentowych; lira turecka, funt egipski i rand południowoafrykański są bardziej wrażliwe na szoki podażowe. W Ameryce Łacińskiej brazylijski real pozostaje wspierany przez relatywnie wysokie realne stopy procentowe i silne terms of trade, ale ryzyko fiskalne równoważy perspektywy; meksykańskie peso nadal znajduje się pod presją słabego wzrostu gospodarczego i gołębiego stanowiska banku centralnego; waluty andyjskie są relatywnie preferowane ze względu na sprzyjające warunki terms of trade, tanie wyceny i potencjalne dywidendy z reform. Rynki frontier pozostają jasnym punktem, ale Deutsche Bank nieco złagodził swoje bycze oczekiwania wobec kazachskiego tenge i uzbeckiego sumu.