今天(11月19日)晚上,Anthropic,這家成立不到六年的公司將在納斯達克掛牌,股票代碼ANT。其發展速度和規模,不得不說是一個技術和商業史上的奇蹟,也讓人們窺見了AI對未來經濟、社會的巨大影響。
按每股83美元的最終發行價,其完全攤薄估值約1.5萬億美元。根據目前大家的預期,上市後其市值可能會超過2萬億美元。谷歌、英偉達、AMD、博通、美光、微軟、台積電七家上游企業還同步認購了260億美元。其發行規模,超過SpaceX今年6月750億美元的基礎發行規模,躋身美股歷史上規模最大的上市之列。
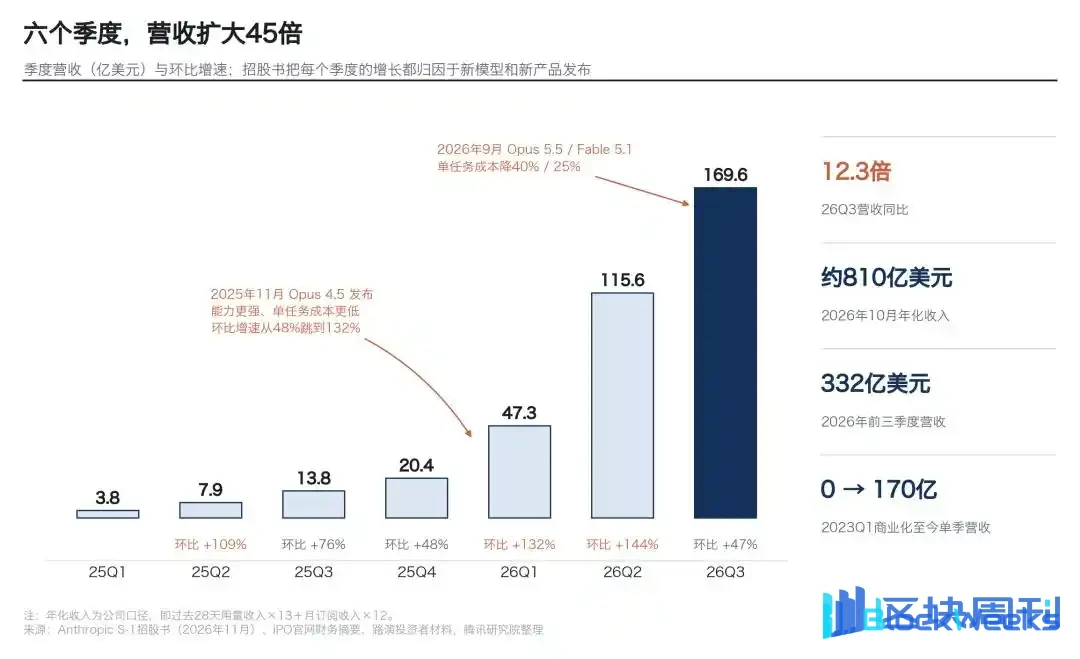
比估值更值得看的,是它的增長曲線。這種連續10倍的增長,遠超過去移動互聯網時代的高速增長,給世人展現了驚人的AI加速度。
2023年一季度,Claude開始商業化,收入從0起步。2023年全年收入4100萬美元,2024年3.86億美元,2025年45.85億美元。到了2026年三季度,單季收入169.6億美元,是去年同期的12.3倍。今年10月的年化收入,已經到了約810億美元,大家預測到年底有可能達到1000-1200億美元。
路演投資者材料的第二頁,寫著這樣一句話:人類歷史上第一次,智能成為人類可以構建的東西,推理、分析、綜合、決策和創造的認知能力,可以規模化生產,按需獲取。這句話我讀了好幾遍。它說的其實不是一家公司,而是一個產業的轉折點:智能第一次開始脫離人本身而存在,變成一種可以量產、計價和調度的工業品。
特別是下面這張圖,展現了Anthropic的野心,它所期望的回報,遠不只是當前的編程、分析、辦公等收入,而是延伸到藥物發現、材料科學、先進製造、機器人等領域,以及2萬億美元的生命科學,甚至未來全球40萬億美元的知識工作市場。這不禁讓我們回想起之前行業內有爭議的一則傳言:“未來可能全球只剩下Anthropic一家公司”。
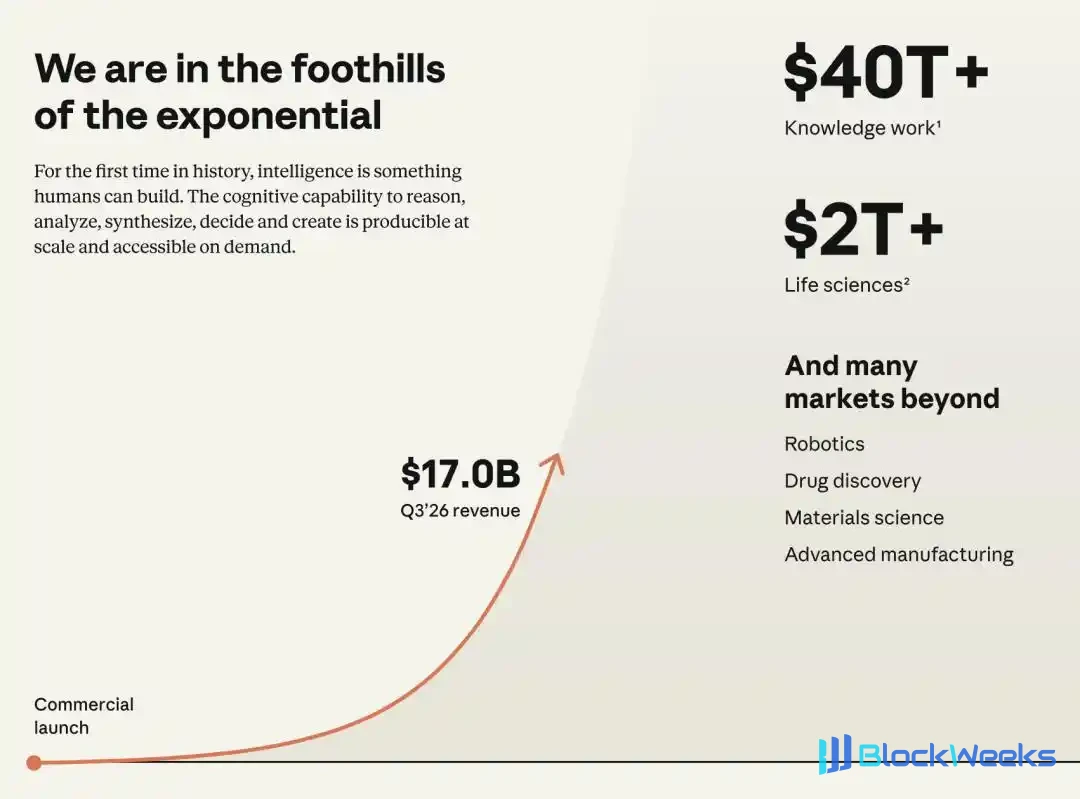
圖源:Anthropic路演投資者材料
過去一週,我們把Anthropic四百多頁的招股書、15頁的路演投資者材料、41分鐘的路演視頻和七位創始人聯名的公開信放在一起讀了一遍。收入怎麼來,算力花在哪,模型怎麼迭代,組織怎麼運轉,風險怎麼定價,第一次被一家前沿模型公司完整披露出來。我們可以看到,大模型行業正在發生的六個變化。
趨勢一、規模定律(Scaling Law)仍然有效,但研發的主引擎換成了AI自己
Anthropic的創始團隊裡,有2020年那篇《神經語言模型的規模定律》的主要作者。創始人信裡說,當時很多人不相信機器智能會這麼強烈地依賴規模,但基於規模定律做出的預測,一次又一次被證明是對的。招股書的判斷也很明確:AI能力還會持續進步,在可預見的未來,需求會持續超過供給,而供給主要受算力約束。
不過,讀完整本招股書,我覺得更值得注意的不是規模定律本身,而是研發方式的三個變化。
第一,後訓練成了投入最大的環節。招股書寫道,後訓練已經從一個收尾步驟,演變為公司研究投入最大的領域之一,原因是市場正從對話助手轉向自主智能體。訓練方式也變了,用的是完整、真實、複雜程度接近專業工作的任務。Anthropic認為,這套任務組合的廣度和真實性,是它最持久的科學優勢之一,而且從外部很難觀察,也就很難複製。
第二,模型架構和推理基礎設施一起設計。AI研究員和推理工程師共享規劃週期、匯報線和績效目標,架構決策從第一天就把推理成本算進去。這解釋了為什麼每一代Claude能同時做到更強和更省。
第三,也是最重要的,AI開始參與造AI,也是目前大家討論最多的RSI。每一代Claude都參與構建下一代,包括跑實驗、生成和處理訓練數據、自動化評估與安全審計、寫代碼和審代碼。

幾個數字很能說明問題。2026年9月,Anthropic代碼庫超過90%的提交由Claude編寫;三季度每名工程師每天貢獻的代碼量,是2024年日均水平的45倍以上。在缺乏明確規格、過去高度依賴資深工程師判斷的開放式工程難題上,按公司內部基準測試,Claude的成功率在九個月裡提升了約50個百分點,達到約90%。今年接入AMD芯片時,Claude在三天內基本無人干預地完成了適配,移植或編寫了幾乎全部算子,以前這需要幾十名工程師做幾個月。
按標價計算,Anthropic內部使用Claude的價值從今年1月到9月增長了250倍以上。今年4月,這個月度價值第一次超過了公司的月度人員費用(不含股權激勵)。

圖源:Anthropic路演投資者材料
還有一個容易被忽略的取捨。招股書明確說,儘管視頻和圖像生成模型有商業吸引力,公司目前並不專注於此,相應的算力轉投編程、智能體和安全研究。理由有三:編程的經濟影響大;安全問題會在這裡先暴露出來;而且編程的產出在很大程度上是可驗證的。
大模型競爭制勝的重點,正轉向比研發循環的轉速。誰的模型最先能把自家公司的活幹好,誰的下一代模型就來得更快。可驗證的領域,會最先被攻克,也會最先反哺研發。
當然,這個循環也有另一面。招股書專門提到,用AI加速AI會帶來相當大的安全風險,公司的負責任擴展政策裡已經寫入了接近遞歸自我改進時的監測和緩解計劃。創始人信說得更直接:必要時,公司可能會主動放慢速度。
趨勢二、產品從對話框走向虛擬協作者,交付的是工作而不是回答
創始人信裡有一段對產品代際的判斷:AI聊天機器人大約在2022年變得可用,AI編程智能體大約在2025年,面向通用知識工作和科學發現的智能體在2026年逐步變得可用。信裡還說,Anthropic會花更少精力去鞏固現有產品,花更多精力去定義新產品,因為新一代模型總在打開幾個月前還不可行的產品類別。

招股書給這一代產品起了個名字,叫虛擬協作者:擁有組織授予的權限、系統連接和上下文,能使用內部工具,能執行跨越多個步驟、需要持續推理的工作流程,與員工並肩工作。

圖源:Anthropic路演投資者材料
編程是第一個越過門檻的品類。Claude Code在2025年2月以研究預覽形式發布。大約一年時間裡,Claude從建議單行代碼,發展到運營在生產代碼庫裡自主工作的智能體集群。招股書把Claude Code的影響,與第一批被廣泛採用的對話式AI助手相提並論。用法也常常出人意料,比如NASA工程師用它為火星毅力號規劃並編寫導航指令,完成了火星上第一次由AI規劃的行駛。
網絡安全可能是第二個。在卡內基梅隆大學研究人員開發的漏洞利用基準測試上,Claude的得分在大約四個月裡從40%升到78%,再升到91%。
知識工作是第三個。招股書裡有一句話我印象很深:所有數字工作歸根結底都是代碼的一種表達形式。基於這個判斷,Anthropic把Claude Code的智能體架構平移到知識工作者身上,做成了Cowork,在用戶桌面上自主讀文件、操作應用、執行多步驟工作流程,底層代碼被隱藏起來。Cowork在2026年1月發布研究預覽,到9月底,它的採用速度已經超過了Claude Code在同一時間點的水平。9月,Cowork開始和Claude.ai合併,用戶可以在同一個對話裡,從一個簡單問題直接過渡到複雜的多步驟任務。
對話和智能體,正在合併成同一個產品。
客戶案例也印證了這一點。樂天用Claude Code做到了7小時以上的自主編程,新功能上線時間從24個工作日縮短到5個;Salesforce用13天完成了原本需要231天的API遷移;百時美施貴寶3萬名員工全部開通Claude,一個流行病學問題的回答時間從一兩個月縮短到四五分鐘。
產品形態變了,技術棧也要跟著變。招股書裡有一句很樸素的話:僅憑模型本身並不構成智能體。智能體要能從崩潰中恢復,要用範圍受限、可審計的憑證去操作系統,要能在多變的負載下擴展,這些都需要一套運行框架。Anthropic把驅動Claude Code的同一套運行框架開放成Agent SDK,又推出了託管版的Managed Agents;再加上技能包Agent Skills、連接企業數據和工具的MCP協議,以及讓智能體操作實驗室和製造設備的模型硬件標準MHS,構成了中間的平台層。

模型、平台、應用三層一起做,好處在客戶數據上已經能看出來。截至今年9月底,年付費超過10萬美元的客戶中,超過一半同時在用平台和至少一款第一方應用,去年四季度這個比例約為30%。
大模型的產品單位,正在從一次回答變成一份交付。競爭焦點會從模型跑分,轉向運行框架、上下文管理、權限體系和工具連接這些工程能力,也是大家常說的Harness。另一個值得借鑑的做法是,Anthropic圍繞模型將要具備的能力來設計產品,而不是圍繞當前能力。Claude Code就是這樣做出來的,所以能力一到,產品就能迅速放量。
趨勢三、按智能付費,模型像生鮮一樣有保質期
Anthropic把自己的主要收入模式叫作按智能付費,也就是按用量計費,以token計量,按所選模型定價。2026年前三季度,按用量計費占收入的79%,訂閱占21%;通過三大雲平台市場實現的收入占44%;美國以外的收入占29%。

有三個細節特別能說明這種模式的特點。
第一,降價是在換量,不是在打價格戰。2025年11月,Anthropic發布Opus 4.5,能力更強,價格和單任務成本更低。此後公司收入的環比增速,從去年四季度的48%,跳到今年一季度的132%。今年9月發布的Opus 5.5,讓客戶完成同樣任務的成本降低約40%;Fable 5.1比上一代降低約25%,複雜編程和高度智能體化的任務最多能省45%。按路演披露的口徑,三季度因為降價和合同折扣少收了約6億美元,但被用量增長完全覆蓋了。管理層的說法是,這次降價對利潤率是中性的,因為新模型本身就更省算力。
換句話說,token單價下降背後是效率紅利,算力效率先提上去,價格才降得下來,降價又把需求進一步釋放出來。
第二,模型有保質期。招股書披露,三季度超過80%的收入,來自過去6個月內發布的模型版本。今年前三季度,公司一共推出了250項新的模型版本、平台功能和應用。在這個行業,模型不是一次開發、長期售賣的軟件,更像需要不斷上新的生鮮。誰停下來,客戶就會遷移到別人最新的模型上。
第三,收入跟著人的工作節奏走。招股書提到,在截至今年1月2日的兩週裡,客戶總支出比前兩週下降了約20%,原因是很多公司在節假日安排了代碼凍結,開發者提交代碼和上線功能都放慢了。一家AI公司的收入,開始出現和人力服務業相似的季節性。這從側面說明,Claude已經深度嵌入了真實的生產活動。
還有一條承諾值得一提:Claude不做廣告。創始人信說,廣告大概率會是一筆可觀的收入,但一旦廣告進入收入目標,追求用戶時長的壓力就會上來,而公司希望Claude唯一的激勵,是給用戶一個有用的答案。收入模式決定了產品的激勵方向,這一點對所有做智能體的公司都適用。
大模型的計價單位,正在從席位變成token,下一步可能會變成任務和結果。誰能持續降低單任務成本,誰就能吃到需求彈性;而單任務成本能不能降,取決於下面要講的算力效率。
趨勢四、企業是主戰場,開發者是入口,交付能力是新瓶頸
Anthropic從一開始就把重心放在企業上。創始人信的理由是,AI的巨大價值主要來自企業和組織的部署方式。

數字增長很快。年付費超過10萬美元的客戶,2023年底約20家,2024年底約200家,2025年9月超過950家,到今年9月底超過11900家,一年增長了12倍。其中年付費超過100萬美元的超過1900家,超過1000萬美元的約250家。淨收入留存率約900%,也就是說,一年前就在付費的客戶,這個季度的花費約是一年前同期的9倍。
客戶結構也在變健康。前五大客戶的收入占比,從今年一季度的36%降到三季度的21%,沒有單一客戶占比超過10%。
更值得注意的,是空間還很大。財富500強裡,超過一半已經是年付費10萬美元以上的客戶,但這些客戶在Claude上的平均花費,還不到其總費用的0.1%;花得最多的前十家,也不到1%。招股書的原話是,Claude能做到的事情和它被使用的廣泛程度之間的差距,是公司最大的增長機遇之一。
錢是怎麼花出來的?路演把典型路徑描述為四步:工程師先用Claude Code,然後擴展到相鄰崗位,再進入業務流程,最後嵌進對外的產品。招股書給了一個對比:三季度,不用Claude Code的企業版用戶平均每月花費不到75美元,而用Claude Code的前5%用戶,花費約是前者的20倍。開發者既是最挑剔的早期用戶,也是企業內部最有說服力的推動者。
但光靠自下而上還不夠。招股書坦承,Claude普及的一大障礙,是組織內部對變革的天然抗拒。為此,Anthropic搭了一整套交付體系:直銷團隊和應用AI團隊按地域、再按行業組織,與客戶一起設計和部署定製方案;和AWS、谷歌雲、Azure三大雲聯合銷售,客戶與Anthropic直接簽約,Anthropic向雲廠商付費;埃森哲、德勤、畢馬威、普華永道等系統集成商組建了專門的Claude業務團隊;合作夥伴網絡已經認證了4000多家組織的15萬名從業人員;10月又投入1億美元成立學院,計劃到2027年底按自家工程師的標準培訓1萬名能把AI推進到生產環境的FDE工程師;還和私募股權公司合作成立了一家AI服務公司,專門服務中型企業。
即便如此,今年上半年,銷售、營銷和合作夥伴費用只占收入的19%。
模型能力已經跑在了組織吸收能力的前面。下一階段企業AI的瓶頸,不在模型,而在交付:能把模型接進真實業務流程的FDE工程師、應用團隊和生態夥伴,會成為最稀缺的資源。這和我們此前觀察到的現場交付工程師崗位一年增長15倍,是同一件事。
趨勢五、算力是最大的成本,也是一張跨期的期貨
先看效率。從2025年一季度到2026年三季度,Anthropic的營收擴大了45倍,算力與基礎設施支出只擴大了10.4倍。每1美元算力支出換回的營收,從0.40美元升到1.72美元,二季度一度達到2.08美元。

圖源:Anthropic路演投資者材料
公司給出的原因有兩個。一是算法改進帶來的算力倍增,同樣的模型可以用更少的算力訓練出來、跑起來。二是多芯片架構:同時在亞馬遜Trainium、谷歌TPU、英偉達GPU和AMD GPU上訓練和推理,所有算力被當作一個可以互換的資源池統一調度,哪裡的邊際產出最高,就把算力調到哪裡。前面提到的三天接入AMD,就是這套能力和閉環疊加的結果。
再看錯配。招股書寫明,公司通常提前12至18個月採購算力,這部分成本在短期內基本固定,而需求卻按季度翻倍。

結果是利潤隨著需求預測大幅擺動。二季度,營收跑贏了一年多前訂下的算力,算力支出只占營收的48%,經營利潤在已披露的季度中第一次轉正,經營利潤率8%。三季度需求繼續衝高,公司高價補買了50億美元的短期算力,單價明顯高於多年期合同,約占當季算力支出的一半,算力占比回升到58%,經營利潤率轉為負3%。
還有一組數字值得對照。按路演口徑,今年前三季度的毛利率是85%,但如果扣除包括模型訓練在內的全部算力支出,利潤率只有43%。毛利率只算服務客戶的那部分算力,訓練下一代模型的算力並不在裡面。對大模型公司來說,真正的大頭成本,恰恰在毛利率之外。
最後看規模。截至9月底及之後,Anthropic已簽的算力與基礎設施承諾約9000億美元,其中約4516億美元在2030年底前發生,其餘主要在2031年至2045年之間。未來12個月到期的約707億美元,低於當前約810億美元的年化收入;但2030年底前的部分,已經是當前年化收入的5.6倍。

為了在這場跨期博弈裡多一點迴旋餘地,Anthropic正在把更多算力轉向自建體系Anthropic Direct:自己租芯片、放進按自己規格建設的專屬數據中心。它的妙處在於把兩件事拆開:數據中心建設周期長,但只占總成本的一小部分,可以先鎖定;芯片投資金額大,可以等需求更明確時再決定買多少。管理層給出的長期目標,是算力支出降到營收的45%至50%,調整後經營利潤率超過35%。
創始人信對這件事的態度很坦率:公司經常會做出乍看之下大得不負責任的前瞻性投資,尤其是在算力上。信裡拿製藥業做類比,前期研發投入巨大,只有等到成功的藥物出來才算得過賬,只不過AI的這個過程更快、規模更大。與此同時,公司願意放棄一部分上行空間來換取下行保護,比如需求高估時轉手多餘算力,持續提升效率來提高對誤判的容忍度,必要時提前融資。用信裡的話說,要大膽,但要清醒。
大模型公司的核心經營能力,開始變成了需求預測和算力調度。判斷一家重投入的AI公司,先看它單位算力的產出曲線,再看算力合同的期限和需求增速是否匹配。前者決定能不能賺錢,後者決定會不會在某個季度被算力成本壓垮。
趨勢六、安全和治理,從成本中心變成產品的一部分
今年4月,Anthropic訓練出當時能力最強的模型Mythos,判斷它在發現網路漏洞方面的能力過強,沒有直接全面開放,而是透過一個名為Project Glasswing的計畫,只向部分機構提供受限的研究預覽,用於網路安全防禦,同時向防禦方贈送了約1億美元的使用額度。直到補齊額外的安全防護措施之後,公司才在6月以Fable 5的名義全面開放。創始人信承認,這次推遲意味著放棄了可觀的收入,也讓出了一部分競爭位置。
這樣做在商業上划算嗎?招股書的回答是:嚴格的安全防護、可預期的模型行為和可證明的問責機制,已經成為企業為關鍵任務挑選AI夥伴的決定性標準。對齊得好的模型,更善於遵循指令,不會在沒弄清用戶意圖時貿然做出破壞性操作,也更能抵禦提示注入攻擊。當模型開始以智能體的身份接入關鍵業務系統,安全就是可靠性,可靠性就是能不能賣出去。
為此,Anthropic和金融、醫療、公共部門的100多家客戶一起開發了企業級前沿安全防護:監控數據存放在客戶自己的雲帳戶裡,用客戶的密鑰加密,濫用警報直接發給客戶的安全團隊,Anthropic員工不經手。

在治理上,Anthropic是一家特拉華州公益公司,董事會必須在股東利益和公益使命之間做權衡。權力由三方分享:七位聯合創始人透過一股F類股持有固定的50.1%投票權,選3席董事;與公司沒有財務利益的長期利益信託,選7席中的4席,其中一席的提名和罷免設有保護機制,公司與信託有分歧時由員工投票。創始人的特別投票權不是永久的,投票實體中的創始人少於3位時,就轉回普通股東。
公益安排也寫進了股本:上市前撥出5%的股權設立公益基金,此後股價每持續上漲50%,董事會可以再撥2%。七位聯合創始人都承諾捐出個人所持股權的80%,過半員工也承諾捐出部分股權。
創始人信裡有一段話,我覺得是整份上市材料裡最清醒的部分。他們說,啟動IPO之前,向很多經歷過上市的企業家請教,好幾個人給出了相似的建議:永遠不要讓你的公司比它的實際價值多值一美元。因為當人們基於你無法兌現的預期去買股票,或者誤判了你會如何行事,那是非常危險的。所以這封信專門寫清楚了公司可能違背投資者預期的兩類決策:一類是源自AI指數級發展、單獨看起來有些反常的業務押注,一類是為平衡公共利益而偏離利潤最大化的選擇。
安全也是Anthropic吸引人才的黏合劑,七位聯合創始人全部在職,非預期流失率約1%,在公司希望留住卻離職的員工中,有19%後來又回來了;前100名員工中超過四分之三仍在公司。
當模型從回答問題變成替人行動,信任就成了產品功能本身。安全投入不再只是合規成本,而是在為企業客戶的關鍵業務准入買單。
還需關注招股書裡的四個不確定
一是增速必然放緩。三季度環比增長47%,明顯低於二季度的144%。招股書自己也寫得很清楚,收入增速會隨時間下降,而且降幅可能更大、來得比預期更快;隨著增速下降,季節性波動會更加明顯,業績也會更難預測。
二是收入質量。招股書披露,今年前九個月約5%至7%的收入,來自之後被認定違反使用政策或商業條款的客戶。公司在8月和9月加強了檢測和執行,這部分收入會逐步減少,但對增長的影響有多大、什麼時候體現,目前並不確定。
三是算力錯配。約9000億美元的承諾,一般無論收入和利用率如何都必須履行。部分算力建設還依賴雲廠商和晶片夥伴提供的資金或信用支持。亞馬遜和谷歌都是持股超過5%的大股東,同時又是客戶、分銷渠道和競爭對手,這種多重關係本身就是一種不確定性。
四是帳面虧損。三季度淨虧損233億美元,其中219億美元是估值上升帶來的可轉換票據、衍生負債和SAFE的公允價值變動,屬於非現金項目;但上市後陸續確認的股權激勵費用,仍會持續壓在利潤表上。競爭方面,OpenAI、谷歌以及不斷進步的開放權重模型,也都在同一條賽道上。
從發行定價看,其實市場已經在算這筆帳了。
對大模型產業的五點啟發
把六個趨勢放在一起,可以得到五點對產業的啟示。
第一,研發上,把自己變成自家模型的第一用戶。Anthropic的閉環說明,內部使用的深度比外部榜單的排名更能決定迭代速度。先從代碼這類結果可驗證的領域切入,讓模型先改造自己的研發流程,再把這套能力外溢給客戶。
第二,產品上,從對話轉向交付。模型、運行框架、連接協議、技能包要一起做,圍繞交付結果而不是回答質量來設計產品;同時要圍繞模型半年後的能力來規劃產品,而不是只盯著當前能力。
第三,商業上,把單位算力產出當作第一經營指標。按量計費加持續降價的模式,前提是單任務成本持續下降。沒有效率提升支撐的降價,只是補貼;有效率提升支撐的降價,才能換來需求彈性。
第四,市場上,企業服務拼的是交付體系。開發者自下而上的滲透、應用AI團隊的深度交付、雲平台和集成商的生態覆蓋、FDE工程師認證與培訓,再加上面向中型企業的服務形態,缺一不可。模型能力過剩的時候,誰能把能力變成客戶流程裡的結果,誰就能拿到收入。
第五,算力上,異構算力池化和長短期組合是基本功。一家模型公司能否在多種晶片上高效訓練和推理,能否借助AI自動完成算子移植,能否把數據中心和晶片分開鎖定、把長約和短約搭配好,直接決定它在需求波動時的利潤彈性。對需要同時在多種晶片上運行模型的企業來說,這一點尤其有借鑑意義。
最後回到那句話:永遠不要讓你的公司比它的實際價值多值一美元。
Anthropic上市的意義,不在於又多了一家萬億美元市值的公司,而在於大模型行業第一次要接受公開市場按季度對帳。智能開始量產之後,比做出更聰明的模型更難的,是持續證明每一單位算力換來的智能,有人願意按量付費。
這場考試,從11月19日今天晚上開盤開始。
(本文依據Anthropic公開的招股書、路演投資者材料、路演視頻與創始人信整理。公司自報經營數據與管理層路演口徑未經獨立核實,發行價格與規模以最終定價為準,不構成任何投資建議。)
王強騰訊研究院前沿科技研究中心主任
本文來自微信公眾號 “騰訊研究院”(ID:cyberlawrc),作者:王強