Автор: The Kobeissi Letter, організація з коментарів щодо світових ринків капіталу
Упорядник: Gu Yu, ChainCatcher
Питання, яке нам зараз найчастіше ставлять: чи існує «бульбашка ШІ», і чи вона вже луснула? За останні 31 торговий день поспіль американські акції скоротилися в середньому на -225 мільярдів доларів на день. Нижче ми комплексно проаналізуємо, як ми до цього дійшли, що відбувається зараз, і наш погляд на майбутнє.
З листопада 2022 року ми були дуже оптимістичні щодо ШІ і називали його найзначнішою технологічною революцією в історії. Наш погляд «володій активами, або залишишся позаду» побудований на основі прибутковості, що керується інноваціями, та компаундування інфляції.
За останні 6 тижнів торгівля ШІ зіткнулася з одним із найсерйозніших випробувань з моменту свого народження, порівнянним із ситуацією під час торговельної війни у квітні 2025 року. Ми рекомендуємо зберегти цю статтю в закладках і звертатися до неї в будь-який час протягом наступних тижнів.
Реальність така, що ШІ руйнує статус-кво світових ринків, економіки та людської цивілізації. Руйнування викликає поляризацію настроїв, а коливання цін на активи лише посилюють цю поляризацію.
Саме це ми зараз і спостерігаємо.
Останні 45 днів були хаосом:
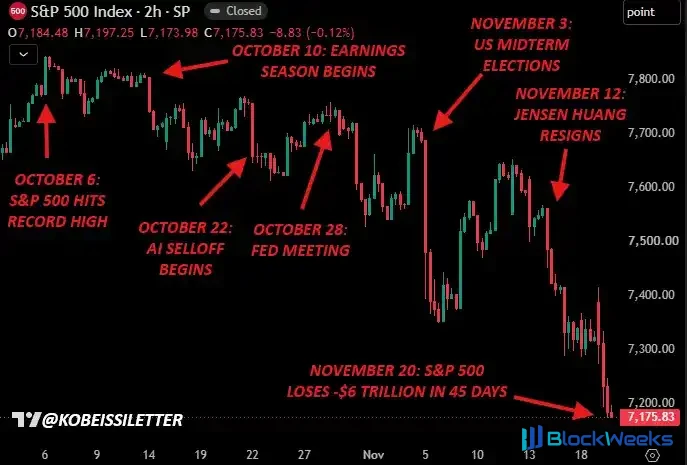
Перш ніж почати, важливо зрозуміти, як багато сталося з того часу, як S&P 500 востаннє досяг рекордного максимуму 6 жовтня.
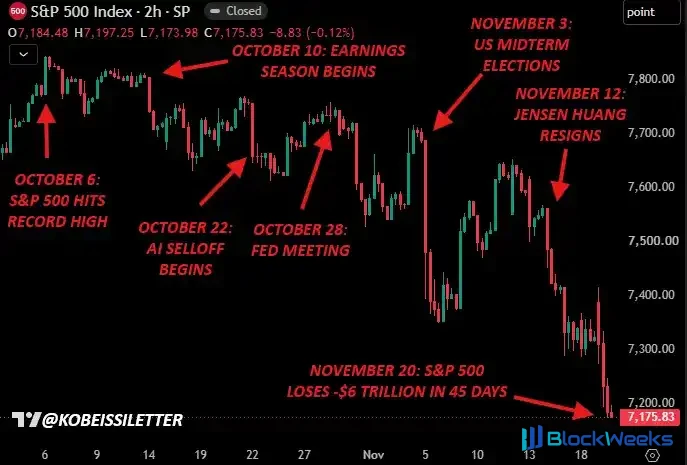
S&P 500 та останні важливі події – з 6 жовтня 2026 року
За останні 45 днів ринок був переповнений безліччю заголовків про війну з Іраном, сезон звітності за 3-й квартал 2026 року, занепокоєння щодо капітальних витрат на ШІ та вільного грошового потоку, жовтневе засідання ФРС, проміжні вибори в США, суперечки навколо Nvidia ($NVDA), і зрештою призвів до знищення -6 трильйонів доларів ринкової вартості.
Крім того, IPO Anthropic щойно залучило понад 100 мільярдів доларів, встановивши рекорд найбільшого IPO в історії, що, очевидно, чинило величезний тиск на ліквідність ринку в останні кілька торгових днів.
Як інвестору в такі часи надзвичайно важливо відступити назад і поставити собі одне ключове питання: Що змінилося, і які очікування вже були враховані ринком?
Багато очікувань вже враховано: занепокоєння щодо CapEx та вільного грошового потоку:
Цей розпродаж був головним чином спричинений занепокоєнням ринку щодо капітальних витрат (CapEx) на ШІ великих технологічних компаній США та впливу на вільний грошовий потік і прибутковість з огляду на 2027 і 2028 роки.
Це все реальні проблеми.
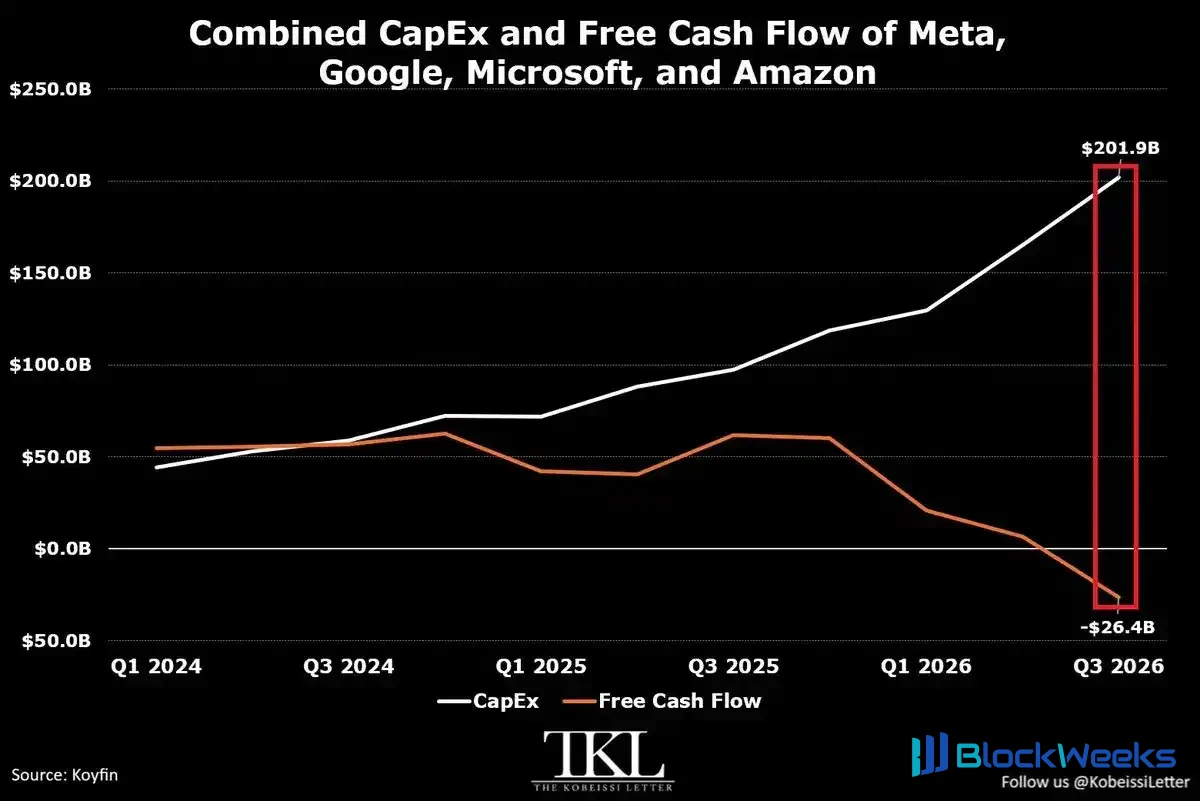
CapEx та вільний грошовий потік – великі технологічні компанії
Amazon ($AMZN), Alphabet ($GOOGL), Meta ($META) і Microsoft ($MSFT) разом збільшили свої капітальні витрати за 3-й квартал 2026 року на +36,9 мільярда доларів до рекордних 201,9 мільярда доларів.
Ця цифра більш ніж подвоїлася за останні 12 місяців і зросла на +356% порівняно з 1-м кварталом 2024 року. Капітальні витрати великих технологічних компаній за останні 3 роки досягли 1,6 трильйона доларів.
Однак ми також повинні визнати, що рекордні витрати на інфраструктуру є необхідною передумовою для цієї найзначнішої технологічної революції в історії. Тимчасовий період негативного вільного грошового потоку є короткостроковою ціною, яку необхідно сплатити за довгострокове будівництво.
Багато з цих побоювань уже відображені в цінах, але вони зберігатимуться, доки не буде отримано більшої ясності щодо рентабельності інвестицій (ROI) цих капітальних витрат — імовірно, це триватиме до Q1/Q2 2027 року.

Зростання прибутку на акцію S&P 500 – Q3 2026
Ринок ніколи не бачив ситуації, наповненої такою величезною панікою, але супроводжуваної таким сильним зростанням. Станом на зараз прибуток на акцію (EPS) компаній, що входять до S&P 500, зріс на +31,9% у річному вимірі в Q3 2026 року — це найсильніший темп річного зростання щонайменше за 4 роки.
Фактичний прибуток перевищував очікування 13 кварталів поспіль, а масштаб розбудови ШІ перевершує те, що усвідомлює більшість людей.
Перемога демократів на проміжних виборах у США — кінець «пут Трампа»:
По-друге, ми вважаємо, що головний каталізатор нещодавнього різкого відкату технологічних акцій пов'язаний з результатами проміжних виборів у США, які фактично ознаменували кінець того, що ми називаємо «пут Трампа».
Від першого терміну президента Трампа з 2016 по 2020 рік і його другого терміну дотепер можна побачити, що коли ринок стикається з волатильністю і президент Трамп має здатність впливати на ринок, ринок об'єктивно відчуває заспокоєння. «Пут Трампа» — це хедж, а саме переконання, що якщо ринкові умови погіршаться, президент Трамп втрутиться, оскільки стабільний ринок завжди був його головним пріоритетом.
З «перемогою» демократів на проміжних виборах ми вважаємо, що «пут Трампа» фактично завершився. І наступний пост, опублікований 4 листопада, ще більше прискорив кінець цього механізму підтримки:

Конгресвумен США закликає заборонити ШІ – 4 листопада 2026 року
Оскільки контроль над Сенатом і Палатою представників США перейшов до інших рук, здатність президента Трампа втручатися в ринок частково ослабла. Заклики заборонити ШІ набирають обертів, і ринок уже врахував у цінах очікування, що демократи після приходу до влади в січні 2027 року запровадять суворе регулювання або, можливо, навіть заборону ШІ.
Хоча кінець «путу Трампа» є незворотним і спричинить більшу просадку американських акцій, ми вважаємо, що побоювання щодо регулювання дещо перебільшені.
Повна заборона ШІ в США неможлива. Навіть якби таку заборону можна було забезпечити, це фактично означало б, що США віддають перемогу Китаю в глобальних перегонах у сфері ШІ.
У майбутньому буде більше регулювання, а можливо, й нові податки, але ринок наразі припускає більш екстремальний сценарій, ніж той, який, на нашу думку, зрештою відбудеться.
Зрештою, незалежно від того, хто при владі, США повинні боротися з усіх сил, щоб перемогти.
ФРС підвищує ставки проти тренду на тлі тривожного ринку:
Окрім побоювань щодо інвестицій у ШІ та змін у політичному ландшафті, ФРС також агресивно підвищує ставки.
Оскільки війна з Іраном наближається до 300-го дня, а інфляція в США перевищує цільовий показник ФРС у 2% протягом 67 місяців поспіль, голова ФРС Уорш чітко дав зрозуміти, що його головним пріоритетом є зниження інфляції до 2% без жодних винятків.
Це означає, що й без того високий тягар розбудови ШІ стає ще важчим. Не кажучи вже про те, що стан федерального боргу США є ще серйознішим.

Розбудова ШІ вимагає рекордного випуску боргових зобов’язань
Як показано вище, очікується, що продажі корпоративних облігацій інвестиційного рівня США зростуть на 37 мільярдів доларів у річному вимірі в листопаді, що на 27% більше, до 175 мільярдів доларів — найвищого рівня для будь-якого листопада за всю історію. Ми вважаємо, що підвищення ставки ФРС у цьому контексті ще більше посилило нещодавню нестабільність. Чи може ця ситуація змінитися?

Ціни на нафту в США – листопад 2026 року
Зміна політичної влади та нещодавній спад на ринку спричинили падіння цін на нафту приблизно на 22% цього місяця. У поєднанні з ринковою нестабільністю прогноз ФРС на 2027 рік, ймовірно, зміниться, особливо якщо війна з Іраном явно наближається до завершення.
2 листопада ми опублікували наступний аналіз цін на нафту в США напередодні проміжних виборів у США, очікуючи, що ціни на нафту впадуть нижче 93,00 доларів. Відтоді ціни на нафту досягли найнижчого рівня з серпня 2026 року. У неділю ми опублікуємо останній випуск The Kobeissi Letter, розгляньте можливість підписки, щоб отримати доступ тут.

The Kobeissi Letter – 2 листопада 2026 року
Навіть попри падіння цін на нафту, політика «вищих ставок надовше» поки що триватиме, але ми вважаємо, що ймовірність того, що політика ФРС стане менш обмежувальною до середини 2027 року, зростає.
Nvidia, AMD та ситуація з китайськими чипами
За останні два тижні Nvidia втратила Дженсена Хуанга, лідера революції ШІ, і її курс акцій впав на 40% за кілька тижнів. AMD тепер звинувачують у контрабанді чипів до Китаю, і ринок уже врахував значні побоювання щодо пов’язаних наслідків.

Nvidia та AMD з 6 жовтня 2026 року
Як ви, ймовірно, бачили, ми відкрито висловлювалися щодо ситуації з Nvidia і рано зайняли позицію: Дженсен Хуанг невинний, доки його вину не доведено. Ми закликаємо раду директорів залишати двері відчиненими для повернення Дженсена, доки чітке незалежне розслідування не встановить факти.
Ми дотримуємося цієї думки, тому що Дженсен Хуанг був надзвичайно інноваційним і впливовим для революції ШІ та для успіху Америки. Курс акцій Nvidia зараз відображає майже певне очікування, що Дженсен Хуанг не повернеться, і фактично повністю знівелював прогноз компанії на майбутнє.
Те саме відбувається з AMD. У короткому звіті від 19 листопада компанію звинуватили в контрабанді чипів до Китаю — твердження, яке далеко не доведене.
Під впливом цих подій форвардний коефіцієнт P/E технологічного сектору впав до найнижчого рівня з березня 2020 року.

Технологічний сектор S&P 500 – форвардний коефіцієнт P/E
Форвардний коефіцієнт P/E Nvidia впав до 9x, що робить її однією з найдешевших акцій в S&P 500, і вона, безсумнівно, є найдешевшою відносно зростання прибутку, якого досягає компанія.
Що це означає? Ринок не вірить у частину «E» (прибутки) форвардного коефіцієнта P/E. Хоча Nvidia прогнозує виручку близько 750 мільярдів доларів на 2028 фінансовий рік, навіть без Дженсена Хуанга ринок відмовляється в це вірити.
Поточний ринок уже врахував у ціни значний простір для несподіваних позитивних результатів.
Настрої зараз на рівні кризи
15 жовтня ми опублікували аналіз під назвою «Невидимий ведмежий ринок», вказуючи на те, що під поверхнею S&P 500 існує ведмежий ринок, особливо в технологічних акціях. Це ознаменувало початок зміни настроїв. Це не почалося з проміжних виборів чи з Nvidia.
Як показано нижче, ці події лише прискорили зміну настроїв.

Індекс волатильності S&P 500
Індекс волатильності $VIX зараз зріс більш ніж на 100% від свого жовтневого мінімуму і 5 листопада зафіксував найбільше одноденне зростання з лютого 2018 року. Тепер поєднайте цей раптовий сплеск паніки з IPO Anthropic ($ANT), яке значно скоротило ліквідність ринку.
Інституційний попит на IPO досяг 400 мільярдів доларів, а роздрібні замовлення становили 100 мільярдів доларів після закриття книги у вівторок, що майже в 8 разів перевищує початковий обсяг пропозиції в 64,4 мільярда доларів за очікуваної на той час ціни 78 доларів за акцію.

Попит на IPO Anthropic
Раптова зміна настроїв у поєднанні з різким падінням ліквідності призвели до цінової динаміки, яку ми спостерігали цього тижня, коли падали всі активи — від акцій до золота й криптовалют.

Потоки хедж-фондів у технологічних акціях
Цього місяця хедж-фонди зафіксували найбільший чистий відтік за майже 6 тижнів за понад десятиліття. Це не що інше, як панічна втеча.
Ми вважаємо, що щойно ліквідність повернеться, ринок стабілізується.
Висновок: Що буде далі?
Це повертає нас до початкового питання: чи існує «бульбашка ШІ», і чи вона луснула?
Наша відповідь — ні.
Немає сумнівів, що революція ШІ стикається з одним із найсерйозніших випробувань на сьогодні. Однак ми вважаємо, що ринок уже почав враховувати в ціни набагато песимістичніший результат, ніж припускають поточні фундаментальні показники.
Ми вважаємо, що ринок перебуває в нормальній корекції. Навіть якщо S&P 500 впаде ще на 10% від поточних рівнів, ми все ще будемо в межах здорової корекції.
Прогнозування тривалого ведмежого ринку, що триватиме глибоко в 2027 рік, рівнозначне ставці на те, що вищезазначені фактори не лише матеріалізуються, але й погіршаться. Поточні оцінки активів уже враховують у ціни значну частку негативних настроїв, і ми б ставилися з обережністю до закликів, що швидко поширюються, про падіння S&P 500 на 30%+.
Реальність така, що ринкові настрої стали надзвичайно поляризованими, і ми вважаємо, що ця поляризація, як завжди, створить можливості.
На поточних рівнях ринок враховує в ціні комбінацію факторів: стійко вищі процентні ставки, агресивне регулювання ШІ, розчаровуючі прибутки від інвестицій в інфраструктуру ШІ та давня невизначеність щодо деяких найважливіших компаній технологічної галузі. Прямуючи до 2027 року, є значний простір для позитивних сюрпризів.
Ми не стверджуємо, що ринок обов'язково досяг дна. Волатильність залишатиметься підвищеною, ліквідність залишається обмеженою, і подальше падіння цілком можливе, оскільки невизначеність зберігається.
Однак структура співвідношення ризику та винагороди стає дедалі привабливішою, особливо для високоякісних технологічних компаній із сильними балансами, прискорюючим зростанням прибутків і стійкими конкурентними перевагами.
Ми вважаємо, що значна частка ведмежих настроїв уже врахована в ціні, і ринок ігнорує можливість позитивних сюрпризів. Щойно пил вляжеться, ми очікуємо, що покупці на просіданнях швидко повернуться до високоякісних технологічних акцій, подібно до квітня 2025 року.
У довгостроковій перспективі власники активів продовжуватимуть перемагати.
Докладніше про нашу стратегію: зберігати об'єктивність і дотримуватися процесу в турбулентні часи — це ключ до того, щоб стати успішним інвестором.
Об'єктивний і систематичний підхід — саме те, чому ми перевершуємо ринкові бенчмарки.
Як показано нижче, з 2020 року наша інвестиційна стратегія принесла майже в п'ять разів більше, ніж індекс S&P 500.

The Kobeissi Letter Performance — 2020 to 2025