Autor: Nancy, PANews
Usando seu próprio token como garantia para retirar quase metade da liquidez do protocolo que fundou, a ação de Rune Christensen colocou o consagrado protocolo DeFi SKY (antigo MakerDAO) no centro do escrutínio público.
Recentemente, foi revelado que Rune usou tokens SKY no valor de aproximadamente US$ 185 milhões como garantia para tomar emprestado quase US$ 77 milhões em stablecoin USDS do protocolo. Esse grande empréstimo rapidamente desencadeou pressão sobre a liquidez, fazendo com que os depositantes ficassem temporariamente impossibilitados de resgatar seus fundos normalmente.
Ao mesmo tempo, o estúdio de jogos de Rune, Raw Power Games, declarou falência recentemente, intensificando ainda mais a especulação do mercado de que ele estaria usando a liquidez do protocolo para sacar recursos de forma disfarçada.
Rune Retira Quase Metade dos Fundos do Pool, Resgates dos Depositantes Bloqueados
Há alguns dias, o usuário da comunidade @punkquidity publicou que o pool de empréstimos stUSDS da Sky estava há vários dias consecutivos sem fundos disponíveis para saque, com a liquidez caindo a zero, e até mesmo os maiores detentores não conseguiam resgatar normalmente.
De acordo com a divulgação, os últimos fundos livremente sacáveis foram retirados na noite de 10 de novembro. Desde então, o rendimento do stUSDS continuou a subir. Uma situação semelhante já havia ocorrido em 31 de outubro, quando o pool de empréstimos ficou em estado de liquidez sacável zero na maior parte do tempo e só se recuperou naquela noite.
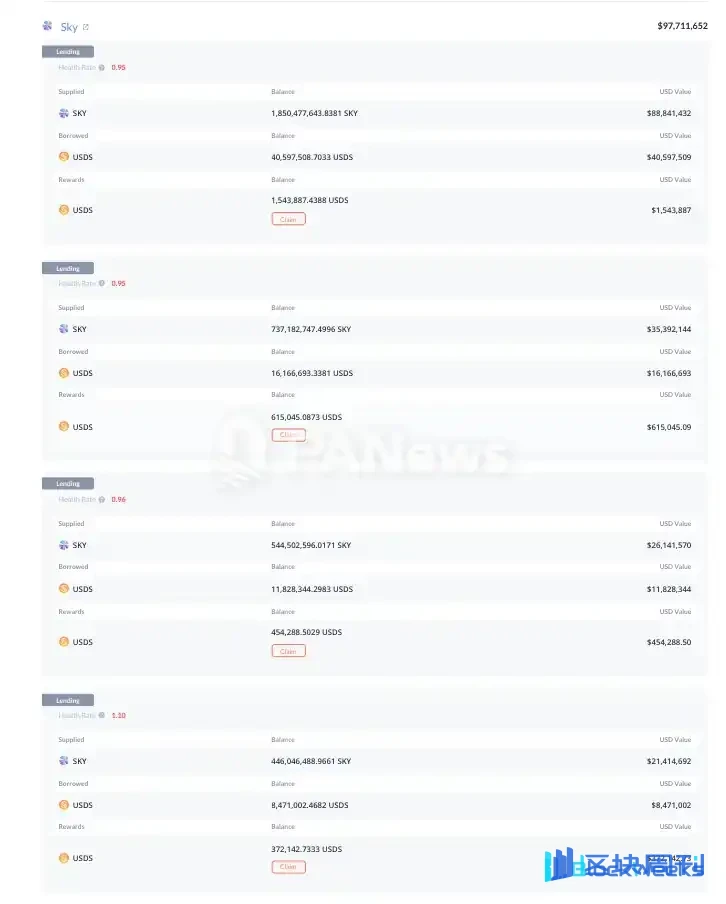
punkquidity apontou ainda que um endereço associado ao cofundador da Sky, Rune, usou tokens SKY como garantia para tomar emprestado US$ 76,9 milhões em USDS do protocolo e não havia pagado nenhum principal nos últimos 6 meses. Essa dívida representa quase 48% de todos os fundos emprestados pelo stUSDS. Como o empréstimo não tem data de vencimento, não pagar o principal por um longo período não viola, por si só, as regras do protocolo.
Mais notável é o risco de liquidação enfrentado pela garantia. Dados da DeBank mostram que, com base na avaliação da Sky da garantia SKY neste empréstimo em não mais de US$ 0,025, 3 das 4 posições de garantia na carteira associada caíram abaixo da linha de liquidação, com taxas de saúde abaixo de 1. No entanto, a Sky atualmente desativou o mecanismo de liquidação para todos os tomadores do stUSDS, portanto não ocorrerá liquidação forçada. Ao mesmo tempo, calculado pelo preço de mercado atual do SKY (no valor de aproximadamente US$ 172 milhões), o valor da garantia da carteira ainda é cerca de 2,2 vezes a dívida.
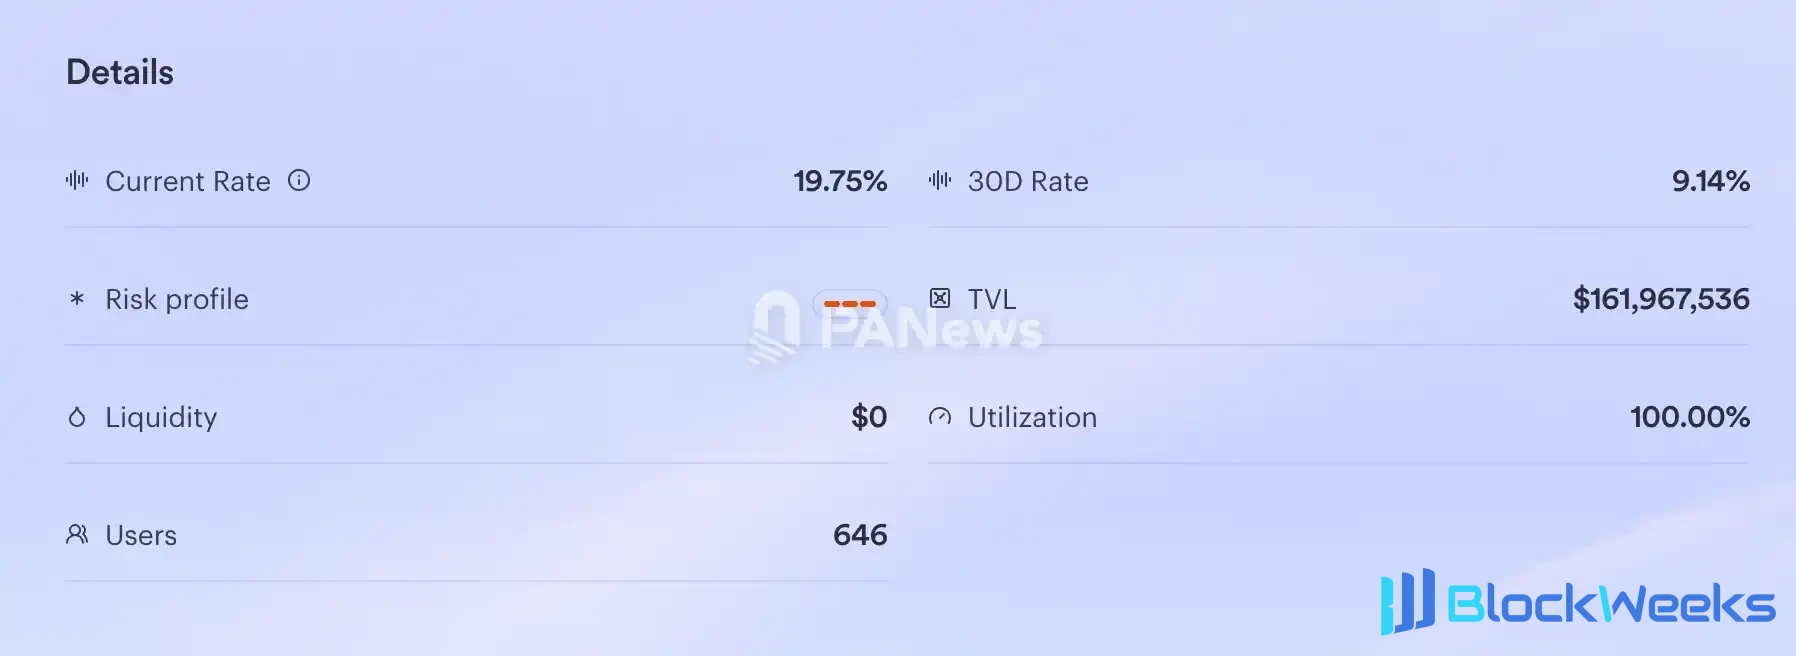
De acordo com dados do site oficial da Sky, em 19 de novembro, a taxa de juros do pool de empréstimos stUSDS havia subido para 19,75%. O valor total bloqueado do pool é de aproximadamente US$ 162 milhões, a utilização de capital atingiu 100% e a liquidez imediatamente sacável caiu a zero. Isso significa que os depositantes estão temporariamente impossibilitados de resgatar seus fundos normalmente e só podem aguardar que os tomadores paguem os empréstimos ou que novos fundos entrem.
Embora rendimentos mais altos possam, em certa medida, atrair novos fundos para entrar e incentivar os tomadores a pagar os empréstimos, com o grande empréstimo de Rune ainda não pago e a liquidez do pool continuando a secar, os altos rendimentos não conseguem resolver o dilema de saída dos depositantes.
Para os depositantes, o maior risco agora não é o nível do rendimento, mas a falta de garantia de saída imediata para seus fundos. Se conseguirão resgatar sem problemas depende, em grande parte, de quando Rune pagará o empréstimo e se novos fundos continuarão a fluir para o pool.
Suspeita de Saque Disfarçado, Falência de Sua Empresa de Jogos Alimenta Ainda Mais a Especulação
O grande empréstimo de Rune também foi questionado pelo mercado como uma espécie de "saque disfarçado".
Diferentemente de vender SKY diretamente, o empréstimo com garantia colateral oferece a Rune uma forma de obter dinheiro antecipadamente. Se ele vendesse diretamente uma grande quantidade de SKY no mercado, isso não apenas poderia impactar o preço do token, mas também facilmente despertaria preocupações da comunidade sobre grandes detentores vendendo suas posições, a confiança da equipe e até mesmo o futuro do projeto. Por meio do empréstimo com garantia colateral, ele pode bloquear SKY no protocolo em troca de fundos líquidos sem realmente vender os tokens que possui.
Isso significa que Rune obteve tanto fundos que pode dispor livremente quanto manteve a propriedade do SKY. Se o preço do token subir no futuro, ele ainda poderá desfrutar dos ganhos da valorização do ativo.
Na verdade, usar o próprio token como garantia colateral para tomar empréstimos de stablecoins a fim de evitar a venda direta de tokens tem precedentes na indústria DeFi. Em 2023, o fundador da Curve Finance, Michael Egorov, depositou grandes quantidades de CRV em várias plataformas de empréstimo, com o valor de garantia colateral chegando a se aproximar, no pico, da metade do suprimento circulante da época, tornando-o alvo de vendedores a descoberto e levando suas posições para perto da linha de liquidação. No final, Egorov só conseguiu resolver a crise de liquidação por meio de transações de balcão (OTC) com um "cavaleiro branco".
De forma mais controversa, o mecanismo de liquidação automática do protocolo SKY está atualmente desativado. Sob as regras normais de empréstimo com garantia colateral, quando o preço da garantia cai e a taxa de saúde de uma posição fica abaixo da linha de liquidação, o protocolo deveria iniciar a liquidação forçada, alienar prontamente a garantia e recuperar o empréstimo para evitar o acúmulo de dívidas incobráveis.
Na verdade, esse mecanismo de liquidação não foi desativado apenas recentemente. Já em setembro de 2025, quando a Sky se preparava para lançar o stUSDS, ela declarou que a função de liquidação do LSEV2-SKY-A ainda não havia sido ativada, principalmente porque naquele momento a maior parte dos MKR ainda não havia migrado para SKY e a liquidez de mercado era insuficiente. Para reduzir o impacto no mercado e o risco de falhas no mecanismo de liquidação, a equipe oficial optou por não ativar a liquidação automática por enquanto; caso ocorresse subcolateralização, isso seria tratado por meio de liquidação manual pelo mecanismo de governança.
No entanto, esse mecanismo também expôs riscos nas circunstâncias atuais. Embora algumas posições de garantia colateral na carteira associada a Rune tenham caído abaixo da linha de liquidação, o protocolo não consegue recuperar fundos prontamente por meio da liquidação automática. O grande empréstimo pode continuar existindo, enquanto os fundos dos depositantes ficam assim ocupados por um longo período.
Da perspectiva da comunidade, a intenção original do design desse mecanismo pela Sky era incentivar os detentores de SKY a realizar empréstimos com garantia colateral dentro do protocolo, em vez de recorrer a plataformas de empréstimo externas, aumentando assim a utilidade do token e promovendo a circulação de capital dentro do ecossistema. Mas, pela situação real atual, a carteira associada a Rune tornou-se um dos grandes tomadores de empréstimo do protocolo, ocupando uma grande quantidade de fundos por um longo período sem pagar o principal, e até se tornou uma das fontes do risco de liquidez do protocolo.
Enquanto isso, a recente notícia de falência do estúdio de jogos de Rune, Raw Power Games, intensificou ainda mais as dúvidas do mercado sobre seus motivos para tomar empréstimos.
A Raw Power Games foi fundada por volta de 2020 e inicialmente dependia principalmente do financiamento pessoal de Rune Christensen. A equipe do estúdio havia participado do desenvolvimento de jogos como The Witcher 3, Total War: Three Kingdoms e Crusader Kings III. Entre eles, o jogo de estratégia sandbox Chronicles: Medieval, como projeto central, recebeu considerável atenção do mercado e chegou a entrar no top 30 da lista de desejos da Steam.

No entanto, esse jogo tão aguardado acabou não chegando ao lançamento oficial. Em 30 de outubro, a Raw Power Games anunciou que, devido a fatores incontroláveis que causaram uma interrupção no apoio financeiro necessário ao projeto, o estúdio está atualmente enfrentando o risco de fechamento, e Chronicles: Medieval também pode não conseguir continuar seu desenvolvimento. No momento, está envidando todos os esforços para buscar novo apoio financeiro e já começou a se comunicar com potenciais partes de auxílio. A equipe ainda não pode determinar o destino final do estúdio e do jogo, mas promete continuar divulgando o progresso de forma transparente aos jogadores.
Recentemente, a desenvolvedora de Satisfactory, Coffee Stain, anunciou a aquisição da propriedade intelectual da Raw Power Games por aproximadamente US$ 5,42 milhões e assumiu o desenvolvimento dos projetos relacionados.
Embora atualmente não haja evidências de que a Rune tenha usado os fundos emprestados do protocolo Sky para a Raw Power Games, a interrupção do suporte de financiamento para o estúdio de jogos e a escassez de liquidez no pool de empréstimos da Sky ocorreram no mesmo período, o que ainda gerou muita especulação no mercado.
Vale ressaltar que a taxa de juros do pool de empréstimos stUSDS tem sido continuamente elevada recentemente, o que pode ter a intenção de atrair novos influxos de capital por meio de altos rendimentos, a fim de aliviar a pressão de liquidez.
No entanto, dado que os depositantes ainda não conseguem resgatar normalmente e o mecanismo de liquidação do protocolo também está em estado fechado, os altos rendimentos podem não ser suficientes para dissipar as preocupações dos investidores. Se o dilema de liquidez não puder ser aliviado por um longo período, o que a Sky enfrenta pode não ser apenas pressão de financiamento, mas também uma crise de confiança do mercado.