Auteur original : Zhang Yaqi
Source originale : Wallstreetcn
L'essor de l'intelligence artificielle remodèle les flux de capitaux mondiaux, le dollar se maintenant à des niveaux élevés, mais une structure de soutien fragile rend les perspectives d'un super dollar pleines d'incertitudes.
Selon les informations du Trading Desk, Deutsche Bank a fortement relevé ses prévisions de dollar pour 2027 dans son dernier rapport de perspectives sur les changes, reconnaissant que son jugement précédent d'un dollar plus faible ne s'était pas matérialisé. L'essor de l'IA a fait grimper les taux d'intérêt réels américains, attiré des afflux massifs de capitaux en actions, ravivé les pressions inflationnistes et poussé la Réserve fédérale à adopter une position hawkish, forgeant conjointement le paysage actuel du « dollar IA ». Le dollar se situe déjà à plus de 20 % au-dessus de sa moyenne des quatre dernières années, et sur la base de trois indicateurs fondamentaux de valorisation, il figure parmi les monnaies les plus chères du G10.
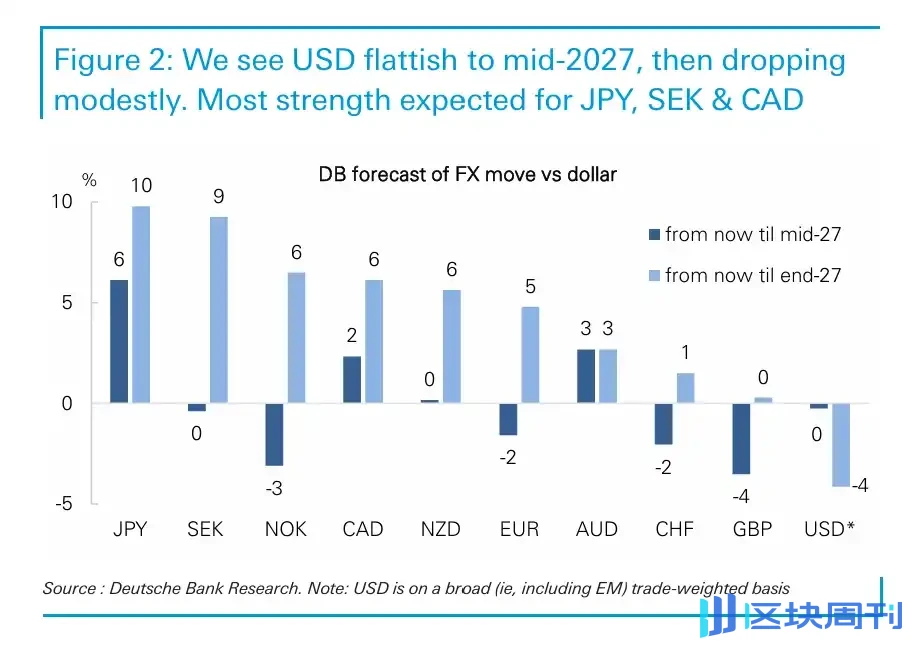
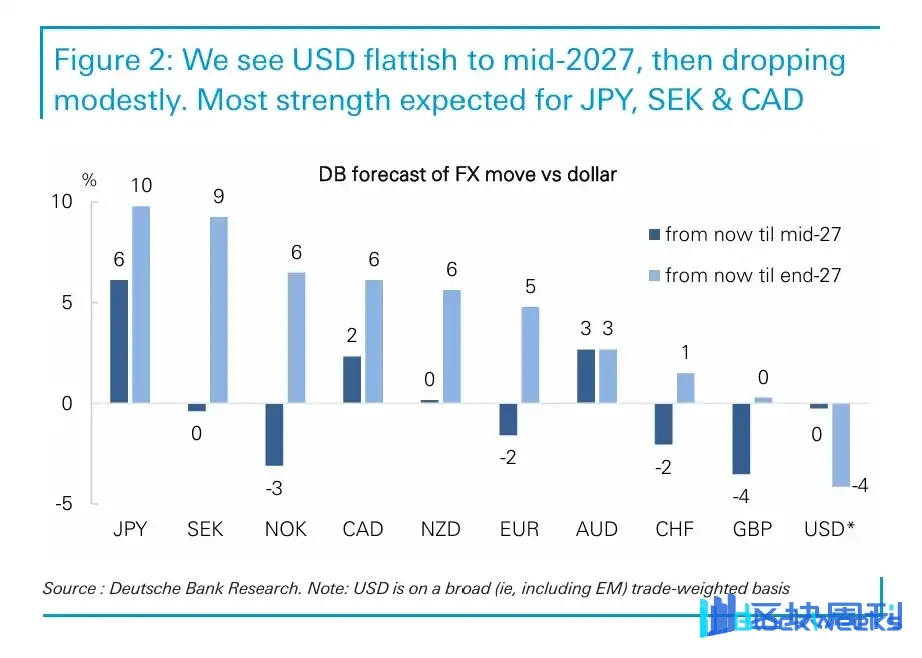
Deutsche Bank s'attend à ce que le dollar prolonge sa vigueur au premier semestre 2027, puis se modère au second semestre, mais reste globalement à un niveau élevé. Le rapport avertit également que la dépendance du dollar au cycle de dépenses d'investissement dans l'IA ne cesse de s'approfondir. Une fois que les attentes du marché concernant les rendements de l'IA seront sensiblement revues à la baisse, les deux principaux piliers de soutien du dollar—les taux d'intérêt réels américains et les afflux de capitaux en actions—s'effondreront simultanément, et à ce moment-là le dollar encourt un risque de baisse substantiel.
L'essor de l'IA soutient l'« exceptionnalisme du dollar »
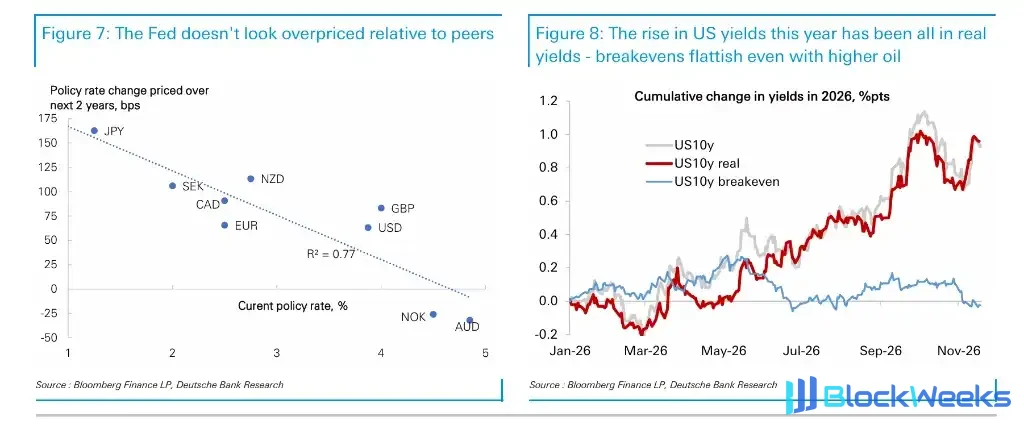
Le moteur principal de la force du dollar provient de l'intérieur des États-Unis, et à court terme il existe une possibilité qu'il se poursuive ou même se renforce. Au cours des derniers mois, l'inflation américaine s'est réaccélérée, et le déflateur PCE de base devrait dépasser 3 %, entraînant une réévaluation des marchés des taux d'intérêt et ramenant le dollar dans le top trois des monnaies à haut rendement du G10—une position qu'il avait brièvement cédée à la fin de 2025. Les données de Deutsche Bank montrent qu'historiquement le dollar est rarement entré dans un cycle baissier lorsqu'il offrait des rendements élevés.
La hausse des rendements réels a simultanément stimulé les attentes concernant le taux neutre américain, qui a augmenté d'environ 50 points de base cette année, tandis que la zone euro est restée presque inchangée sur la même période. Dans le même temps, les prévisions de croissance du PIB américain sont revenues en tête du G10, la croissance des dépenses d'investissement est environ le double de celle des autres économies, et le cycle d'expansion des capacités porté par l'IA jette les bases de gains de productivité, offrant une incitation positive au marché des changes.

Les entrées de capitaux actions dominent, les fonds obligataires montrent des signes de diversion
Au niveau des flux de capitaux, les États-Unis restent le pôle d'attraction central pour l'investissement mondial en actions. Les entrées de capitaux étrangers sur les marchés boursiers américains ont dépassé 1 000 milliards de dollars par an, devenant la principale source de financement du déficit extérieur américain, et ces fonds présentent généralement des ratios de couverture plus faibles, rendant leur soutien au dollar plus direct.
Cependant, l'orientation des flux de fonds obligataires change discrètement. Les données de Deutsche Bank montrent que les entrées dans les obligations américaines ont ralenti, tandis que les entrées obligataires vers d'autres marchés du G10 tels que le Canada et le Japon ont nettement rebondi, ébranlant le récit de marché « There Is No Alternative » (TINA). Les agences de gestion des réserves de change ont également continué à augmenter leurs allocations vers d'autres devises plus petites au cours de l'année et demie écoulée. Cette tendance mérite d'être surveillée — si la valeur de diversification des actifs en dollars continue de diminuer, la pression à la hausse sur les ratios de couverture augmentera en conséquence.
Valorisations élevées et déficits jumeaux constituent des risques à moyen terme
Les perspectives à moyen terme du dollar font face à de multiples pressions structurelles. La plus surveillée est la dépendance excessive au cycle de dépenses d'investissement dans l'IA — les dépenses d'investissement liées ont été multipliées par près de cinq au cours des trois dernières années, mais l'élan de croissance issu de cette dynamique devrait progressivement s'estomper après 2028. La volatilité des valeurs technologiques ne s'est jusqu'à présent pas transmise au dollar, mais Deutsche Bank estime qu'une fois les attentes concernant les dépenses d'investissement dans l'IA plus clairement revues à la baisse, le dollar subira un choc substantiel.
Parallèlement, le déficit budgétaire américain se stabilise autour de 6 % du PIB, et le déficit courant se creuse à nouveau, approchant 4 % du PIB et se rapprochant du pire niveau du G10. Du point de vue du taux de change réel pondéré par les échanges, le déficit commercial potentiel montre une détérioration tendancielle à long terme, qui n'est masquée dans les données agrégées que parce que la balance énergétique américaine est passée de négative à positive. Le risque tarifaire est également une préoccupation cachée — l'expérience historique de ces dernières années montre que les menaces tarifaires tendent à faire baisser le dollar plutôt qu'à le faire monter.

Devises asiatiques : la réallocation des capitaux en Asie du Nord-Est influence le destin du dollar
L'évolution des devises d'Asie du Nord-Est devient une variable de plus en plus cruciale pour les perspectives du dollar. Le poids combiné du yen japonais, du won coréen et du dollar taïwanais dans l'indice du dollar de la Réserve fédérale a dépassé celui de l'euro, et ces économies accumulent les plus grands excédents commerciaux du monde. La manière dont ces excédents sont gérés — rapatriés aux États-Unis, redirigés ailleurs ou convertis sur le marché intérieur — aura un impact décisif sur la trajectoire du dollar.
Deutsche Bank définit ce phénomène comme l'ère du « dollar des puces » : les puces représentent environ 50 % de la valeur de chaque dollar d'investissement dans les centres de données, la fabrication de puces est concentrée en Asie, et les excédents commerciaux qui en résultent refluent ensuite via des investissements sur les marchés de capitaux américains, formant un cycle auto-renforcé qui contient également une fragilité systémique susceptible de s'effondrer une fois que l'IA sera réévaluée.
Concrètement, Deutsche Bank s'attend à ce que l'USD/JPY évolue vers la zone des 140. Les hausses de taux de la Banque du Japon et les efforts du gouvernement pour promouvoir le déploiement domestique de l'épargne (y compris l'intention de pousser le GPIF à transférer davantage d'actifs sur le marché intérieur) pourraient déclencher un rapatriement de capitaux.
Euro : sous pression du risque politique français, mais une amélioration est attendue
L'euro restera sous pression à court terme. L'élection présidentielle française (dont le premier tour est prévu en avril 2027) et les élections législatives qui suivront constituent la principale source d'incertitude, et devraient maintenir l'EUR/USD exposé à un risque de baisse sous 1,10 au cours des prochains mois. La tarification du marché implique actuellement plus de 60 points de base de hausses de taux de la BCE, bien au-delà de la prévision de 25 points de base de Deutsche Bank, ce qui ajoute également une pression supplémentaire sur l'euro.
Cependant, Deutsche Bank estime que l'élection française elle-même est plus susceptible d'être un événement de clarification du marché qu'un amplificateur de risque. La prime de risque politique française est déjà pleinement intégrée dans le marché, et les écarts de rendement des obligations d'État françaises affichent déjà une prime claire par rapport aux fondamentaux ; de plus, à l'exception de l'extrême gauche, toutes les principales forces politiques françaises ont pour programme la consolidation budgétaire, et le degré de fragmentation dans un scénario de gouvernement stable ne devrait pas dépasser le statu quo. L'amélioration des tendances des bénéfices des entreprises et l'expansion des flux entrants vers les actions et les obligations constituent toutes deux la base d'une stabilisation à moyen terme de l'euro. La fourchette de prévision de Deutsche Bank pour l'EUR/USD sur l'ensemble de l'année est d'environ 1,07 à 1,15.
Marchés émergents : l'espace de portage se réduit, la divergence s'intensifie
Après une année solide, les fruits à portée de main sur le marché des changes des marchés émergents ont largement disparu. Deutsche Bank adopte une attitude plus prudente à l'égard des devises de la zone CEEMEA et d'Amérique latine, principalement en raison de la réduction des écarts de taux réels avec les États-Unis, d'un positionnement lourd, et de la hausse des risques d'offre et budgétaires.
Plus précisément, le zloty polonais, la couronne tchèque et le nouveau shekel israélien subissent une pression accrue de la compression des écarts de taux réels ; la livre turque, la livre égyptienne et le rand sud-africain sont plus sensibles aux chocs d'offre. En Amérique latine, le réal brésilien reste soutenu par des taux d'intérêt réels relativement élevés et des termes de l'échange solides, mais les risques budgétaires rendent les perspectives plus équilibrées ; le peso mexicain continue de subir la pression d'une croissance économique faible et d'une position dovish de la banque centrale ; les devises andines sont relativement favorisées en raison des vents favorables des termes de l'échange, de valorisations bon marché et de dividendes potentiels de réformes. Les marchés frontières restent un point lumineux, mais Deutsche Bank a quelque peu tempéré ses attentes haussières pour le tenge kazakh et le sum ouzbek.
Le boom de l'IA remodèle les flux de capitaux mondiaux, et le dollar évolue à des niveaux élevés, mais la structure de soutien fragile rend les perspectives d'un super dollar pleines d'incertitude.
Selon les informations du Zhuifeng Trading Desk, Deutsche Bank a fortement relevé ses prévisions pour le dollar en 2027 dans son dernier rapport de perspectives de change, reconnaissant que son jugement précédent d'un dollar plus faible ne s'est pas matérialisé. Le boom de l'IA a fait grimper les taux d'intérêt réels américains, attiré des afflux massifs d'actions, ravivé les pressions inflationnistes et poussé la Réserve fédérale à adopter une position hawkish, forgeant conjointement le paysage actuel du « dollar IA ». Le dollar dépasse déjà de plus de 20 % sa moyenne des quatre dernières années et se classe parmi les devises les plus chères du G10 selon les trois indicateurs fondamentaux de valorisation.

Deutsche Bank s'attend à ce que le dollar prolonge sa force au premier semestre 2027 et connaisse un repli modéré au second semestre, mais reste globalement à des niveaux élevés. Le rapport avertit également que la dépendance du dollar au cycle de dépenses d'investissement dans l'IA continue de s'accentuer. Une fois que les attentes du marché concernant les rendements de l'IA seront sensiblement revues à la baisse, les deux principaux piliers de soutien du dollar — les taux d'intérêt réels américains et les afflux d'actions — s'effondreront simultanément, et le dollar fera alors face à un risque baissier substantiel.

Le boom de l'IA soutient l'« exceptionnalisme du dollar »
Le moteur principal de la force du dollar vient de l'intérieur des États-Unis, et il est possible qu'il se poursuive ou même se renforce à court terme. L'inflation américaine s'est réaccélérée ces derniers mois, et le déflateur PCE de base devrait dépasser 3 %, ce qui entraîne une réévaluation des marchés des taux d'intérêt et pousse le dollar à revenir parmi les trois devises à plus haut rendement du G10 — une position qu'il avait brièvement cédée à la fin de 2025. Les données de Deutsche Bank montrent qu'historiquement, le dollar est rarement entré en tendance baissière lorsqu'il offrait des rendements élevés.
La hausse des rendements réels a simultanément stimulé les anticipations concernant le taux neutre américain, en hausse d'environ 50 points de base cette année, tandis que la zone euro est restée presque inchangée sur la même période. Dans le même temps, les prévisions de croissance du PIB américain sont revenues au sommet du G10, la croissance des dépenses d'investissement est environ deux fois supérieure à celle des autres économies, et le cycle d'expansion des capacités porté par l'IA jette les bases de gains de productivité, offrant une incitation positive au marché des changes.

Les flux vers les actions dominent, les flux vers les obligations montrent des signes de diversion
Au niveau des flux de capitaux, les États-Unis restent le principal aimant pour l'investissement mondial en actions. Les entrées étrangères dans les actions américaines ont dépassé 1 000 milliards de dollars par an, devenant la principale source de financement du déficit extérieur américain, et ces fonds sont généralement couverts à un ratio relativement faible, ce qui rend leur soutien au dollar plus direct.
Cependant, les flux de capitaux vers les obligations changent discrètement. Les données de Deutsche Bank montrent que les entrées dans les obligations américaines ont ralenti, tandis que les entrées dans les obligations d'autres marchés du G10, comme le Canada et le Japon, ont nettement rebondi, ébranlant le récit de marché du « There Is No Alternative » (TINA). Les agences de gestion des réserves de change ont également continué à augmenter leurs allocations vers d'autres devises plus petites au cours de l'année et demie écoulée. Cette tendance mérite d'être suivie : si la valeur de diversification des actifs en dollars continue de diminuer, la pression à la hausse sur les ratios de couverture augmentera en conséquence.
Valorisations élevées et déficits jumeaux présentent des risques à moyen terme
Les perspectives à moyen terme du dollar font face à de multiples pressions structurelles. La plus surveillée est sa dépendance excessive au cycle des dépenses d'investissement liées à l'IA — ces dépenses ont été multipliées par près de cinq au cours des trois dernières années, mais l'élan de croissance issu de cette dynamique devrait s'estomper progressivement après 2028. La volatilité des actions technologiques ne s'est jusqu'à présent pas transmise au dollar, mais Deutsche Bank estime qu'une fois les anticipations de dépenses d'investissement liées à l'IA plus clairement revues à la baisse, le dollar subira un choc substantiel.
Dans le même temps, le déficit budgétaire américain se stabilise autour de 6 % du PIB, et le déficit courant se creuse à nouveau, approchant 4 % du PIB et se rapprochant du pire niveau du G10. Du point de vue du taux de change réel pondéré par les échanges, le déficit commercial potentiel montre une détérioration structurelle à long terme, masquée dans les données agrégées uniquement parce que le solde énergétique américain est passé de négatif à positif. Le risque tarifaire est également une préoccupation cachée — l'expérience historique de ces dernières années montre que les menaces tarifaires ont tendance à faire baisser le dollar plutôt qu'à le faire monter.

Devises asiatiques : la réallocation des capitaux d'Asie du Nord pèse sur le destin du dollar
La trajectoire des devises d'Asie du Nord devient une variable de plus en plus cruciale pour les perspectives du dollar. Le poids combiné du yen japonais, du won coréen et du dollar taïwanais dans l'indice du dollar de la Réserve fédérale dépasse désormais celui de l'euro, et ces économies accumulent les plus grands excédents commerciaux du monde. La manière dont ces excédents sont traités — rapatriés aux États-Unis, redirigés ailleurs ou convertis sur le marché intérieur — aura un impact décisif sur la trajectoire du dollar.
Deutsche Bank définit ce phénomène comme l'ère du « dollar des puces » : les puces représentent environ 50 % de la valeur de chaque dollar investi dans un centre de données, la fabrication de puces est concentrée en Asie, et les excédents commerciaux qui en résultent sont ensuite recyclés via des investissements sur les marchés de capitaux américains, formant une boucle auto-renforçante qui comporte néanmoins une fragilité systémique susceptible de s'effondrer une fois l'IA réévaluée.
Concrètement, Deutsche Bank s'attend à ce que l'USD/JPY se dirige vers la zone des 140. Les hausses de taux de la Banque du Japon et les efforts du gouvernement pour promouvoir le déploiement domestique de l'épargne (y compris une pression délibérée pour que le GPIF déplace davantage d'actifs vers le marché domestique) pourraient déclencher un rapatriement de capitaux.
Euro : pénalisé par le risque politique français, mais une amélioration est possible
L'euro restera sous pression à court terme. L'élection présidentielle française (dont le premier tour est attendu en avril 2027) et les élections législatives qui suivront constituent la principale source d'incertitude, et devraient maintenir l'EUR/USD exposé à un risque de baisse légèrement sous 1,10 au cours des prochains mois. Les prix du marché impliquent actuellement plus de 60 points de base de hausses de taux de la BCE, bien au-delà de la prévision de 25 points de base de Deutsche Bank, ce qui pèse également davantage sur l'euro.
Cependant, Deutsche Bank estime que l'élection française elle-même est plus susceptible d'être un événement de clarification du marché qu'un amplificateur de risque. La prime de risque politique française est déjà pleinement intégrée dans le marché, et les spreads des obligations d'État françaises affichent déjà une prime claire par rapport aux fondamentaux ; de plus, hormis l'extrême gauche, toutes les principales forces politiques françaises ont pour programme la consolidation budgétaire, et le degré de fragmentation dans un scénario de gouvernement stable ne devrait pas dépasser le statu quo. L'amélioration des tendances des bénéfices des entreprises et l'expansion des flux entrants à la fois sur les actions et les obligations constituent toutes deux la base d'une stabilisation à moyen terme de l'euro. La prévision de Deutsche Bank pour la fourchette de l'EUR/USD sur l'ensemble de l'année est d'environ 1,07 à 1,15.
Marchés émergents : la marge de portage se réduit, la divergence s'intensifie
Après une année solide, les fruits à portée de main sur le marché des changes des marchés émergents ont largement disparu. Deutsche Bank adopte une position plus prudente sur les devises de la zone CEEMEA et d'Amérique latine, principalement en raison de la réduction des différentiels de taux réels avec les États-Unis, d'un positionnement lourd, et de la hausse des risques d'offre et budgétaires.
Concrètement, le zloty polonais, la couronne tchèque et le nouveau shekel israélien subissent une pression accrue due à la compression des différentiels de taux réels ; la livre turque, la livre égyptienne et le rand sud-africain sont plus sensibles aux chocs d'offre. En Amérique latine, le real brésilien reste soutenu par des taux d'intérêt réels relativement élevés et des termes de l'échange solides, mais les risques budgétaires équilibrent les perspectives ; le peso mexicain continue de subir la pression d'une croissance économique faible et d'une position dovish de la banque centrale ; les devises andines sont relativement favorisées en raison de vents favorables sur les termes de l'échange, de valorisations bon marché et de dividendes potentiels de réformes. Les marchés frontières restent un point lumineux, mais Deutsche Bank a quelque peu tempéré ses attentes haussières pour le tenge kazakh et le sum ouzbek.