
Broadcom (AVGO) est sur le point de publier son dernier rapport de résultats, et Goldman Sachs a abaissé son objectif de cours à 12 mois de 540 $ à 460 $, tout en maintenant une note « Achat ». James Schneider, de l'équipe de recherche sur les semi-conducteurs de Goldman Sachs, a noté dans un rapport publié le 18 novembre 2026 que, bien que les résultats récents et les prévisions de l'entreprise devraient légèrement dépasser les attentes, la clé de l'orientation du titre réside dans la visibilité des déploiements de centres de données en 2028, ainsi que dans les défis de part de marché des puces personnalisées posés par des concurrents tels que MediaTek.
Des résultats attendus légèrement supérieurs, une baisse de la valorisation réduit l'objectif de cours
Les attentes du marché concernant les résultats de Broadcom cette fois-ci sont généralement faibles.
Cependant, porté par la surperformance du titre par rapport au marché global au cours de la semaine écoulée, le sentiment du marché s'est quelque peu rétabli. Goldman Sachs s'attend à ce que les résultats et les prévisions de Broadcom pour le quatrième trimestre de l'exercice 2026 (FY4Q26) et le premier trimestre de l'exercice 2027 (FY1Q27) dépassent tous légèrement les attentes.
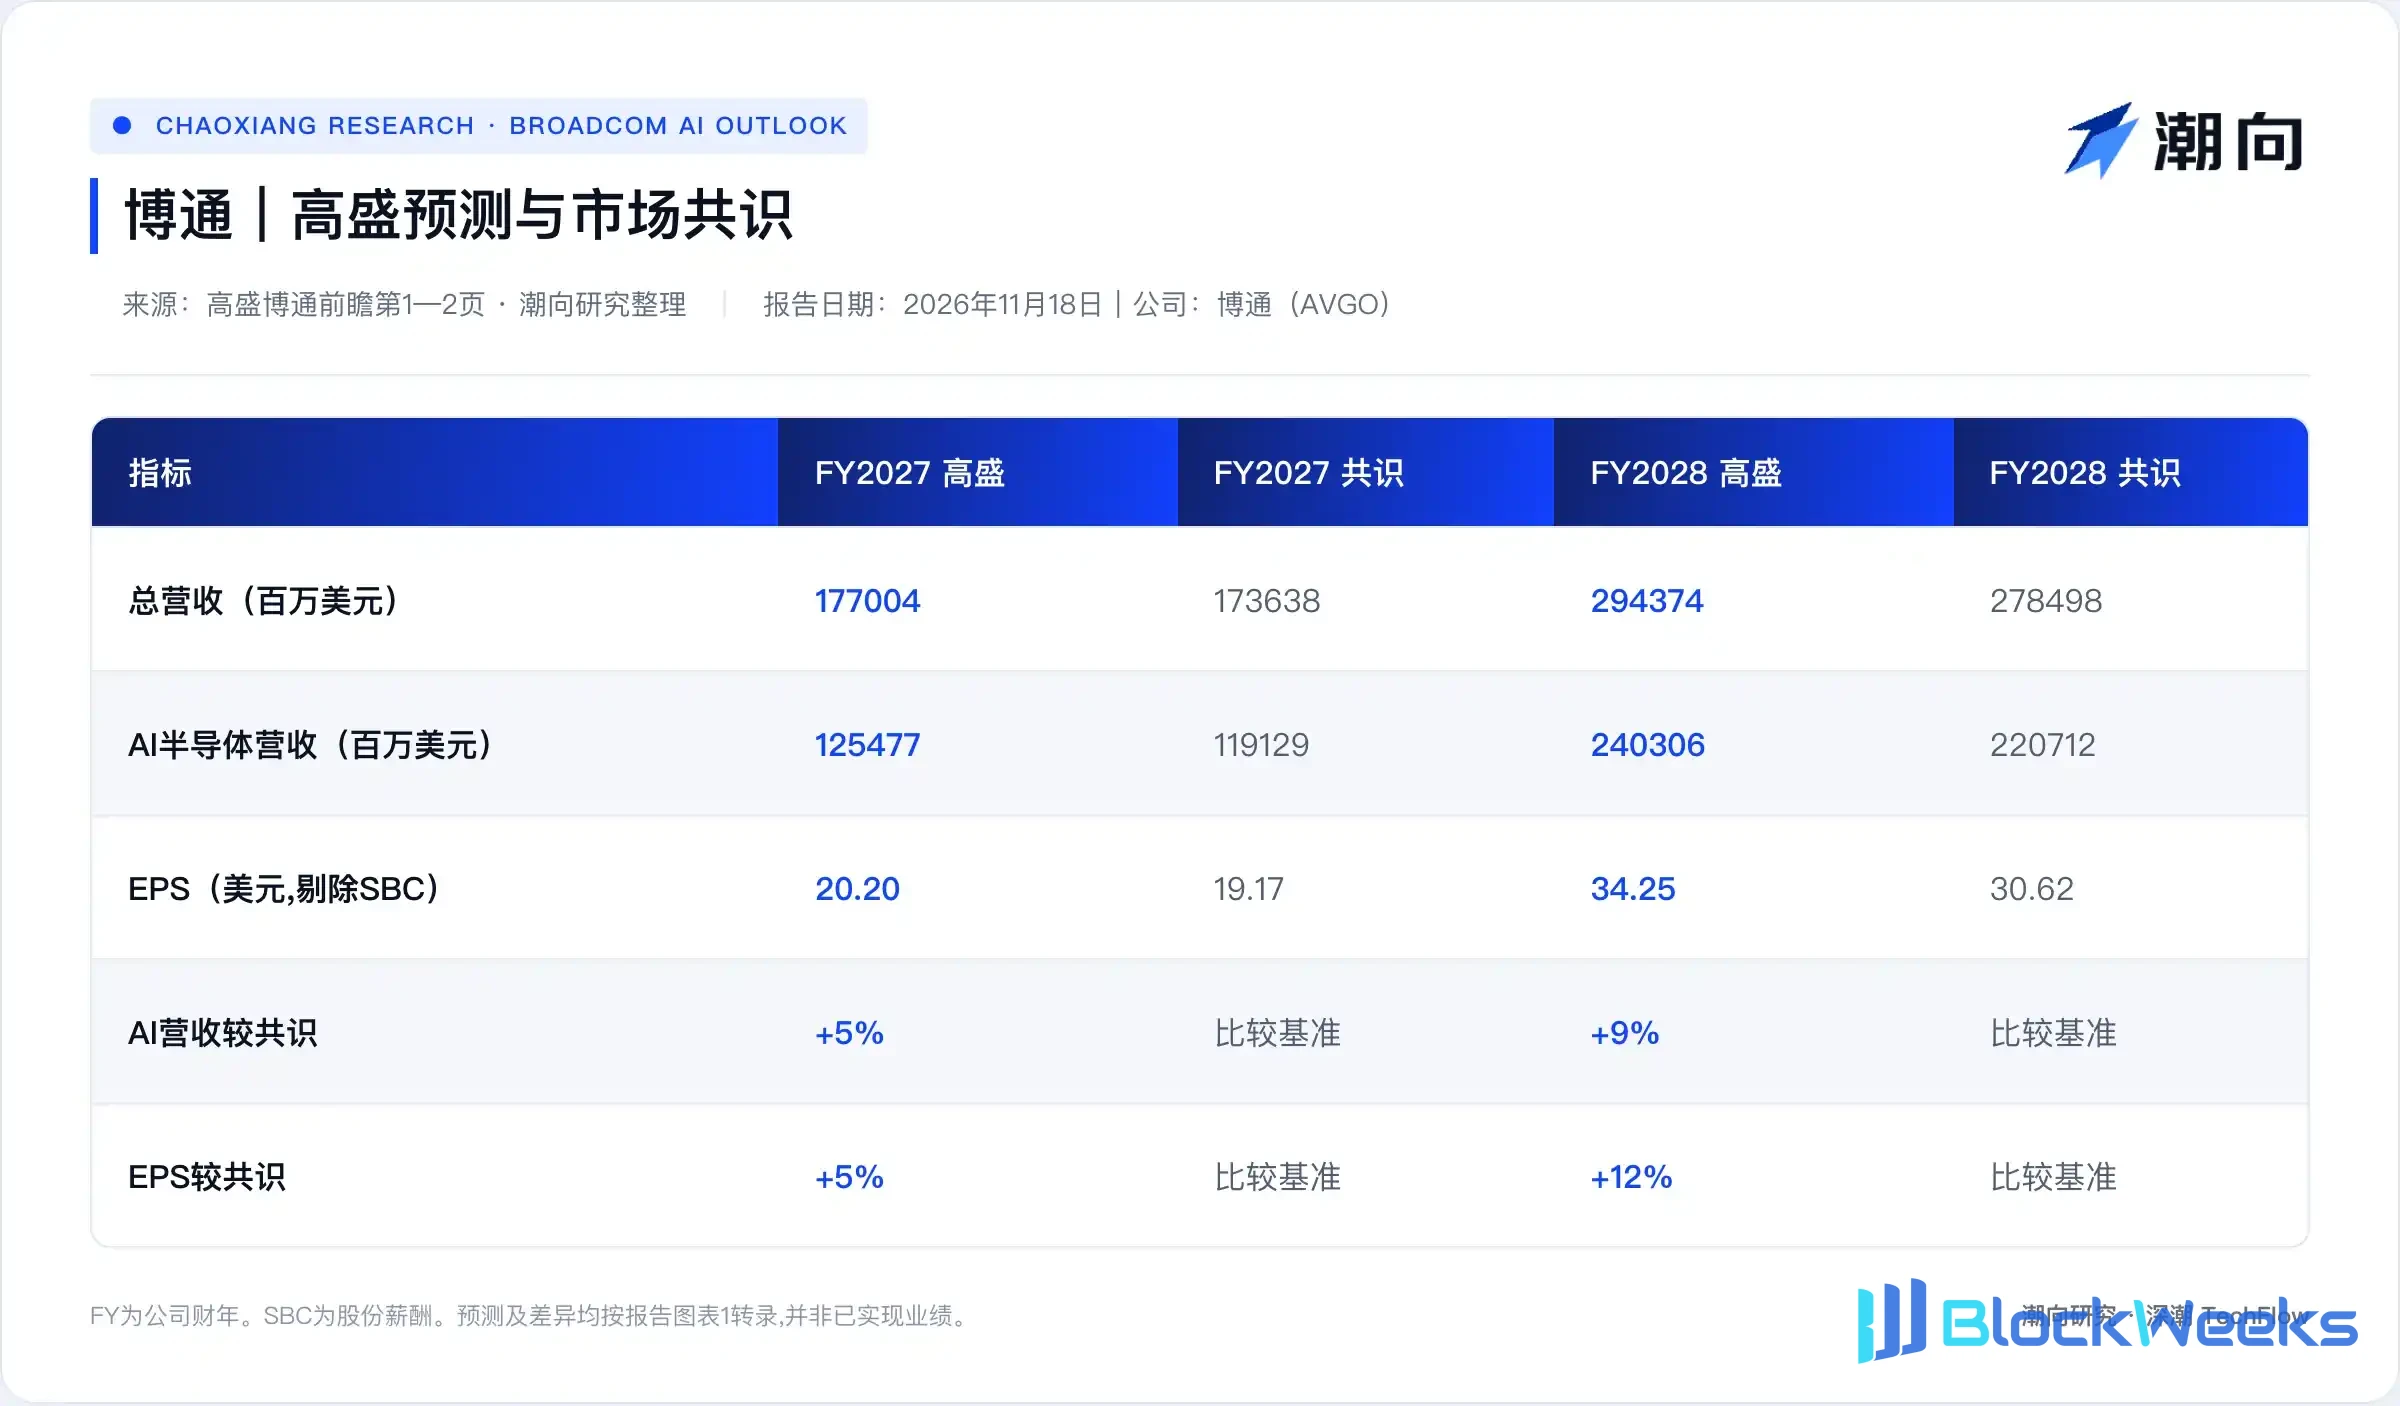
Concernant les prévisions financières spécifiques, Goldman Sachs s'attend à ce que le chiffre d'affaires total de Broadcom pour l'exercice 2027 atteigne 177,004 milliards de dollars, au-dessus de l'estimation consensuelle de 173,639 milliards de dollars ; le bénéfice par action devrait être de 20,20 $, soit 5 % au-dessus du consensus. D'ici l'exercice 2028, Goldman Sachs s'attend à ce que le chiffre d'affaires total grimpe à 294,374 milliards de dollars et que le bénéfice par action atteigne 34,25 $, soit respectivement 6 % et 12 % au-dessus du consensus.
Les attentes de résultats restent solides, mais l'objectif de cours a été abaissé. Goldman Sachs a réduit l'objectif de cours à 12 mois de Broadcom de 540 $ à 460 $, impliquant un potentiel de hausse de 34,7 % (sur la base du cours de clôture du 17 novembre 2026 de 341,60 $).
La raison de cette baisse est un décalage à la baisse des multiples de valorisation des pairs. Goldman Sachs a maintenu inchangée sa prévision de bénéfice par action normalisé de Broadcom à 18,00 $, mais a abaissé le multiple de valorisation cible de 30x à 25x.
Les nouveaux clouds soutiennent 70 % des puces personnalisées, le financement et l'énergie deviennent des variables
La capacité de la conférence téléphonique sur les résultats à fournir une visibilité à long terme plus claire affectera directement la volatilité du cours de l'action.
L'activité IA reste le principal moteur de croissance de Broadcom. Goldman Sachs s'attend à ce que le chiffre d'affaires des semi-conducteurs IA de Broadcom atteigne 125,477 milliards de dollars pour l'exercice 2027 et double encore pour atteindre 240,306 milliards de dollars pour l'exercice 2028, soit respectivement 5 % et 9 % au-dessus du consensus. Les activités de semi-conducteurs non-IA et de logiciels d'infrastructure sont relativement stables, les prévisions de chiffre d'affaires de Goldman Sachs pour l'exercice 2027 pour ces deux segments étant respectivement 5 % et 3 % en dessous du consensus.
Ce qui sous-tend cette forte croissance est un vaste plan de déploiement d'accélérateurs personnalisés (XPU), mais le financement des acheteurs et les goulets d'étranglement des infrastructures suscitent des inquiétudes sur le marché.
Goldman Sachs a divulgué que, sur les quelque 10 gigawatts (GW) de déploiements XPU personnalisés prévus par Broadcom pour l'exercice 2027, les hyperscalers émergents représentent environ 6,3 gigawatts. D'ici l'exercice 2028, l'objectif de déploiement XPU personnalisé prévu par Broadcom double pour atteindre 20 gigawatts, la part des fournisseurs de cloud émergents augmentant encore pour atteindre environ 75 %.
Après les élections de mi-mandat aux États-Unis, l'examen par les investisseurs de la pénurie d'approvisionnement en terrains, en électricité et en espaces clos (LPS) pour les centres de données en 2028 s'est nettement intensifié. Parallèlement, les fournisseurs de cloud émergents dépendent fortement du financement externe, et la stabilité de leurs chaînes de financement est directement liée à la capacité de livrer les commandes dans les délais. Goldman Sachs estime que si la direction peut fournir des détails substantiels lors de la conférence téléphonique sur les résultats pour dissiper les doutes du marché concernant les expéditions de 2027 et la réalisation de l'objectif de 20 gigawatts en 2028, cela constituerait un catalyseur important pour le titre.
L'entrée de MediaTek intensifie la concurrence, la part de Google sous surveillance
Au-delà des contraintes d'infrastructure physique et de financement, le paysage concurrentiel dans le domaine des puces personnalisées évolue également.
À mesure que la demande de calcul IA se tourne vers la personnalisation, des concurrents tels que MediaTek accélèrent leur entrée sur le marché des ASIC. Goldman Sachs a noté que les investisseurs sont très attentifs à la fidélité des clients de Broadcom dans le cycle de produits XPU de nouvelle génération, en particulier à la stabilité de sa part auprès de clients majeurs clés tels que Google.
Si la direction peut en outre divulguer les progrès de la coopération à long terme sur les projets de puces personnalisées de nouvelle génération, cela contribuerait à atténuer les inquiétudes du marché concernant la perte de parts de marché.
En ce qui concerne les principaux thèmes du marché après la publication des résultats, Goldman Sachs estime que les investisseurs continueront de se concentrer sur deux tensions centrales : premièrement, la capacité réelle d'approvisionnement en 2027 des fournisseurs de cloud émergents dans un contexte de resserrement du financement externe, et deuxièmement, les progrès réalisés pour atténuer les goulets d'étranglement en matière d'électricité et de sites pour les centres de données en 2028. Le rapport a également signalé quatre risques de baisse, notamment un ralentissement des dépenses d'infrastructure d'IA, une perte de parts de marché dans l'activité de calcul personnalisé, une digestion des stocks plus lente que prévu pour les puces non liées à l'IA, et une concurrence accrue à laquelle fait face l'activité logicielle VMware.

Cet article est une compilation et une interprétation par Chaoxiang Research d'un rapport de recherche d'un courtier tiers. Les notations, objectifs de prix, prévisions de bénéfices et jugements connexes cités dans l'article sont tous les points de vue des analystes de ce courtier, ne représentant que la position de leur institution, et non celle de Chaoxiang Research, et ne constituent aucun conseil en investissement.
Les marchés comportent des risques ; les décisions doivent être indépendantes. Cet article ne doit pas être utilisé comme base pour l'achat ou la vente de titres.




