Auteur : Nancy, PANews
En utilisant son propre jeton comme garantie pour retirer près de la moitié de la liquidité du protocole qu'il a fondé, le geste de Rune Christensen a placé le protocole DeFi établi SKY (anciennement MakerDAO) au centre de l'examen public.
Récemment, il a été révélé que Rune avait utilisé des jetons SKY d'une valeur d'environ 185 millions de dollars comme garantie pour emprunter près de 77 millions de dollars en stablecoin USDS auprès du protocole. Ce prêt important a rapidement déclenché une pression sur la liquidité, empêchant temporairement les déposants de retirer normalement leurs fonds.
Dans le même temps, le studio de jeux de Rune, Raw Power Games, a récemment déclaré faillite, ce qui a encore intensifié les spéculations du marché selon lesquelles il utilisait la liquidité du protocole pour encaisser de manière déguisée.
Rune retire près de la moitié des fonds du pool, les retraits des déposants bloqués
Il y a quelques jours, l'utilisateur de la communauté @punkquidity a publié que le pool de prêt stUSDS de Sky n'avait eu aucun fonds retirable pendant plusieurs jours consécutifs, la liquidité étant tombée à zéro, et même les plus gros détenteurs ne pouvaient pas retirer normalement.
Selon les informations divulguées, les derniers fonds librement retirables ont été retirés dans la soirée du 10 novembre. Depuis lors, le rendement du stUSDS n'a cessé d'augmenter. Une situation similaire s'était déjà produite le 31 octobre, lorsque le pool de prêt était dans un état de liquidité retirable nulle pendant la majeure partie du temps et ne s'était rétabli que ce soir-là.
punkquidity a en outre souligné qu'une adresse associée au cofondateur de Sky, Rune, avait utilisé des jetons SKY comme garantie pour emprunter 76,9 millions de dollars en USDS auprès du protocole et n'avait remboursé aucun principal au cours des 6 derniers mois. Cette dette représente près de 48 % de tous les fonds prêtés par stUSDS. Comme le prêt n'a pas de date d'échéance, ne pas rembourser le principal pendant une longue période ne viole pas en soi les règles du protocole.
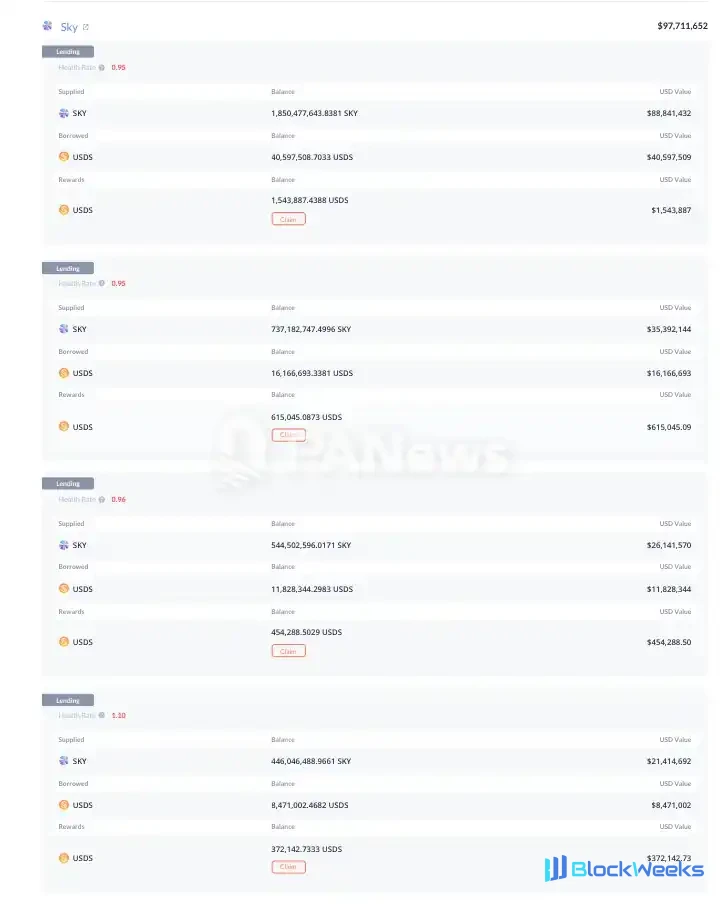
Plus remarquable encore est le risque de liquidation auquel la garantie est confrontée. Les données de DeBank montrent que, sur la base de l'évaluation par Sky de la garantie SKY dans ce prêt à un maximum de 0,025 $, 3 des 4 positions de garantie dans le portefeuille associé sont tombées sous la ligne de liquidation, avec des taux de santé inférieurs à 1. Cependant, Sky a actuellement désactivé le mécanisme de liquidation pour tous les emprunteurs de stUSDS, de sorte qu'aucune liquidation forcée ne se produira. En même temps, calculée au prix actuel du marché du SKY (d'une valeur d'environ 172 millions de dollars), la valeur de la garantie du portefeuille reste encore environ 2,2 fois la dette.
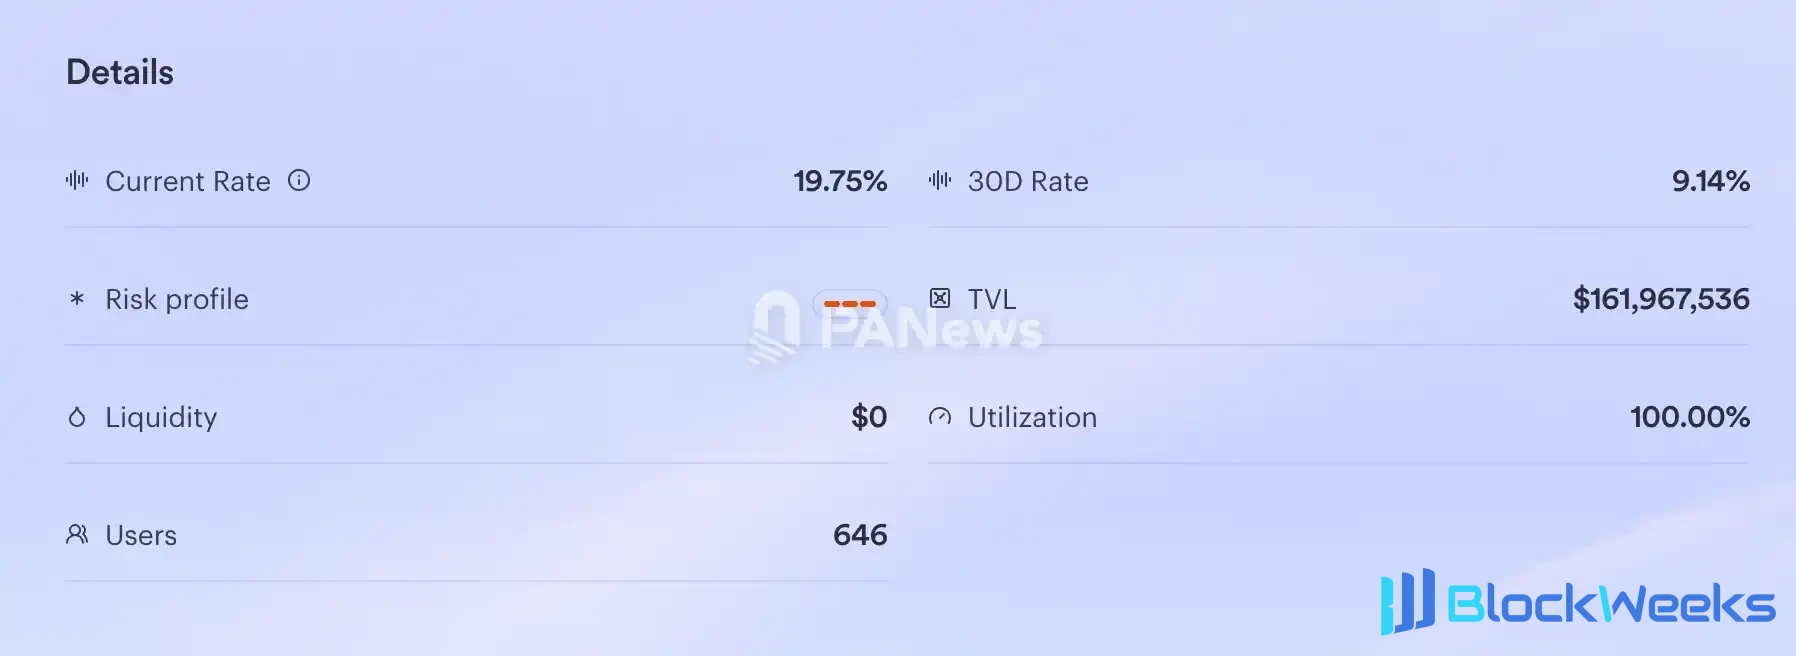
Selon les données du site officiel de Sky, au 19 novembre, le taux d'intérêt du pool de prêt stUSDS était passé à 19,75 %. La valeur totale verrouillée du pool est d'environ 162 millions de dollars, le taux d'utilisation du capital a atteint 100 %, et la liquidité immédiatement retirable est tombée à zéro. Cela signifie que les déposants sont temporairement incapables de retirer normalement leurs fonds et ne peuvent qu'attendre que les emprunteurs remboursent leurs prêts ou que de nouveaux fonds affluent.
Bien que des rendements plus élevés puissent, dans une certaine mesure, attirer de nouveaux fonds et inciter les emprunteurs à rembourser leurs prêts, avec le gros prêt de Rune toujours impayé et la liquidité du pool continuant de s'assécher, des rendements élevés ne peuvent pas résoudre le dilemme de sortie des déposants.
Pour les déposants, le plus grand risque actuel n'est pas le niveau de rendement, mais l'absence de garantie de sortie immédiate pour leurs fonds. La possibilité de retirer sans encombre dépend largement du moment où Rune remboursera le prêt et de la question de savoir si de nouveaux fonds continuent d'affluer dans le pool.
Soupçonné d'encaissement déguisé, la faillite de son entreprise de jeux alimente davantage les spéculations
Le gros prêt de Rune a également été remis en question par le marché comme une sorte d'« encaissement déguisé ».
Contrairement à la vente directe de SKY, l'emprunt garanti offre à Rune un moyen de sortir des liquidités à l'avance. S'il vendait directement une grande quantité de SKY sur le marché, cela pourrait non seulement impacter le prix du token, mais aussi facilement déclencher des inquiétudes au sein de la communauté quant à une vente massive par de grands détenteurs, à la confiance de l'équipe et même à l'avenir du projet. Grâce à l'emprunt garanti, il peut verrouiller SKY dans le protocole en échange de fonds liquides sans réellement vendre les tokens qu'il détient.
Cela signifie que Rune a à la fois obtenu des fonds dont il peut disposer librement et conservé la propriété de SKY. Si le prix du token augmente à l'avenir, il pourra toujours profiter des gains liés à l'appréciation de l'actif.
En fait, l'utilisation de son propre token comme garantie pour emprunter des stablecoins afin d'éviter de vendre directement des tokens a des précédents dans l'industrie DeFi. En 2023, le fondateur de Curve Finance, Michael Egorov, a mis en gage de grandes quantités de CRV sur plusieurs plateformes de prêt, le montant maximal de la garantie ayant approché la moitié de l'offre en circulation à l'époque, ce qui en a fait une cible pour les vendeurs à découvert et a poussé ses positions près de la ligne de liquidation. En fin de compte, Egorov n'a pu résoudre la crise de liquidation que par le biais de transactions de gré à gré (OTC) avec un « chevalier blanc ».
Plus controversé encore, le mécanisme de liquidation automatique du protocole SKY est actuellement désactivé. Selon les règles normales de l'emprunt garanti, lorsque le prix de la garantie baisse et que le taux de santé d'une position tombe en dessous de la ligne de liquidation, le protocole devrait déclencher une liquidation forcée, céder rapidement la garantie et récupérer le prêt afin d'éviter l'accumulation de créances irrécouvrables.
En fait, ce mécanisme de liquidation n'a pas été désactivé récemment. Dès septembre 2025, lorsque Sky se préparait à lancer stUSDS, il a déclaré que la fonction de liquidation de LSEV2-SKY-A n'avait pas encore été activée, principalement parce qu'à cette époque la plupart des MKR n'avaient pas encore migré vers SKY et que la liquidité du marché était insuffisante. Pour réduire l'impact sur le marché et le risque de défaillance du mécanisme de liquidation, l'équipe officielle a choisi de ne pas activer temporairement la liquidation automatique ; en cas de sous-garantie, celle-ci serait traitée par une liquidation manuelle via le mécanisme de gouvernance.
Cependant, ce mécanisme a également exposé des risques dans les circonstances actuelles. Même si certaines positions de garantie dans le portefeuille associé à Rune sont tombées en dessous de la ligne de liquidation, le protocole ne peut pas récupérer rapidement les fonds par le biais d'une liquidation automatique. Le prêt important peut continuer d'exister, tandis que les fonds des déposants sont ainsi immobilisés pendant une longue période.
Du point de vue de la communauté, l'intention initiale de Sky en concevant ce mécanisme était d'encourager les détenteurs de SKY à effectuer des emprunts garantis au sein du protocole plutôt que de se tourner vers des plateformes de prêt externes, afin d'améliorer l'utilité du token et de favoriser la circulation du capital au sein de l'écosystème. Mais au vu de la situation actuelle, le portefeuille associé à Rune est devenu l'un des grands emprunteurs du protocole, immobilisant une grande quantité de fonds pendant une longue période sans rembourser le principal, et est même devenu l'une des sources de risque de liquidité du protocole.
Parallèlement, la récente nouvelle de faillite du studio de jeux de Rune, Raw Power Games, a encore intensifié les doutes du marché quant à ses motivations d'emprunt.
Raw Power Games a été fondé vers 2020 et reposait initialement principalement sur le financement personnel de Rune Christensen. L'équipe du studio avait participé au développement de jeux tels que The Witcher 3, Total War: Three Kingdoms et Crusader Kings III. Parmi eux, le jeu de stratégie sandbox Chronicles: Medieval, en tant que projet central, a reçu une attention considérable du marché et est un temps entré dans le top 30 de la liste de souhaits Steam.

Cependant, ce jeu très attendu n'a finalement pas atteint le lancement officiel. Le 30 octobre, Raw Power Games a annoncé qu'en raison de facteurs incontrôlables ayant provoqué une interruption du soutien financier nécessaire au projet, le studio fait actuellement face à un risque de fermeture, et Chronicles: Medieval pourrait également être incapable de poursuivre son développement. Il déploie actuellement tous les efforts pour rechercher un nouveau soutien financier et a commencé à communiquer avec des parties susceptibles d'apporter une aide. L'équipe ne peut pas encore déterminer le sort final du studio et du jeu, mais promet de continuer à divulguer transparentement les progrès aux joueurs.
Récemment, le développeur de Satisfactory, Coffee Stain, a annoncé l'acquisition de la propriété intellectuelle de Raw Power Games pour environ 5,42 millions de dollars et a repris le développement des projets associés.
Bien qu'il n'existe actuellement aucune preuve que Rune ait utilisé les fonds empruntés au protocole Sky pour Raw Power Games, l'interruption du soutien financier à ce studio de jeux et la tension de liquidité dans le pool de prêts de Sky se sont produites à peu près à la même période, ce qui a tout de même suscité de nombreuses spéculations sur le marché.
Il convient de noter que le taux d'intérêt du pool de prêts stUSDS a été continuellement relevé récemment, ce qui pourrait viser à attirer de nouveaux afflux de capitaux grâce à des rendements élevés afin d'atténuer la pression sur la liquidité.
Cependant, étant donné que les déposants ne peuvent toujours pas effectuer de rachat normalement et que le mécanisme de liquidation du protocole est également en état de fermeture, des rendements élevés pourraient ne pas suffire à dissiper les inquiétudes des investisseurs. Si le dilemme de liquidité ne peut être atténué pendant une longue période, ce à quoi Sky pourrait être confronté ne serait pas seulement une pression de financement, mais aussi une crise de confiance du marché.