Autor: Zhou, ChainCatcher
Para los E-guards, el año pasado ha sido especialmente duro.
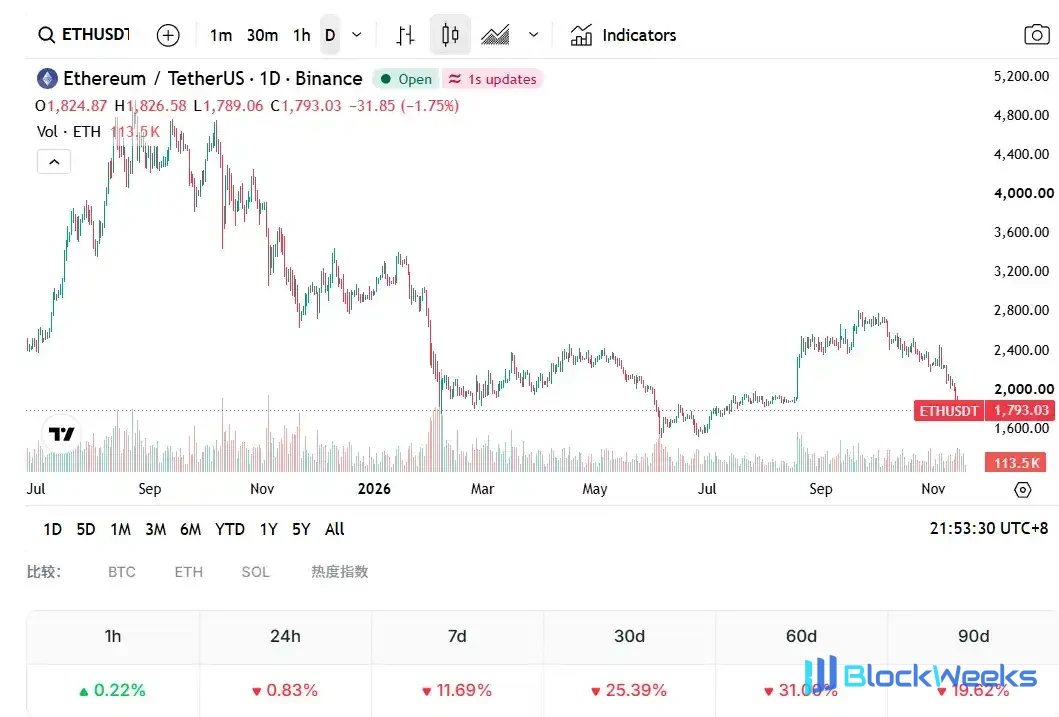
Desde que alcanzara un máximo histórico de $4,954 el año pasado, el precio de ETH ha ido disminuyendo de forma constante. Este año, ETH ha caído repetidamente por debajo de la marca de los $2,000, llegando brevemente a situarse por debajo de los $1,600 en junio, y actualmente ronda los $1,800, una caída de más del 60% desde su máximo histórico.
El más afectado es Bitmine, liderado por Tom Lee. A fecha del 8 de noviembre, la compañía poseía 6,070,092 ETH a un costo promedio de aproximadamente $3,353, con pérdidas no realizadas que en un momento llegaron a acercarse a los $10 mil millones.
Hace más de un año, este cofundador de Fundstrat, en su calidad de estratega de Wall Street, defendió a ETH y fue considerado un raro portavoz institucional de Ethereum.
Desde entonces, sin importar cómo se haya movido el mercado, casi siempre ha podido ofrecer razones alcistas. A finales de octubre de este año, todavía decía que ETH podría alcanzar alrededor de $62,000 en el próximo ciclo.
A los ojos del mercado, sus declaraciones se parecen cada vez más a una especie de "optimismo irreflexivo". Para un alcista que ha visto su posición casi reducirse a la mitad y sus pérdidas no realizadas acercarse a los $10 mil millones, ¿cuánto valen todavía sus palabras?
1. ¿Por qué Tom Lee ya no puede mover ETH?
La segunda mitad del año pasado fue cuando la influencia de Tom Lee estaba en su punto máximo. Bitmine continuó emitiendo acciones con prima para comprar monedas, convirtiéndose en la mayor empresa de tesorería de ETH del mundo en solo unos meses. Varias de las predicciones a corto plazo de Tom Lee también se cumplieron una tras otra, y fue aclamado una vez como el Pump King de ETH.
Después de que ETH alcanzara su máximo y retrocediera en agosto, su tono alcista no cambió. En la Binance Blockchain Week de principios de diciembre, todavía decía que ETH a $3,000 estaba severamente infravalorado y predijo que BTC y ETH alcanzarían nuevos máximos en enero de 2026.
Medio mes después, un informe interno hizo añicos esta imagen. El 20 de diciembre, Sean Farrell, jefe de estrategia de activos digitales de Fundstrat, en una perspectiva para 2026 dirigida a suscriptores de pago, tomó como escenario base una caída significativa en la primera mitad del año, dando un rango objetivo para ETH de $1,800 a $2,000 y para BTC de $60,000 a $65,000.
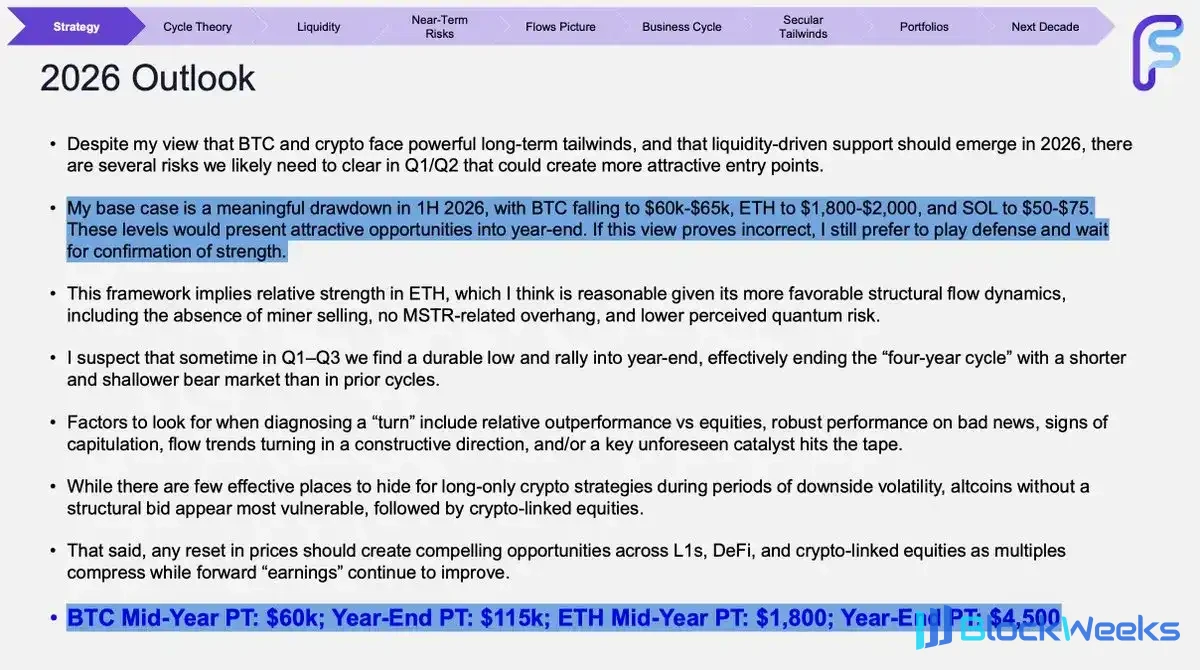
Alcista en público, bajista en privado—este contraste sumió a Tom Lee y a su equipo en una crisis de confianza, y muchos lo vieron como el comienzo del colapso de la imagen de Tom Lee.
Sean Farrell aclaró posteriormente que el informe enfatizaba la gestión de riesgos y no representaba una visión bajista. Tom Lee explicó que ambos provenían de metodologías y horizontes temporales diferentes.
La acción posterior del mercado coincidió en gran medida con el juicio de ese informe interno. En enero de 2026, ni BTC ni ETH alcanzaron nuevos máximos, y desde entonces ETH ha caído por debajo de los $2,000 en múltiples ocasiones, llegando incluso a situarse por debajo de los $1,600 en junio.
Desde septiembre de 2025, ha sugerido repetidamente que ETH podría alcanzar alrededor de $62,000. Según su cálculo, si Ethereum reemplaza la infraestructura de pagos y banca, la relación ETH/BTC podría subir a aproximadamente 0.25; con BTC a $250,000, ETH sería de unos $62,000.
Después de eso, añadió evidencia de ciclos históricos, diciendo que Ethereum había subido de 50 a 200 veces en ciclos anteriores, y que incluso una estimación conservadora de 25 veces alcanzaría este nivel de precio.
En cuanto a la caída de ETH, en el informe semanal de Bitmine del 16 de noviembre, describió la caída del 28% de ETH en dos semanas como una caída en cascada inconsistente con los fundamentos, posiblemente debido a factores externos como la dinámica de Nvidia y los inversores que recaudan efectivo para la IPO de Anthropic. Un año antes, la razón que dio fue el daño a los balances de los creadores de mercado.

Más allá de la credibilidad, la propia situación de Bitmine también está debilitando la influencia de Tom Lee. El modelo de emisión de acciones para comprar monedas que sustentó su expansión el año pasado ahora es difícil de sostener.
A medida que ETH caía, el precio de las acciones de la empresa se mantuvo por debajo del valor de sus tenencias durante mucho tiempo, y la emisión continua solo diluiría a los accionistas, por lo que Bitmine recurrió a la recompra de acciones. Según las divulgaciones de Bitmine, a finales de octubre de 2026, la empresa había recomprado aproximadamente 22,9 millones de acciones por unos 400 millones de dólares.
En las últimas dos semanas, Bitmine compró 9.587 y 7.653 ETH respectivamente; este último equivale a unos 14 millones de dólares a los precios actuales, una clara contracción en la escala de acumulación. La empresa ya ha completado el 99% de su objetivo de tenencia del 5% y no ha divulgado su plan tras alcanzarlo; es muy probable que deje de comprar ETH después.
Más importante aún, la escasez de Bitmine como puente entre Wall Street y ETH está desapareciendo. En enero de este año, Grayscale completó la primera distribución de recompensas de staking de un ETF de ETH al contado en EE. UU., y en marzo BlackRock lanzó un ETF de ETH con staking, permitiendo a las instituciones obtener exposición a ETH y rendimiento de staking directamente a través de ETFs.
Actualmente, Bitmine básicamente no tiene deuda, alrededor del 86% de su ETH está en staking, y los ingresos anualizados por staking son de aproximadamente 245 millones de dólares, por lo que no hay presión de liquidación forzosa a corto plazo. Aunque la imagen de Tom Lee no se ha derrumbado por completo, sus palabras ya no tienen el mismo impacto en el mercado que antes.
2. Tras el fracaso de la narrativa de la quema de ETH, ¿puede el depósito de valor convencer a alguien?
Mirando retrospectivamente la lógica alcista de Tom Lee durante el último año, lo que más mencionó fue el superciclo de la tokenización. En su opinión, la tokenización está avanzando de manera constante, y la mayor parte está ocurriendo en Ethereum.
En términos de uso, la tokenización ciertamente está ocurriendo. Según un informe de Binance Research, el uso de la red Ethereum creció alrededor del 50% en la primera mitad de 2026, pero debido a que las tarifas de Gas siguieron cayendo, se espera que los ingresos anuales de la red disminuyan un 53%.
La cadena está cada vez más ocupada, pero el valor no regresa a ETH. Desde el cambio a prueba de participación, ETH ha caído más del 60% en relación con BTC.
La lógica de quema que antes sustentaba la valoración de ETH también ha fallado. Con el avance del escalado L2 y una fuerte caída en las tarifas de la red principal, la cantidad quemada está muy por detrás de la nueva emisión.
Según datos de ultrasound.money, calculado sobre los últimos 30 días, la quema anualizada de ETH es de aproximadamente 35.000 monedas, la emisión anualizada es de aproximadamente 1,09 millones de monedas, y la tasa de crecimiento anual del suministro es de aproximadamente 0,86%. Desde la Fusión, el suministro neto de ETH ha aumentado en aproximadamente 1,7 millones de monedas, y la expectativa de deflación se ha desmoronado por completo.

La capacidad de Bitcoin para ocupar la posición de oro digital radica en gran medida en que apenas ha cambiado sus reglas durante años, mientras que Ethereum todavía está en medio de una rápida iteración.
El 8 de noviembre, Vitalik publicó un artículo reenfatizando la posición de ETH como depósito de valor, y propuso dejar de tratar la quema de tarifas como la lógica central de valoración.
En su opinión, las quemas del pasado provenían principalmente de la demanda especulativa dentro del círculo cripto y no constituían un verdadero piso de precio; perseguir altos montos de quema también entraría en conflicto con los objetivos de descentralización y anticaptura, e incluso si la quema se mantiene por debajo de una décima parte del nivel de equilibrio durante mucho tiempo, no hay necesidad de lamentarlo.
Tom Lee, como siempre, añadió a su lista de razones alcistas la confirmación de Vitalik de que ETH es una reserva de valor.
Los inversores institucionales lo ven de otra manera. Según las estimaciones del director de inversiones de Arca, Jeff Dorman, los aproximadamente 6 millones de dólares en ingresos mensuales de Ethereum, más el ETH en las billeteras utilizadas para pagar Gas, solo pueden explicar entre 45.000 y 50.000 millones de dólares de su capitalización de mercado de aproximadamente 246.000 millones de dólares, y el resto proviene más del valor social y la imaginación del mercado.
El KOL cripto Lanhu también cree que es demasiado pronto para hablar de reserva de valor ahora; Ethereum debería primero recaudar una tarifa razonable del 10% al 20% de las L2 y de los constructores de bloques, resolviendo el problema de captura de valor a nivel de mecanismo. La reserva de valor solo puede formarse de manera natural; no se puede lograr gritando consignas.
Vitalik mencionó que la hoja de ruta de Ethereum está relativamente madura y que la mayoría de los cambios importantes pueden anticiparse con antelación, pero también enumeró una larga serie de características del protocolo que se espera que cambien, incluida la posibilidad de que el algoritmo de consenso sufra ajustes importantes en los próximos dos años.
El KOL cripto Chen Mo dijo que el impacto de la hoja de ruta técnica en el precio tarda mucho en mostrarse, y lo que realmente vale la pena observar es si Ethereum puede seguir ganándose a los desarrolladores; los datos de quema son secundarios.
III. La Fundación da un paso atrás entre bastidores, ¿podrá Bitmine aprovecharlo?
Ethereum puede ser muy exitoso, pero por qué ETH debe ser muy caro todavía carece de una respuesta convincente.
Vitalik escribió en una larga publicación en X que si tener ETH se trata de perseguir el hype financiero, entonces se necesita un líder intrépido gritando consignas en las redes sociales. Esta frase conlleva un toque de ironía y también muestra que la Fundación no tiene intención de desempeñar ese papel.

El documento de misión de la Fundación publicado en marzo de este año enumeraba la anticensura y la anticaptura como principios fundamentales.
Al mismo tiempo, la Fundación atraviesa turbulencias internas. Los dos codirectores ejecutivos, Tomasz Stańczak y Hsiao-Wei Wang, se marcharon en febrero y junio respectivamente, y el miembro del consejo Bastian Aue está actualmente a cargo de forma temporal. En junio, la Fundación anunció despidos de 54 personas, alrededor del 20% del personal total, y recortó aproximadamente el 40% de su presupuesto anual.
Recientemente, la exjefa de soporte de protocolo de la Fundación, Kayleen Fulton, demandó en un tribunal federal de EE. UU., alegando que ella y Trent Van Epps lideraron una carta pública firmada por 53 personas que se oponían a disposiciones controvertidas en el documento de misión, y que ambos fueron despedidos posteriormente en abril. La Fundación aún no ha presentado una respuesta.
Además, las afirmaciones de que la Fundación está vendiendo ETH han aparecido con frecuencia en el mercado recientemente, con múltiples billeteras etiquetadas como direcciones relacionadas con la Fundación vendiendo ETH una tras otra. Según el monitoreo de la analista on-chain Aunt Ai, desde el 26 de octubre, las direcciones relacionadas con la Fundación han vendido un total acumulado de aproximadamente 7.785 ETH.
Sin embargo, el analista on-chain Specter advirtió que las etiquetas de atribución de algunas billeteras carecen de evidencia suficiente; haber tenido interacciones de fondos tempranas con la Fundación no significa que sigan estando controladas por la Fundación.
En términos de escala, el impacto directo de estas ventas en el precio es limitado. El ETH que posee la Fundación representa aproximadamente el 0,16% del suministro total, y este año ha apostado unos 70.000 ETH, utilizando el rendimiento para reemplazar parte de sus ventas de monedas.
Pero desde la perspectiva de los inversores minoristas, que Vitalik posicione ETH como reserva de valor mientras las noticias de ventas de monedas de la Fundación siguen llegando es un contraste que está sacudiendo la confianza del mercado.
Cabe señalar que los compradores en las ventas confirmadas públicamente por la Fundación fueron todos Bitmine. Según los anuncios de la Fundación, de marzo a mayo, la Fundación vendió un total de 25.000 ETH a Bitmine mediante tres transacciones extrabursátiles, a un precio promedio de entre 2.043 y 2.387 dólares.
En junio de este año, cinco antiguos investigadores sénior de la Fundación fundaron la organización sin ánimo de lucro de I+D Ethlabs, con financiadores entre los que se incluyen BitMine, SharpLink y el cofundador de Ethereum, Joe Lubin. En julio, el mismo grupo de financiadores apoyó la creación de Ethereum Institutional, centrada en la divulgación institucional y el marketing de ETH.
Sin embargo, la conexión entre ambos permanece actualmente en su mayor parte en el plano de la compra, la venta y la financiación. Después de que Vitalik volviera a plantear el almacén de valor, para que esta narrativa sea aceptada por Wall Street, todavía necesita traducirse en una lógica de valoración que las instituciones puedan entender.
Reflexiones finales
Para los inversores en ETH, quedan pocas partes en las que confiar en este momento. La Fundación no tiene intención de pronunciarse a favor del precio de la moneda, y los fondos de ETF al contado han registrado recientemente salidas continuas. Bitmine, que posee alrededor del 5% del suministro circulante de ETH, sigue siendo considerada la parte actualmente más motivada y más capaz de sostener la narrativa de ETH.
El problema es que los intereses de Bitmine no están plenamente alineados con los de los inversores minoristas. Sus ingresos provienen principalmente del staking, el rendimiento de su cotización depende de las primas de los activos y, después de que sus tenencias se acercaran al objetivo del 5%, la escala de las compras adicionales también se ha reducido notablemente.
El bombeo de Tom Lee ya difícilmente puede volver a mover el mercado. Más que su próximo precio objetivo, puede que valga más la pena observar si Bitmine puede formar una sinergia más directa con la Fundación y encontrar para ETH un ancla de valoración que Wall Street reconozca.