
Broadcom (AVGO) está a punto de publicar su último informe de resultados, y Goldman Sachs ha rebajado su precio objetivo a 12 meses de 540 a 460 dólares, manteniendo una calificación de "Comprar". James Schneider, del equipo de investigación de semiconductores de Goldman Sachs, señaló en un informe publicado el 18 de noviembre de 2026 que, aunque se espera que los resultados recientes y las previsiones de la compañía superen ligeramente las expectativas, la clave de la dirección de la acción radica en la visibilidad de los despliegues de centros de datos en 2028, así como en los desafíos de cuota de chips personalizados planteados por competidores como MediaTek.
Se espera que los resultados superen ligeramente las expectativas; el recorte de valoración reduce el precio objetivo
Las expectativas del mercado para los resultados de Broadcom en esta ocasión son generalmente bajas.
Sin embargo, impulsado por el rendimiento superior de la acción frente al mercado general durante la última semana, el sentimiento del mercado se ha recuperado algo. Goldman Sachs espera que los resultados y las previsiones de Broadcom para el cuarto trimestre del ejercicio fiscal 2026 (FY4Q26) y el primer trimestre del ejercicio fiscal 2027 (FY1Q27) superen ligeramente las expectativas.
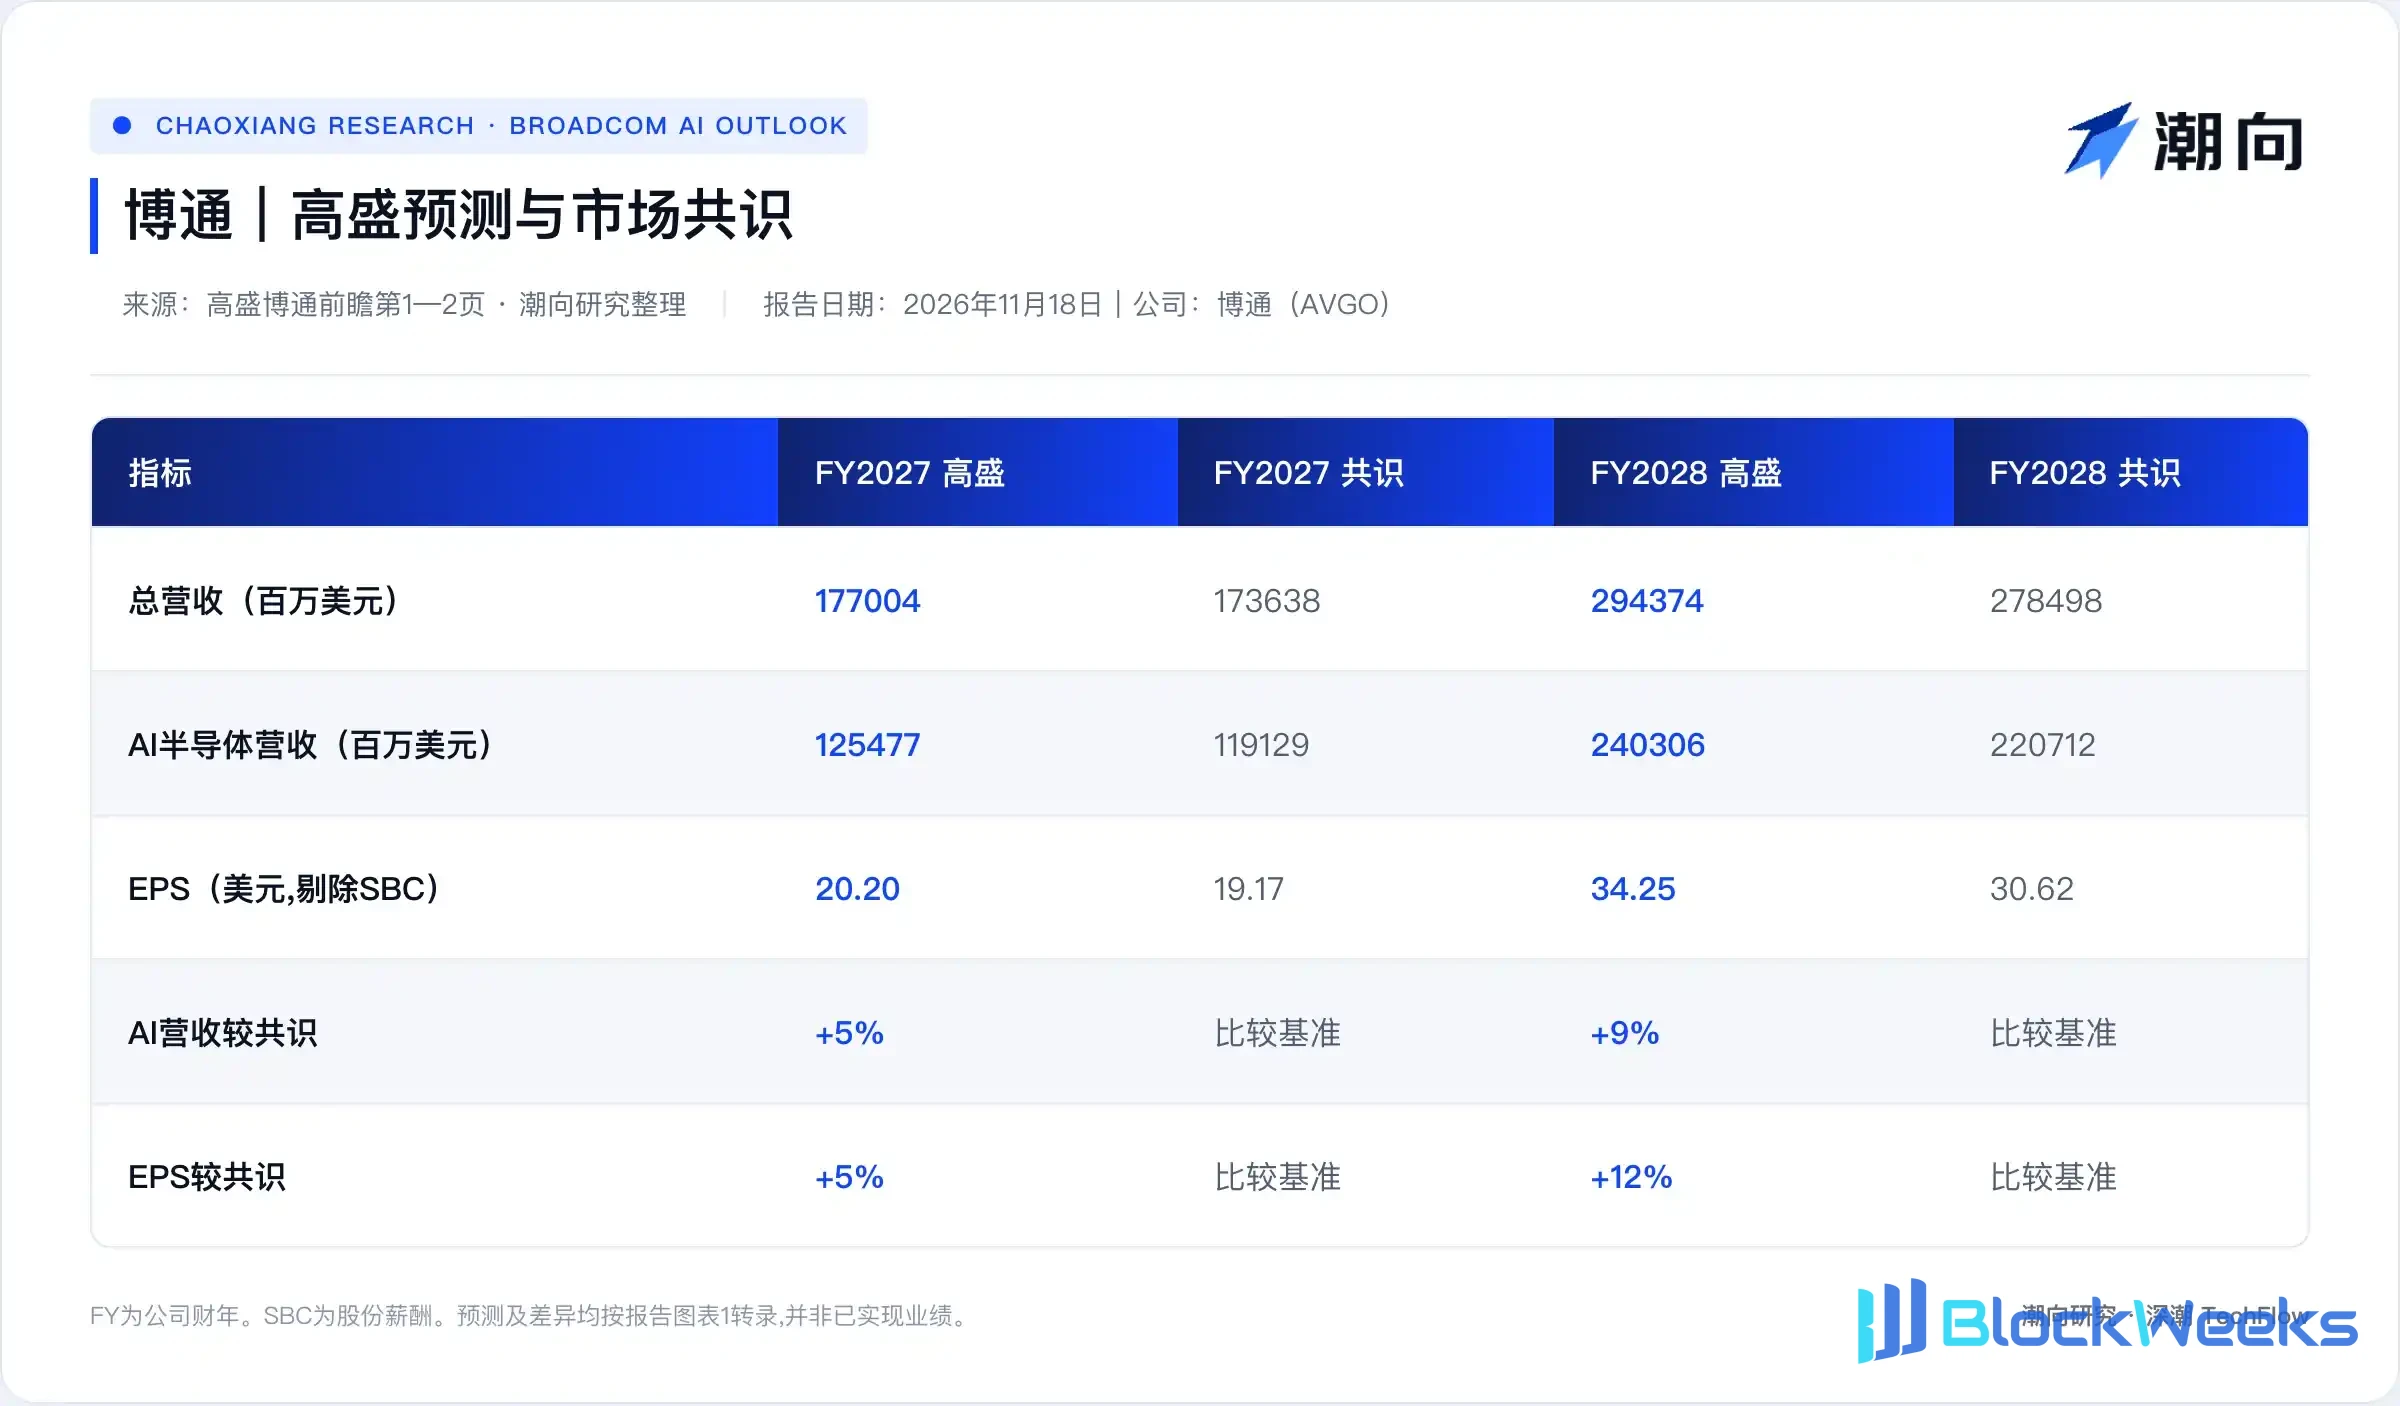
En cuanto a las previsiones financieras específicas, Goldman Sachs espera que los ingresos totales de Broadcom para el ejercicio fiscal 2027 alcancen los 177.004 millones de dólares, por encima de la estimación de consenso de 173.639 millones; se espera que las ganancias por acción sean de 20,20 dólares, un 5% por encima del consenso. Para el ejercicio fiscal 2028, Goldman Sachs espera que los ingresos totales asciendan a 294.374 millones de dólares y que las ganancias por acción alcancen los 34,25 dólares, un 6% y un 12% por encima del consenso, respectivamente.
Las expectativas de beneficios siguen siendo sólidas, pero el precio objetivo se recortó. Goldman Sachs rebajó el precio objetivo a 12 meses de Broadcom de 540 a 460 dólares, lo que implica un potencial de revalorización del 34,7% (basado en el precio de cierre del 17 de noviembre de 2026 de 341,60 dólares).
La razón del recorte es un desplazamiento a la baja en los múltiplos de valoración de los pares. Goldman Sachs mantuvo sin cambios su previsión de ganancias por acción normalizadas de Broadcom de 18,00 dólares, pero redujo el múltiplo de valoración objetivo de 30x a 25x.
Las nuevas nubes respaldan el 70% de los chips personalizados; la financiación y la energía se convierten en variables
Si la llamada de resultados puede proporcionar una visibilidad a largo plazo más clara afectará directamente a la volatilidad del precio de la acción.
El negocio de IA sigue siendo el principal motor de crecimiento de Broadcom. Goldman Sachs espera que los ingresos de semiconductores de IA de Broadcom alcancen los 125.477 millones de dólares en el ejercicio fiscal 2027 y se dupliquen hasta los 240.306 millones en el ejercicio fiscal 2028, un 5% y un 9% por encima del consenso, respectivamente. Los negocios de semiconductores no relacionados con la IA y de software de infraestructura se mantienen relativamente planos, con las previsiones de ingresos de Goldman Sachs para el ejercicio fiscal 2027 para estos dos segmentos un 5% y un 3% por debajo del consenso, respectivamente.
Lo que sustenta este alto crecimiento es un enorme plan de despliegue de chips aceleradores personalizados (XPU), pero la financiación de los compradores y los cuellos de botella de infraestructura están generando preocupación en el mercado.
Goldman Sachs reveló que, de los aproximadamente 10 gigavatios (GW) de despliegues de XPU personalizados planificados por Broadcom para el ejercicio fiscal 2027, los hiperescaladores emergentes representan unos 6,3 gigavatios. Para el ejercicio fiscal 2028, el objetivo de despliegue de XPU personalizados planificado por Broadcom se duplica hasta los 20 gigavatios, con la cuota de los proveedores de nube emergentes aumentando aún más hasta aproximadamente el 75%.
Tras las elecciones de mitad de mandato en Estados Unidos, el escrutinio de los inversores sobre la escasez de suministro de terreno, energía y espacio físico (LPS) para centros de datos en 2028 se ha intensificado notablemente. Mientras tanto, los proveedores de nube emergentes dependen en gran medida de la financiación externa, y la estabilidad de sus cadenas de financiación está directamente ligada a si los pedidos pueden entregarse según lo previsto. Goldman Sachs cree que si la dirección puede proporcionar detalles sustantivos en la llamada de resultados para disipar las dudas del mercado sobre los envíos de 2027 y la realización del objetivo de 20 gigavatios para 2028, sería un catalizador importante para la acción.
La entrada de MediaTek intensifica la competencia; la cuota de Google en el punto de mira
Más allá de las limitaciones de infraestructura física y financiación, el panorama competitivo en el ámbito de los chips personalizados también está cambiando.
A medida que la demanda de computación de IA se desplaza hacia la personalización, competidores como MediaTek están acelerando su entrada en el mercado de ASIC. Goldman Sachs señaló que los inversores están muy centrados en la fidelidad de los clientes de Broadcom en el ciclo de productos XPU de próxima generación, especialmente la estabilidad de la cuota con clientes principales clave como Google.
Si la dirección puede revelar más avances en la cooperación a largo plazo en proyectos de chips personalizados de próxima generación, ayudaría a aliviar las preocupaciones del mercado sobre la pérdida de cuota de mercado.
De cara a los principales temas del mercado tras la publicación de resultados, Goldman Sachs considera que los inversores seguirán centrándose en dos tensiones fundamentales: primero, la capacidad real de compra para 2027 de los proveedores de nube emergentes en medio del endurecimiento de la financiación externa, y segundo, el progreso en la mitigación de los cuellos de botella de energía y ubicación de los centros de datos en 2028. El informe también señaló cuatro riesgos a la baja, entre ellos una desaceleración del gasto en infraestructura de IA, la pérdida de cuota en el negocio de computación personalizada, una digestión de inventario más lenta de lo esperado para los chips no relacionados con IA y la intensificación de la competencia que enfrenta el negocio de software VMware.

Este artículo es una recopilación e interpretación de Chaoxiang Research de un informe de investigación de un bróker externo. Las calificaciones, precios objetivo, previsiones de beneficios y juicios relacionados citados en el artículo son todos puntos de vista de los analistas de dicho bróker, representan únicamente la posición de su institución, no la de Chaoxiang Research, y no constituyen ningún consejo de inversión.
Los mercados conllevan riesgo; las decisiones deben ser independientes. Este artículo no debe utilizarse como base para comprar o vender ningún valor.




