Autor: Nancy, PANews
Usar su propio token como garantía para retirar casi la mitad de la liquidez del protocolo que fundó, el movimiento de Rune Christensen ha empujado al establecido protocolo DeFi SKY (anteriormente MakerDAO) al centro del escrutinio público.
Recientemente, se reveló que Rune utilizó tokens SKY por un valor aproximado de 185 millones de dólares como garantía para pedir prestado casi 77 millones de dólares en la stablecoin USDS del protocolo. Este gran préstamo rápidamente desencadenó presión sobre la liquidez, provocando que los depositantes no pudieran canjear sus fondos normalmente de forma temporal.
Al mismo tiempo, el estudio de juegos de Rune, Raw Power Games, se declaró en bancarrota recientemente, intensificando aún más las especulaciones del mercado de que estaba utilizando la liquidez del protocolo para retirar fondos de manera encubierta.
Rune retira casi la mitad de los fondos del pool, los reembolsos de los depositantes están bloqueados
Hace unos días, el usuario de la comunidad @punkquidity publicó que el pool de préstamos stUSDS de Sky había estado varios días consecutivos sin fondos retirables, con la liquidez cayendo a cero, e incluso los mayores tenedores no podían canjear normalmente.
Según la divulgación, los últimos fondos libremente retirables se sacaron la noche del 10 de noviembre. Desde entonces, el rendimiento de stUSDS ha seguido aumentando. Una situación similar ya había ocurrido anteriormente el 31 de octubre, cuando el pool de préstamos estuvo en un estado de liquidez retirable cero durante la mayor parte del tiempo y solo se recuperó esa noche.
punkquidity señaló además que una dirección asociada con el cofundador de Sky, Rune, utilizó tokens SKY como garantía para pedir prestado 76,9 millones de dólares en USDS del protocolo y no había reembolsado ningún principal en los últimos 6 meses. Esta deuda representa casi el 48% de todos los fondos prestados por stUSDS. Dado que el préstamo no tiene fecha de vencimiento, no reembolsar el principal durante mucho tiempo no viola en sí mismo las reglas del protocolo.
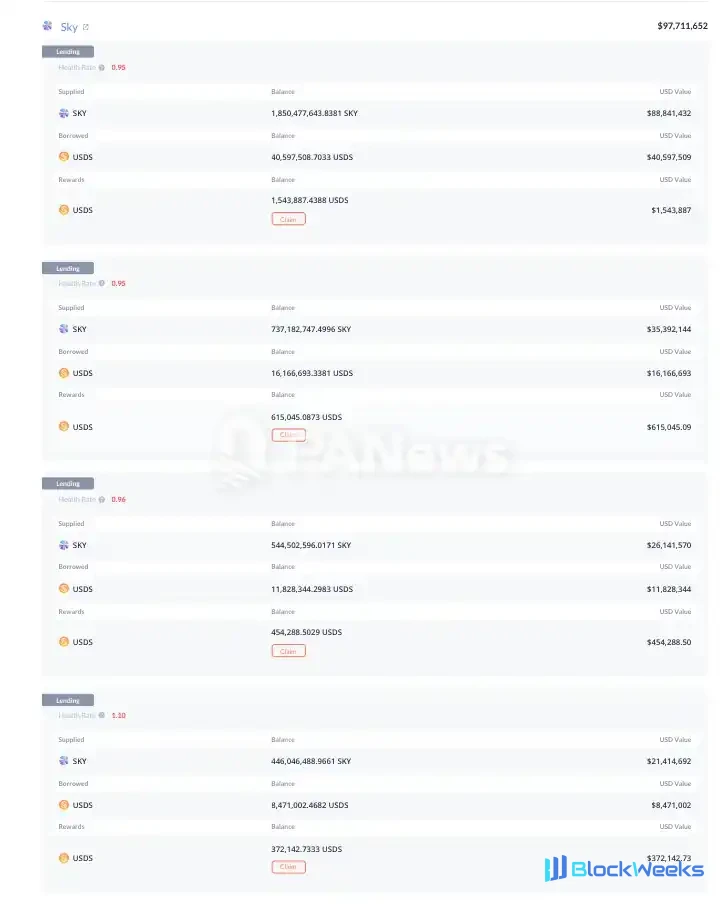
Más notable aún es el riesgo de liquidación que enfrenta la garantía. Los datos de DeBank muestran que, según la valoración de Sky de la garantía SKY en este préstamo a no más de 0,025 dólares, 3 de las 4 posiciones de garantía en la billetera asociada han caído por debajo de la línea de liquidación, con tasas de salud inferiores a 1. Sin embargo, Sky ha desactivado actualmente el mecanismo de liquidación para todos los prestatarios de stUSDS, por lo que no se producirá una liquidación forzosa. Al mismo tiempo, calculado al precio de mercado actual de SKY (valor aproximado de 172 millones de dólares), el valor de la garantía de la billetera sigue siendo aproximadamente 2,2 veces la deuda.
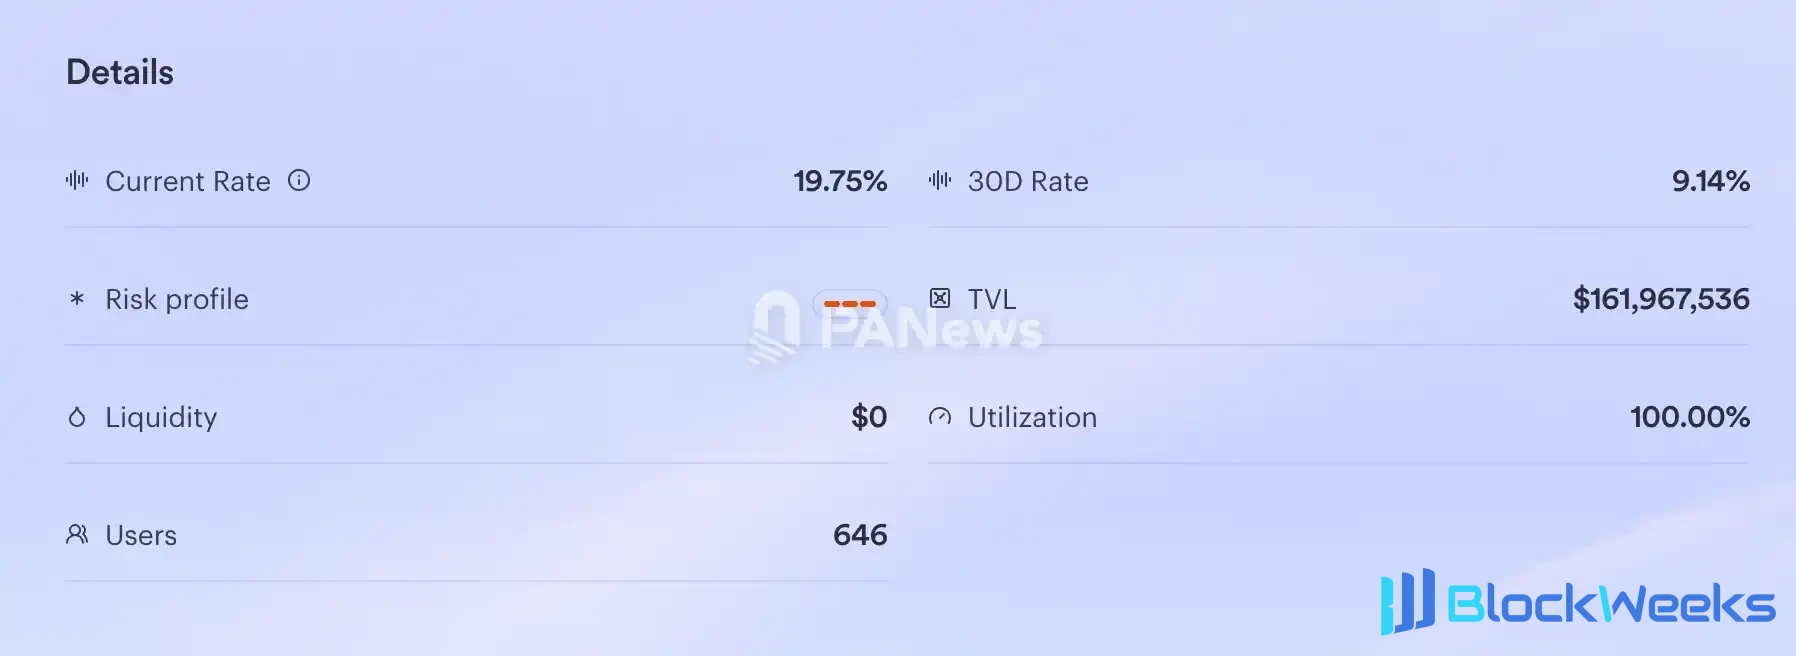
Según datos del sitio web oficial de Sky, al 19 de noviembre, la tasa de interés del pool de préstamos stUSDS había aumentado al 19,75%. El valor total bloqueado del pool es de aproximadamente 162 millones de dólares, la utilización del capital ha alcanzado el 100% y la liquidez inmediatamente retirable ha caído a cero. Esto significa que los depositantes no pueden canjear sus fondos normalmente de forma temporal y solo pueden esperar a que los prestatarios reembolsen los préstamos o a que entren nuevos fondos.
Aunque los rendimientos más altos pueden, hasta cierto punto, atraer nuevos fondos y alentar a los prestatarios a reembolsar los préstamos, con el gran préstamo de Rune aún sin pagar y la liquidez del pool continuando agotándose, los altos rendimientos no pueden resolver el dilema de salida de los depositantes.
Para los depositantes, el mayor riesgo en este momento no es el nivel de rendimiento, sino la falta de garantía de salida inmediata para sus fondos. Si pueden canjear sin problemas depende en gran medida de cuándo Rune reembolse el préstamo y de si nuevos fondos continúan fluyendo hacia el pool.
Sospecha de retiro de fondos encubierto, la bancarrota de su empresa de juegos alimenta aún más las especulaciones
El gran préstamo de Rune también ha sido cuestionado por el mercado como una especie de "retiro de fondos encubierto".
A diferencia de vender SKY directamente, el préstamo con garantía colateral proporciona a Rune una forma de obtener efectivo por adelantado. Si vendiera directamente una gran cantidad de SKY en el mercado, no solo podría afectar el precio del token, sino también provocar fácilmente preocupaciones en la comunidad sobre la venta masiva por parte de grandes tenedores, la confianza del equipo e incluso el futuro del proyecto. Mediante el préstamo con garantía colateral, puede bloquear SKY en el protocolo a cambio de fondos líquidos sin vender realmente los tokens que posee.
Esto significa que Rune obtuvo tanto fondos de los que puede disponer libremente como conservó la propiedad de SKY. Si el precio del token sube en el futuro, aún podrá disfrutar de las ganancias de la apreciación del activo.
De hecho, utilizar el propio token como garantía colateral para pedir prestadas stablecoins con el fin de evitar vender tokens directamente tiene precedentes en la industria DeFi. En 2023, el fundador de Curve Finance, Michael Egorov, depositó grandes cantidades de CRV en múltiples plataformas de préstamo, con un monto de garantía máximo que en su momento llegó a acercarse a la mitad del suministro circulante de entonces, lo que lo convirtió en objetivo de los vendedores en corto y llevó sus posiciones cerca de la línea de liquidación. Al final, Egorov solo pudo resolver la crisis de liquidación mediante transacciones extrabursátiles (OTC) con un "caballero blanco".
De manera más controvertida, el mecanismo de liquidación automática del protocolo SKY está actualmente deshabilitado. Según las reglas normales de préstamo con garantía colateral, cuando el precio de la garantía cae y la tasa de salud de una posición desciende por debajo de la línea de liquidación, el protocolo debería iniciar la liquidación forzosa, disponer oportunamente de la garantía y recuperar el préstamo para evitar la acumulación de deuda incobrable.
De hecho, este mecanismo de liquidación no se deshabilitó solo recientemente. Ya en septiembre de 2025, cuando Sky se preparaba para lanzar stUSDS, declaró que la función de liquidación de LSEV2-SKY-A aún no se había habilitado, principalmente porque en ese momento la mayor parte de MKR aún no había migrado a SKY y la liquidez del mercado era insuficiente. Para reducir el impacto en el mercado y el riesgo de fallos del mecanismo de liquidación, el equipo oficial optó por no habilitar la liquidación automática por el momento; si se producía una falta de garantía, se gestionaría mediante liquidación manual a través del mecanismo de gobernanza.
Sin embargo, este mecanismo también ha expuesto riesgos en las circunstancias actuales. Aunque algunas posiciones de garantía en la billetera asociada de Rune han caído por debajo de la línea de liquidación, el protocolo no puede recuperar fondos oportunamente mediante la liquidación automática. El gran préstamo puede seguir existiendo, mientras que los fondos de los depositantes quedan así ocupados durante mucho tiempo.
Desde la perspectiva de la comunidad, la intención original del diseño de este mecanismo por parte de Sky era alentar a los tenedores de SKY a realizar préstamos con garantía colateral dentro del protocolo en lugar de recurrir a plataformas de préstamo externas, mejorando así la utilidad del token y promoviendo la circulación de capital dentro del ecosistema. Pero a juzgar por la situación real actual, la billetera asociada de Rune se ha convertido en uno de los grandes prestatarios del protocolo, ocupando una gran cantidad de fondos durante mucho tiempo sin reembolsar el principal, e incluso se ha convertido en una de las fuentes del riesgo de liquidez del protocolo.
Mientras tanto, la reciente noticia de quiebra del estudio de juegos de Rune, Raw Power Games, ha intensificado aún más las dudas del mercado sobre sus motivos para pedir prestado.
Raw Power Games se fundó alrededor de 2020 y inicialmente dependía principalmente de la financiación personal de Rune Christensen. El equipo del estudio había participado en el desarrollo de juegos como The Witcher 3, Total War: Three Kingdoms y Crusader Kings III. Entre ellos, el juego de estrategia sandbox Chronicles: Medieval, como proyecto central, recibió una considerable atención del mercado y llegó a entrar en el top 30 de la lista de deseos de Steam.

Sin embargo, este juego tan esperado finalmente no llegó a su lanzamiento oficial. El 30 de octubre, Raw Power Games anunció que, debido a factores incontrolables que causaron una interrupción en el apoyo financiero necesario para el proyecto, el estudio enfrenta actualmente el riesgo de cierre, y Chronicles: Medieval también podría no poder continuar su desarrollo. Actualmente está haciendo todo lo posible por buscar nuevo apoyo financiero y ha comenzado a comunicarse con posibles partes de ayuda. El equipo aún no puede determinar el destino final del estudio y del juego, pero promete seguir divulgando el progreso de manera transparente a los jugadores.
Recientemente, el desarrollador de Satisfactory, Coffee Stain, anunció la adquisición de la propiedad intelectual de Raw Power Games por aproximadamente 5,42 millones de dólares y asumió el desarrollo de los proyectos relacionados.
Aunque actualmente no hay evidencia de que Rune haya utilizado los fondos prestados del protocolo Sky para Raw Power Games, la interrupción del apoyo financiero al estudio de juegos y la tensión de liquidez en el fondo de préstamos de Sky ocurrieron aproximadamente en el mismo período, lo que aún desencadenó muchas especulaciones en el mercado.
Vale la pena señalar que la tasa de interés del fondo de préstamos de stUSDS se ha elevado continuamente recientemente, lo que puede tener la intención de atraer nuevas entradas de capital mediante altos rendimientos con el fin de aliviar la presión de liquidez.
Sin embargo, dado que los depositantes aún no pueden redimir normalmente y el mecanismo de liquidación del protocolo también se encuentra en estado cerrado, los altos rendimientos pueden no ser suficientes para disipar las preocupaciones de los inversores. Si el dilema de liquidez no puede aliviarse durante mucho tiempo, lo que Sky enfrenta puede no ser solo presión de financiamiento, sino también una crisis de confianza del mercado.